هزینه بالاسری پیمانکار چیست؟ محاسبه، تسهیم بین پروژهها و ضریب بالاسری
هزینهٔ بالاسری همهٔ هزینههایی است که به یک ردیف کار خاص نمیچسبد: دفتر مرکزی، تجهیز کارگاه، بیمه، ضمانتنامه و سود. ببینید چطور آن را محاسبه، بین پروژهها تسهیم و در قیمت پیشنهادی لحاظ کنید.
پاسخ کوتاه: هزینهٔ بالاسری همهٔ هزینههایی است که به یک ردیف کار مشخص نمیچسبد ولی بدون آن پروژه اجرا نمیشود: دفتر مرکزی، هزینههای غیرمستقیم کارگاه، بیمه و ضمانتنامه، هزینهٔ مالی و سود. در پیمانهای فهرستبهایی با ضریب بالاسری روی هزینهٔ مستقیم لحاظ میشود. در حسابداری، بخش دفتر مرکزی با یک مبنای ثابت (مثلاً هزینهٔ مستقیم) بین پروژهها تسهیم میشود.
خیلی از پیمانکاران قیمت را با «مصالح + دستمزد + کمی سود» میدهند و آخر سال میبینند پروژهها سود کردهاند ولی شرکت پولی ندارد. علت تقریباً همیشه همان بالاسری حسابنشده است: اجارهٔ دفتر، حقوق کارمندان، کارمزد ضمانتنامه، بیمه و هزینهٔ پول. این مقاله مکمل برآورد هزینهٔ ساخت است.
هزینهٔ مستقیم و غیرمستقیم: مرز کجاست؟
| هزینهٔ مستقیم | هزینهٔ غیرمستقیم کارگاه | هزینهٔ دفتر مرکزی |
|---|---|---|
| مصالح مصرفی در کار | سرپرست کارگاه، نگهبان، انباردار | مدیرعامل، حسابداری، دفتر فنی مرکزی |
| دستمزد کارگران اجرایی | آب، برق، تلفن و اینترنت کارگاه | اجاره و هزینههای دفتر |
| پیمانکاران جزء | تجهیز و برچیدن کارگاه، کانکس | نرمافزار، حسابرسی، مشاوره |
| ماشینآلات اختصاصی کار | ایمنی، حملونقل داخل کارگاه | هزینهٔ مناقصهها و بازاریابی |
هزینههای مستقیم و غیرمستقیم کارگاه مستقیماً به همان پروژه تعلق دارند و در بهای تمامشده مینشینند. هزینهٔ دفتر مرکزی باید تسهیم شود.
ضریب بالاسری در پیمانهای فهرستبهایی
در پیمانهایی که با فهرستبهای پایه قیمتگذاری میشوند، هزینههای بالاسری و سود با یک ضریب بالاسری روی هزینهٔ مستقیم اعمال میشوند. مقدار این ضریب در دستورالعملهای رسمی هر سال آمده است و در سالهای اخیر حدود ۱٫۳ بوده، یعنی حدود ۳۰٪ روی هزینهٔ مستقیم. قبل از استفاده، عدد دقیق را از دستورالعمل سال خود بردارید. در قراردادهای خصوصی، این ضریب را خودتان باید از دادهٔ واقعی شرکت به دست آورید.
محاسبهٔ بالاسری واقعی شرکت
- هزینههای سال گذشتهٔ دفتر مرکزی را جمع کنید: حقوق اداری، اجاره، قبوض، نرمافزار، حسابرسی، کارمزدها.
- جمع هزینهٔ مستقیم همهٔ پروژههای همان سال را حساب کنید.
- نسبت بگیرید: اگر دفتر ۹۰۰ میلیون و هزینهٔ مستقیم ۳۰٬۰۰۰ میلیون ریال بوده، بالاسری دفتر ۳٪ است.
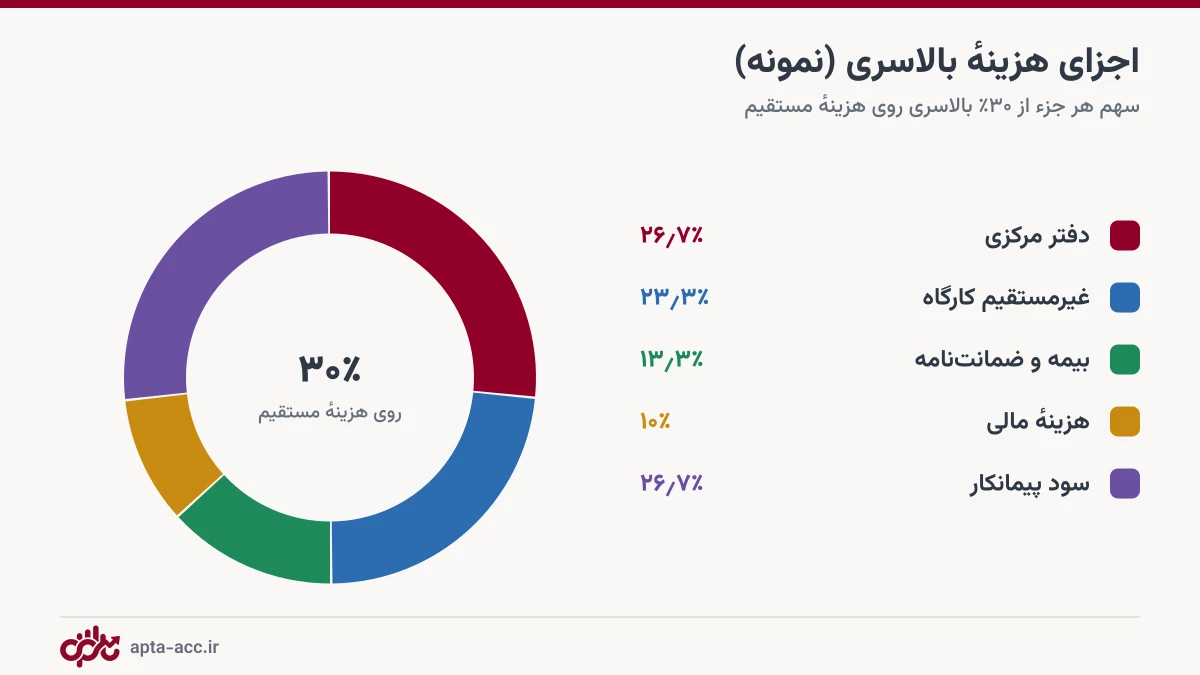
- هزینههای غیرمستقیم کارگاه (معمولاً درصد بزرگتری) و هزینهٔ مالی و ضمانتنامه را هم به همین روش درصدی کنید.
- سود هدف را اضافه کنید. جمع این درصدها، ضریب بالاسری واقعی شماست.
تسهیم هزینهٔ دفتر مرکزی بین پروژهها
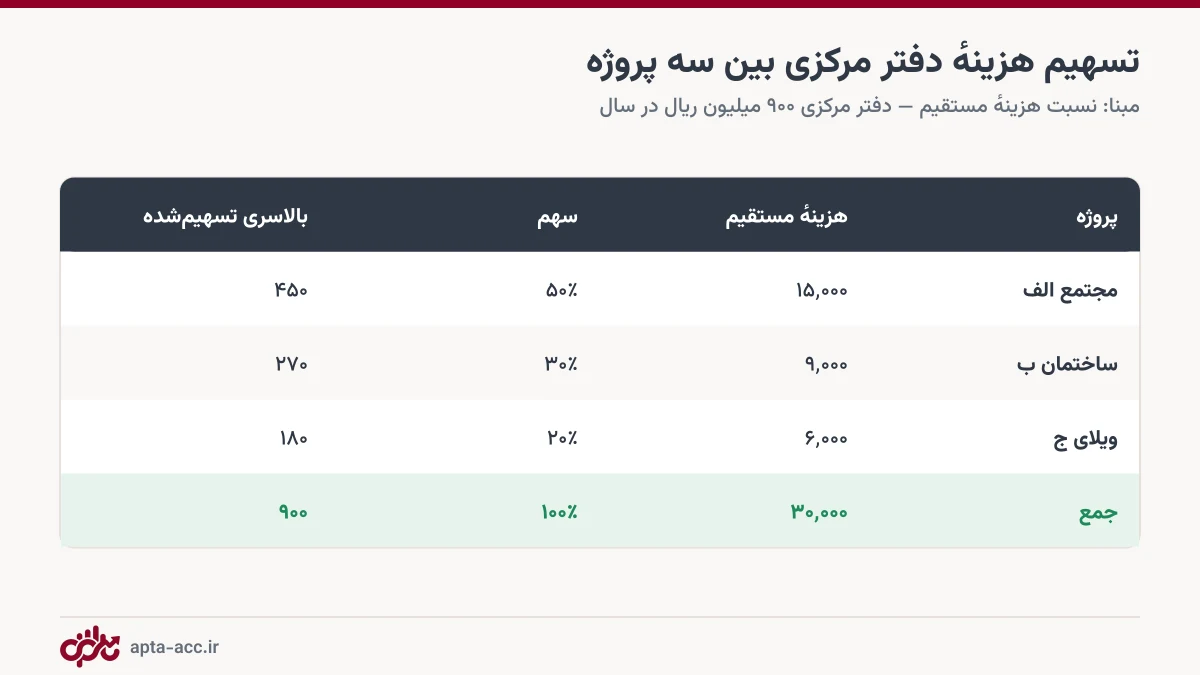
مبنای تسهیم را یکبار انتخاب کنید و در طول سال ثابت نگه دارید: نسبت هزینهٔ مستقیم (رایجتر)، نسبت کارکرد یا درآمد، یا نسبت ساعات کار مدیریت. اگر مبنا را هر ماه عوض کنید، سود پروژهها با هم قابل مقایسه نیست.
نکته: در گزارش سود و زیان هر پروژه، دو عدد ببینید: سود پیش از بالاسری (عملکرد خود کارگاه) و سود پس از بالاسری (سهم پروژه از سودآوری شرکت). گزارش کامل را در سود و زیان پروژهٔ ساختمانی ببینید.
بالاسری در قیمت پیشنهادی
قیمت پیشنهادی = هزینهٔ مستقیم برآوردی × (۱ + درصد بالاسری واقعی). اگر رقیب قیمت پایینتری میدهد، اول ببینید بالاسری شما بالاتر از حد است یا او بالاسری را حساب نکرده است. کاهش قیمت با حذف بالاسری یعنی امضای قرارداد زیانده.
بالاسری در نرمافزار حسابداری ساختمان
در نرمافزار حسابداری ساختمان اپتا هزینهها با دستهبندی (مصالح، دستمزد، پیمانکاری، جاری کارگاه، غیرمستقیم) و برای هر پروژه جدا ثبت میشوند. گزارش تلفیقی هم جمع هزینهٔ مستقیم همهٔ پروژهها را نشان میدهد. همین دو عدد، مبنای محاسبهٔ درصد بالاسری واقعی و تسهیم آن است و دیگر لازم نیست از چند فایل اکسل جمعشان کنید.
مثال: محاسبه و تسهیم بالاسری یک شرکت
شرکتی در سال گذشته ۲ میلیارد تومان هزینهٔ غیرمستقیم داشته است: اجارهٔ دفتر، حقوق مدیریت و اداری، خودرو، تلفن و نرمافزار. هزینهٔ مستقیم سه پروژهاش در همان سال ۲۰ میلیارد تومان بوده است. ضریب بالاسری واقعی ۱۰ درصد است؛ یعنی برای هر ۱۰۰ تومان هزینهٔ مستقیم، ۱۰ تومان هزینهٔ غیرمستقیم وجود دارد.
| پروژه | هزینهٔ مستقیم | سهم بالاسری (۱۰٪) | بهای کامل |
|---|---|---|---|
| الف | ۱۰ میلیارد | ۱ میلیارد | ۱۱ میلیارد |
| ب | ۶ میلیارد | ۰٫۶ میلیارد | ۶٫۶ میلیارد |
| ج | ۴ میلیارد | ۰٫۴ میلیارد | ۴٫۴ میلیارد |
اگر پروژهٔ «ج» با قیمتی گرفته شده باشد که فقط هزینهٔ مستقیم و ۵ درصد سود را پوشش میدهد، در واقع ۵ درصد زیان کرده است. این همان اشتباهی است که بسیاری از پیمانکاران را با وجود پروژههای زیاد، آخر سال بدون سود نگه میدارد. برای قیمت پیشنهادی پروژهٔ بعدی، ضریب بالاسری واقعی را به اضافهٔ حاشیهٔ سود مورد نظر روی هزینهٔ مستقیم اعمال کنید. سود هر پروژه را هم با بهای کامل، نه فقط هزینهٔ مستقیم، بسنجید (سود و زیان پروژهٔ ساختمانی).
ضریب بالاسری را هر سال با هزینههای واقعی سال قبل بهروز کنید؛ اگر شرکت بزرگتر شده یا دفتر جدید گرفته، ضریب سال قبل دیگر کافی نیست.
هزینههای بالاسری را هم مثل هزینههای پروژه ماهانه ثبت کنید تا ضریب واقعی همیشه بهروز باشد.
جمعبندی
بالاسری هزینهٔ واقعی است، حتی اگر روی هیچ فاکتور کارگاهی نیاید. آن را از دادهٔ سال قبل درصدی کنید، در قیمت پیشنهادی بگنجانید و با مبنای ثابت بین پروژهها تسهیم کنید تا سود واقعی هر پروژه معلوم شود.
هزینهٔ مستقیم و غیرمستقیم هر پروژه را جدا ببینید — ۱۴ روز رایگان
پرسشهای متداول
هزینه بالاسری پیمانکار شامل چه چیزهایی است؟
هزینههای دفتر مرکزی و کارکنان اداری، هزینههای غیرمستقیم کارگاه (سرپرستی، نگهبانی، آب و برق، تجهیز و برچیدن)، بیمه و کارمزد ضمانتنامهها، هزینهٔ مالی، مالیاتها و سود پیمانکار.
ضریب بالاسری چیست؟
ضریبی است که در پیمانهای فهرستبهایی روی هزینهٔ مستقیم اعمال میشود تا هزینههای بالاسری و سود پوشش داده شود. مقدار آن در دستورالعملهای رسمی هر سال تعیین میشود (در سالهای اخیر حدود ۱٫۳).
هزینهٔ دفتر مرکزی را چطور بین پروژهها تقسیم کنم؟
رایجترین مبنا، نسبت هزینهٔ مستقیم یا کارکرد هر پروژه به کل است. مبنا را یکبار انتخاب کنید و در طول سال ثابت نگه دارید.
اگر بالاسری را حساب نکنم چه میشود؟
قیمت پیشنهادی کمتر از واقع میشود و پروژهای که روی کاغذ سودده است، بعد از کسر هزینههای دفتر و ضمانتنامهها عملاً زیان میدهد.
بالاسری معمولاً چند درصد هزینههاست؟
بسته به اندازهٔ شرکت و نوع کار متفاوت است؛ عدد واقعی شرکت خودتان را از جمع هزینههای غیرمستقیم سال قبل تقسیم بر جمع هزینهٔ مستقیم پروژهها حساب کنید.
حقوق مدیر پروژه بالاسری است؟
اگر فقط روی یک پروژه کار میکند، هزینهٔ مستقیم همان پروژه است؛ اگر بین چند پروژه مشترک است، بخشی از بالاسری است که تسهیم میشود.
هزینهٔ خودروی شرکت را چطور تسهیم کنیم؟
با مبنایی مثل روزهای استفاده در هر پروژه یا نسبت بودجه؛ مبنا را ثابت نگه دارید تا گزارشها قابل مقایسه بمانند.
بالاسری در پیمانهای فهرستبهایی چطور پرداخت میشود؟
با ضریب بالاسری که روی مبلغ فهرست بها اعمال میشود؛ مقدار و شرایط آن در دستورالعملهای مربوط آمده است.
تیم محتوای اپتا؛ راهنمای ساده و کاربردی حسابداری و مدیریت مالی برای پیمانکاران ساختمانی. اینجا هر آنچه یک پیمانکار برای مدیریت مالی پروژه لازم دارد را به زبان روان توضیح میدهیم.
آمادهای مالی پروژهات را ساده کنی؟
۱۴ روز رایگان اپتا را امتحان کن؛ بدون نیاز به دانش حسابداری.
شروع رایگانمطالب مرتبط
 مدیریت پروژه
۱۰ ابزار محاسبهٔ آنلاین که هر پیمانکار ساختمانی لازم دارد (رایگان و بدون نصب)
معرفی ۱۰ ماشینحساب آنلاین رایگان برای پیمانکاران، سازندهها و مهندسان ساختمان به ترتیب مراحل پروژه: متراژ زمین و هزینهٔ ساخت، حجم بتن و میلگرد فونداسیون، وزن میلگرد، تیرآهن، ورق و پروفیل، و پله و رمپ؛ با کاربرد هر ابزار در کارگاه.
 مدیریت پروژه
ابعاد استاندارد پله و شیب رمپ پارکینگ: اعداد کلیدی طراحی و اشتباههای اجرایی
راهنمای کاربردی ابعاد پله و رمپ در ساختمانهای مسکونی: ارتفاع و کف پله و رابطهٔ بلوندل، تعداد پله بین پاگردها، شیب رمپ مستقیم پارکینگ و رمپ معلولین، رمپ انتقالی، و اشتباههایی که پایانکار را عقب میاندازد؛ با ماشینحسابهای آنلاین پله و رمپ.
 مدیریت پروژه
کنترل وزن آهنآلات تحویلی در کارگاه: بارنامه، باسکول و جدول وزن میلگرد و تیرآهن
چطور وزن میلگرد، تیرآهن، ورق و پروفیل تحویلی را در کارگاه کنترل کنیم: مقایسهٔ بارنامه و باسکول با وزن نظری، شمارش شاخهها، تلورانس مجاز، نشانههای کمفروشی و آهن نیمهسبک، و ثبت درست فاکتور آهن در حسابداری پروژه.
دیدگاهها(۰)
هنوز دیدگاهی ثبت نشده است. اولین نفر باشید!
دیدگاه خود را بنویسید
دیدگاه شما پس از تأیید مدیر منتشر میشود.