بدهکار و بستانکار به زبان ساده: حسابداری دوطرفه برای پیمانکاران و سازندهها
بدهکار و بستانکار گیجکنندهترین مفهوم حسابداری برای غیرحسابدارهاست. در این مقاله با مثالهای واقعی کارگاه ساختمانی، منطق سند دوطرفه و قاعدهٔ سادهای را یاد میگیرید که دیگر هیچوقت جای این دو را اشتباه نگیرید.
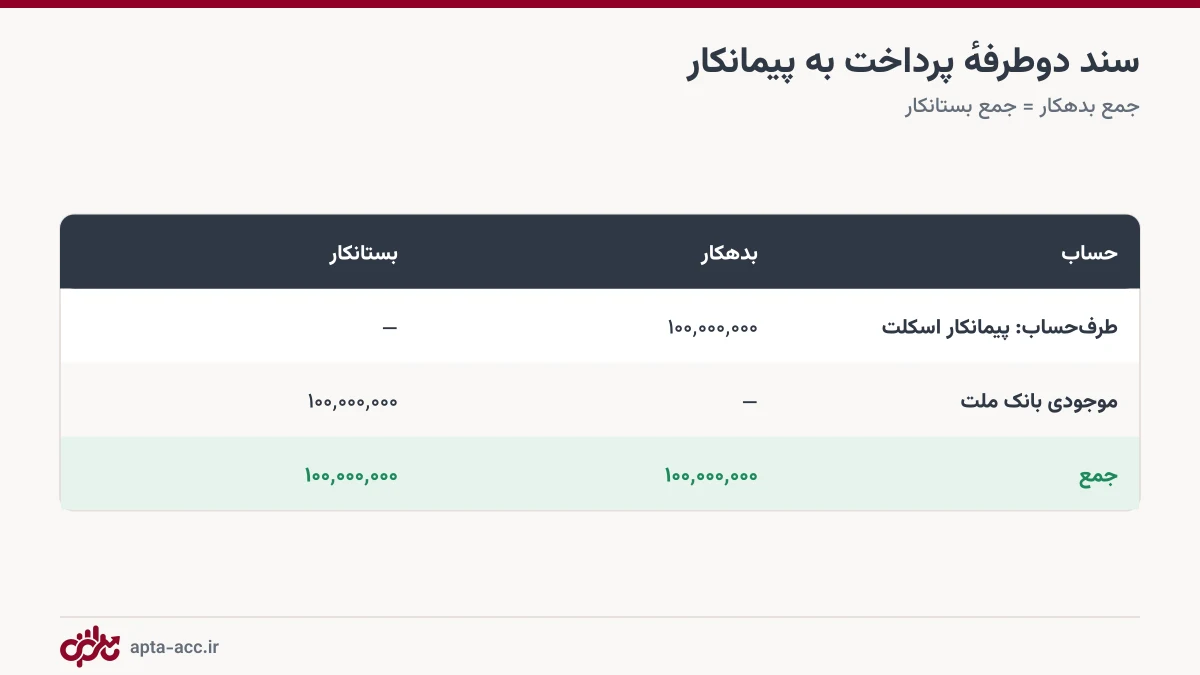
پاسخ کوتاه: هر رویداد مالی دو طرف دارد: بدهکار جایی است که ارزش «به آن میرود» و بستانکار جایی که ارزش «از آن میآید». مثلاً پرداخت ۱۰۰ میلیون به پیمانکار از بانک: پیمانکار (یا هزینه) بدهکار، بانک بستانکار. جمع بدهکار و بستانکار هر سند همیشه برابر است.
بسیاری از سازندهها حسابداری را کنار میگذارند چون «بدهکار و بستانکار» برایشان معکوس به نظر میرسد؛ بهخصوص وقتی صورتحساب بانک واریز را «بستانکار» مینویسد. این مقاله این گره را با چند مثال کارگاهی باز میکند.
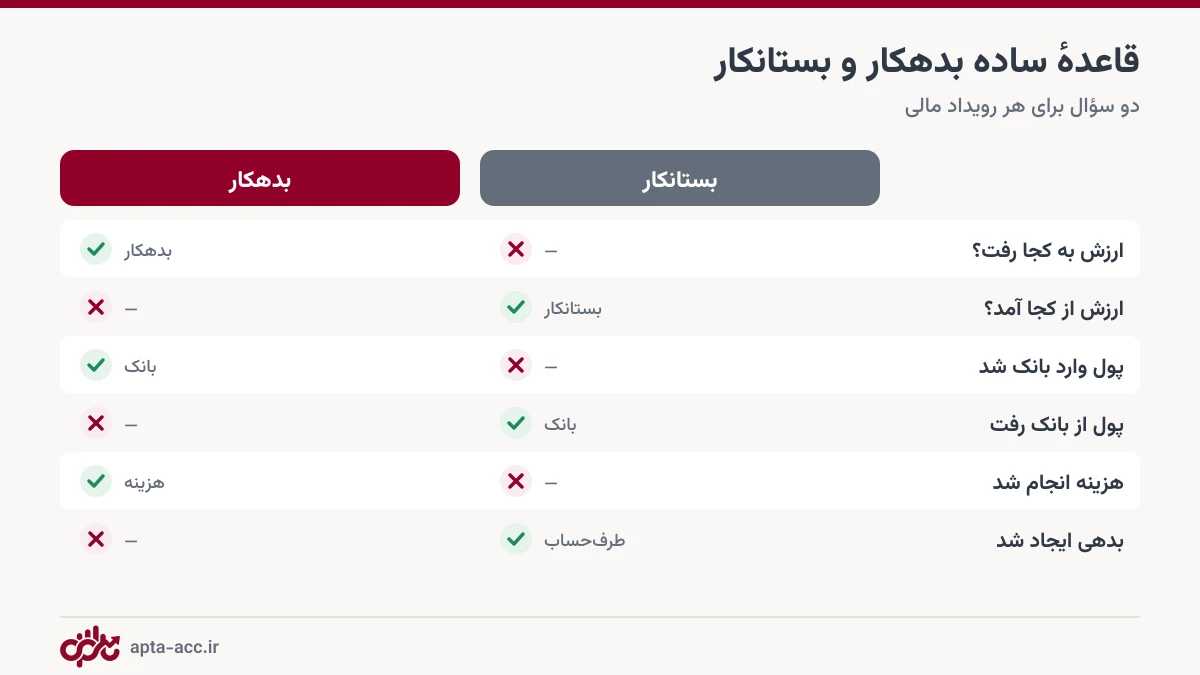
قاعدهٔ طلایی: «به کجا رفت؟ از کجا آمد؟»
برای هر رویداد دو سؤال بپرسید. جواب «به کجا رفت؟» بدهکار است و جواب «از کجا آمد؟» بستانکار.
شش مثال از کارگاه ساختمانی
| رویداد | بدهکار (به کجا رفت) | بستانکار (از کجا آمد) |
|---|---|---|
| خرید سیمان از بانک | هزینهٔ مصالح | بانک |
| خرید نسیهٔ میلگرد | هزینهٔ مصالح | فروشندهٔ میلگرد (بدهی ما) |
| تأیید صورتوضعیت پیمانکار | هزینهٔ پیمانکاری | پیمانکار (بدهی ما) |
| پرداخت به پیمانکار | پیمانکار (بدهی کم شد) | بانک |
| قرارداد پیشفروش واحد | خریدار (طلب ما) | درآمد فروش |
| دریافت قسط خریدار | بانک | خریدار (طلب کم شد) |
چرا دوطرفه؟
چون هر طرف، خطای طرف دیگر را لو میدهد. اگر پرداختی فقط از بانک کم شود ولی به حساب پیمانکار ننشیند، ماندهٔ پیمانکار اشتباه میشود و تراز آزمایشی فوراً عدم توازن را نشان میدهد. برای همین دفتر کل، معین و تراز آزمایشی همه بر پایهٔ سند دوطرفه ساخته میشوند.
چرا صورتحساب بانک برعکس است؟
صورتحساب از دید بانک نوشته شده است. وقتی پول واریز میکنید، بانک به شما بدهکار میشود؛ یعنی شما «بستانکار» بانک هستید. در دفاتر خودتان، همان واریز حساب بانک را بدهکار میکند. هر دو درستاند، فقط از دو زاویهٔ مختلف.
ماندهٔ بدهکار و بستانکار یعنی چه؟
- ماندهٔ بدهکار بانک: پول در حساب دارید.
- ماندهٔ بستانکار پیمانکار: به او بدهکارید.
- ماندهٔ بدهکار خریدار: از او طلب دارید.
- ماندهٔ بستانکار سرمایهگذار: سرمایهٔ او نزد پروژه است.
در اپتا لازم نیست سند بنویسید
در اپتا رویداد را به زبان ساده ثبت میکنید («۲۰ میلیون به میلگردفروش از بانک ملت») و سند دوطرفه با سرفصلهای استاندارد خودکار ساخته میشود. هر وقت لازم شد، در «دفتر کل و معین» میبینید هر رویداد کدام حساب را بدهکار و کدام را بستانکار کرده و تراز آزمایشی همیشه متوازن است.
جمعبندی
بدهکار و بستانکار فقط دو سؤال است: ارزش به کجا رفت و از کجا آمد. با این قاعده میتوانید دفتر معین پیمانکار، بانک یا خریدار را بخوانید و با حسابدارتان به یک زبان صحبت کنید، حتی اگر ثبت اسناد را نرمافزار انجام دهد.
بدون سند نوشتن، حسابداری دوطرفهٔ کامل داشته باشید — ۱۴ روز رایگان
پرسشهای متداول
بدهکار و بستانکار یعنی چه؟
دو طرف هر رویداد مالیاند: بدهکار جایی است که ارزش به آن وارد میشود (مثلاً بانک وقتی پول میگیرد یا هزینه وقتی انجام میشود) و بستانکار جایی است که ارزش از آن خارج میشود (مثلاً بانک وقتی پول میدهد).
چرا هر سند باید دو طرف داشته باشد؟
چون پول یا ارزش هیچوقت از هیچ به وجود نمیآید یا ناپدید نمیشود؛ از جایی میآید و به جایی میرود. ثبت هر دو طرف باعث میشود جمع بدهکار و بستانکار همیشه برابر بماند و خطا آشکار شود.
چرا در صورتحساب بانک، واریز «بستانکار» است؟
چون صورتحساب از دید بانک نوشته شده است: واریز شما برای بانک بدهی به شماست، پس شما بستانکار بانک هستید. در دفاتر خود شما همان واریز، حساب بانک را بدهکار میکند.
آیا برای استفاده از نرمافزار حسابداری باید بدهکار و بستانکار بلد باشم؟
در نرمافزارهای جدید خیر؛ رویداد را به زبان ساده ثبت میکنید و سند دوطرفه خودکار ساخته میشود. دانستن منطق آن فقط به خواندن دفتر معین و تراز کمک میکند.
تیم محتوای اپتا؛ راهنمای ساده و کاربردی حسابداری و مدیریت مالی برای پیمانکاران ساختمانی. اینجا هر آنچه یک پیمانکار برای مدیریت مالی پروژه لازم دارد را به زبان روان توضیح میدهیم.
آمادهای مالی پروژهات را ساده کنی؟
۱۴ روز رایگان اپتا را امتحان کن؛ بدون نیاز به دانش حسابداری.
شروع رایگانمطالب مرتبط
 حسابداری پایه
دفتر کل و دفتر معین چیست؟ راهنمای ساده با تراز آزمایشی برای پروژههای ساختمانی
دفتر روزنامه، دفتر کل، دفتر معین و تراز آزمایشی چهار ابزار پایهٔ حسابداریاند که حسابدار و ممیز مالیاتی از شما میخواهند. در این مقاله به زبان ساده و با مثال پروژهٔ ساختمانی میخوانید هرکدام چیست و چطور از هم ساخته میشوند.
 حسابداری پایه
روش میانگین موزون در ارزیابی موجودی انبار + مثال (مقایسه با FIFO)
در روش میانگین موزون، بهای هر خروج از انبار برابر میانگین بهای موجودیِ همان لحظه است. این مقاله فرمول، مثال عددی و مقایسهٔ میانگین موزون با روش FIFO را برای کارگاههای ساختمانی توضیح میدهد.
 حسابداری پایه
حسابداری ساختمان: راهنمای کامل حسابداری پروژههای ساختمانی برای پیمانکاران
حسابداری ساختمان یعنی ثبت و طبقهبندی همهٔ هزینهها و درآمدهای یک پروژهٔ ساختمانی تا بهای تمامشده، سود و زیان و ماندهٔ طرفحسابها مشخص شود. این راهنما مفاهیم کلیدی و روش عملی را به زبان ساده توضیح میدهد.
دیدگاهها(۰)
هنوز دیدگاهی ثبت نشده است. اولین نفر باشید!
دیدگاه خود را بنویسید
دیدگاه شما پس از تأیید مدیر منتشر میشود.