تنخواهگردان کارگاه ساختمانی: تعریف، ثبت حسابداری و فرم تسویه
تنخواهگردان کارگاه ساختمانی چیست، سقفش چقدر باشد و چطور ثبت و تسویه شود؟ روش ثابت و غیرثابت، ثبتهای حسابداری با عدد، فرم صورتهزینه، قواعد کنترلی و اشتباهات رایج.
پاسخ کوتاه: تنخواهگردان کارگاه پولی است که برای هزینههای خرد و فوری کارگاه به یک نفر (معمولاً سرپرست کارگاه) سپرده میشود. پرداختش هزینه نیست؛ در حساب «تنخواهگردان» بدهکار میشود. هزینه زمانی ثبت میشود که تنخواهدار صورتهزینه با فاکتورها بدهد و تأیید شود. بهترین روش برای کارگاه تنخواه ثابت است: سقف ثابت، تسویهٔ منظم و شارژ دوباره به اندازهٔ هزینههای تأییدشده.
هیچ کارگاهی بدون پول نقد نمیچرخد: پیچ و چسب تمام میشود، وانت باید بار بیاورد و کارگر روزمزد همان روز مزد میخواهد. اگر برای هر کدام از اینها منتظر حواله از دفتر بمانید، کار میخوابد. اگر هم پول را بیحسابوکتاب بدهید، آخر ماه نمیدانید چه شده است. تنخواهگردان راه وسط این دو است. این مقاله توضیح میدهد تنخواه را چطور تعریف، ثبت، کنترل و تسویه کنید.
تنخواهگردان کارگاه چیست و چه هزینههایی با آن پرداخت میشود؟
تنخواهگردان مبلغی است که از حساب اصلی پروژه جدا و به یک «تنخواهدار» سپرده میشود. او با این پول هزینههای کوچک را میپردازد و مدارک را نگه میدارد. هزینههای مناسب تنخواه:
- مصالح و ابزار جزئی که خریدشان نمیتواند منتظر بماند (پیچ، چسب، دیسک، دستکش)؛
- کرایهٔ حمل، باربری و وانت؛
- دستمزد کارگر روزمزد یا کار کوتاهمدت (اگر طبق رویهٔ محاسبهٔ حقوق کارگر روزمزد ثبت شود)؛
- هزینههای جاری کارگاه: آبمعدنی و پذیرایی، قبض، تعمیرات کوچک.
خریدهای بزرگ مثل آهن، بتن یا پرداخت به پیمانکار جزء از تنخواه انجام نمیشوند. آنها مسیر عادی خرید و پرداخت را دارند تا فاکتور، تأیید و ثبت درست داشته باشند. برای مرزبندی، یک سقف خرید تکی تعیین کنید (مثلاً ۵ میلیون تومان)؛ بالاتر از آن، خرید عادی است.
تنخواه ثابت یا غیرثابت؟
دو روش رایج وجود دارد:
| ویژگی | تنخواه ثابت | تنخواه غیرثابت (علیالحساب) |
|---|---|---|
| سقف | همیشه ثابت (مثلاً ۵۰ میلیون) | هر بار مبلغی متفاوت |
| شارژ | دقیقاً به اندازهٔ هزینههای تأییدشده | هر وقت پول تمام شد، مبلغ دلخواه |
| کنترل | نقد + فاکتورهای تسویهنشده = سقف | باید مانده را جداگانه محاسبه کرد |
| مناسب برای | کارگاه با هزینههای تکراری | هزینهٔ یکباره (مثلاً سفر خرید) |
برای کارگاه، روش ثابت بهتر است چون یک قاعدهٔ سادهٔ کنترلی دارد: در هر لحظه، پول نقد تنخواهدار بهاضافهٔ فاکتورهایی که هنوز تسویه نشدهاند باید با سقف برابر باشد. هر اختلافی یعنی مدرکی گم شده یا پولی بیحساب خرج شده است.
چرخهٔ تنخواه از پرداخت تا تسویه چگونه است؟
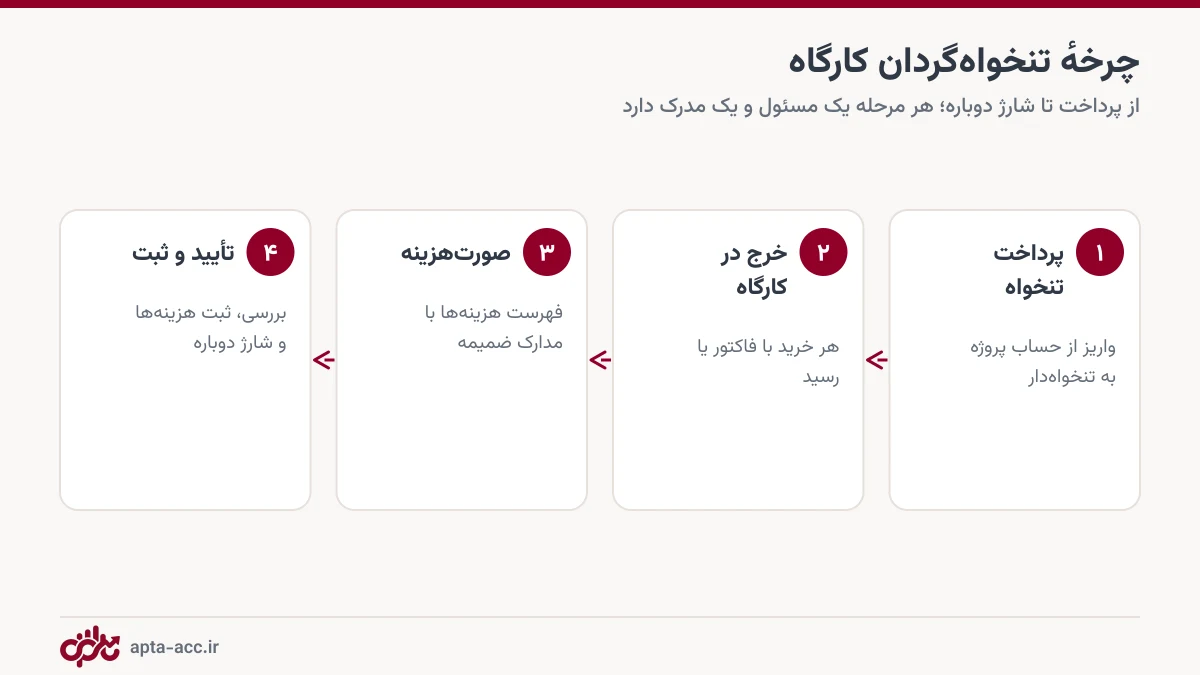
- پرداخت: مبلغ تنخواه از حساب بانکی پروژه به حساب یا کارت تنخواهدار واریز میشود.
- خرج: برای هر خرید فاکتور یا رسید گرفته میشود و عکسش همان روز فرستاده میشود.
- صورتهزینه: تنخواهدار فهرست هزینهها را با تاریخ، شرح، مبلغ، گروه هزینه و شمارهٔ مدرک تنظیم و امضا میکند.
- تأیید و ثبت: مسئول مالی مدارک را بررسی میکند، هزینهها را در گروه درست ثبت میکند و به اندازهٔ مبلغ تأییدشده تنخواه را شارژ میکند.
ثبت حسابداری تنخواه با مثال عددی
فرض کنید سقف تنخواه سرپرست کارگاه ۵۰ میلیون تومان است. بعد از دو هفته صورتهزینهای به مبلغ ۴۲ میلیون تومان میدهد: ۱۸ میلیون مصالح جزئی، ۹ میلیون حمل، ۱۰ میلیون دستمزد روزمزد و ۵ میلیون هزینهٔ جاری کارگاه. ماندهٔ نقد او باید ۸ میلیون باشد.
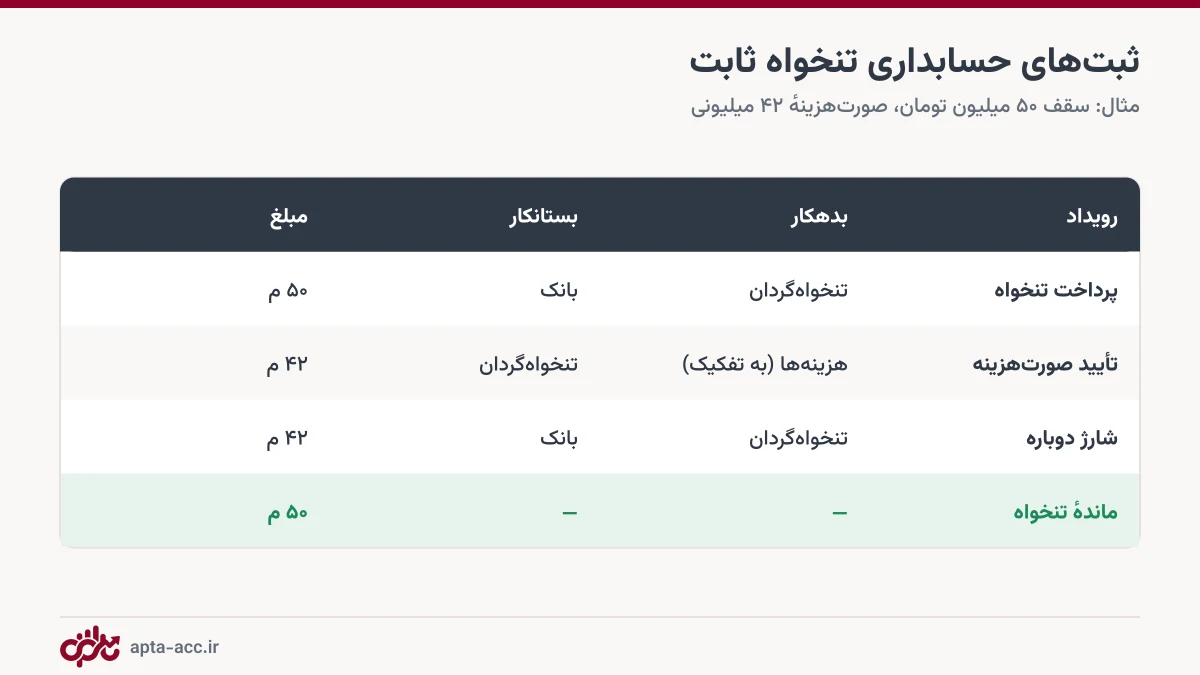
| ردیف | شرح سند | بدهکار | بستانکار |
|---|---|---|---|
| ۱ | پرداخت تنخواه به سرپرست کارگاه | تنخواهگردان — ۵۰٬۰۰۰٬۰۰۰ | بانک — ۵۰٬۰۰۰٬۰۰۰ |
| ۲ | تأیید صورتهزینهٔ شمارهٔ ۱ | مصالح ۱۸ م · حمل ۹ م · دستمزد ۱۰ م · جاری ۵ م | تنخواهگردان — ۴۲٬۰۰۰٬۰۰۰ |
| ۳ | شارژ دوبارهٔ تنخواه | تنخواهگردان — ۴۲٬۰۰۰٬۰۰۰ | بانک — ۴۲٬۰۰۰٬۰۰۰ |
بعد از سند سوم، ماندهٔ حساب تنخواهگردان دوباره ۵۰ میلیون است: ۸ میلیون نقد قبلی و ۴۲ میلیون واریز جدید. اگر سند دوم و سوم را در یک سند بزنید (هزینهها بدهکار، بانک بستانکار)، نتیجه همین است. مهم این است که هزینهها به تفکیک گروه ثبت شوند، نه با عنوان کلی «هزینهٔ تنخواه». در غیر این صورت گزارش قیمت تمامشده یک ردیف بزرگ و بیمعنی پیدا میکند. اگر با منطق بدهکار و بستانکار راحت نیستید، بدهکار و بستانکار به زبان ساده و سند حسابداری چیست؟ را بخوانید.
فرم صورتهزینهٔ تنخواه چه ستونهایی دارد؟
یک فرم ساده کافی است، به شرطی که همیشه کامل پر شود:
| ستون | توضیح |
|---|---|
| ردیف و تاریخ | تاریخ واقعی خرید، نه تاریخ تنظیم فرم |
| شرح | چه چیزی، برای کجای کار (مثلاً «۲۰ کیسه چسب کاشی — طبقهٔ سوم») |
| گروه هزینه | مصالح، حمل، دستمزد، جاری… مطابق سرفصلهای پروژه |
| فروشنده یا گیرنده | نام و در صورت امکان شمارهٔ تماس |
| شمارهٔ مدرک | شمارهٔ فاکتور یا رسید ضمیمه |
| مبلغ | به تومان یا ریال، یکسان در کل فرم |
پایین فرم سه عدد بیاید: سقف تنخواه، جمع این صورتهزینه و ماندهٔ نقد. رابطهٔ «سقف = جمع + مانده» باید برقرار باشد.
چه قواعدی جلوی اختلاف تنخواه را میگیرد؟
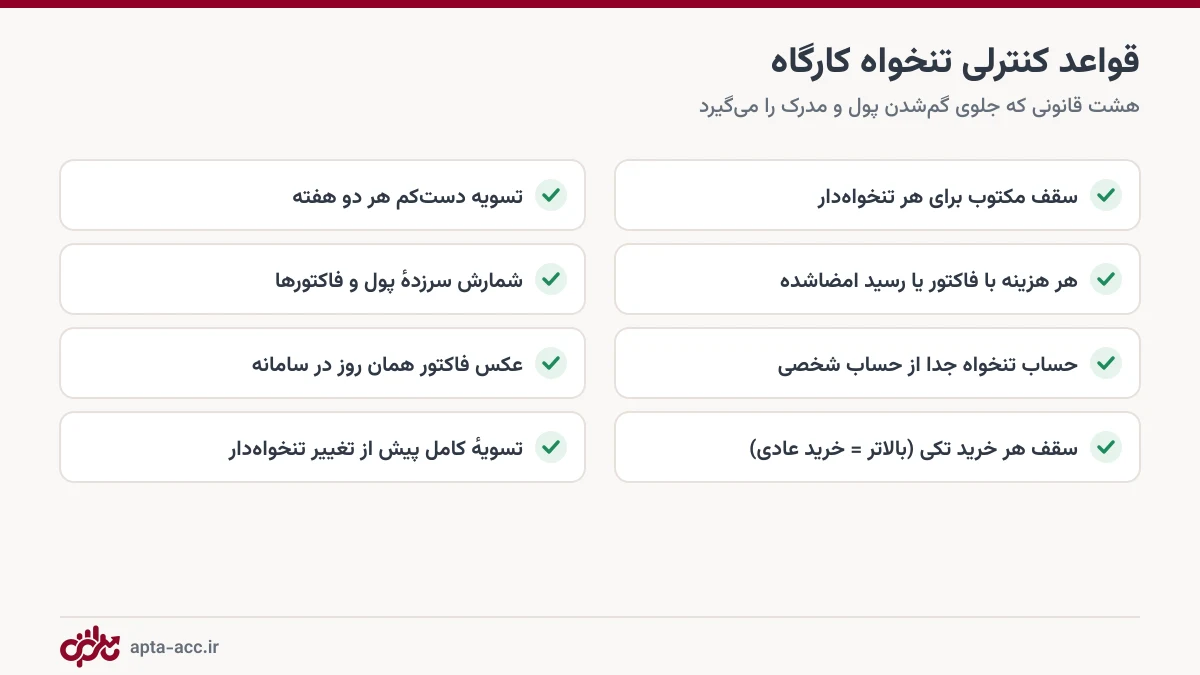
چند نکته بیش از بقیه اهمیت دارد:
- حساب جدا: پول تنخواه با پول شخصی تنخواهدار در یک کارت قاطی نشود؛ حداقل یک کارت جدا برای تنخواه داشته باشد.
- مدرک برای هزینهٔ بیفاکتور: برای کارگر روزمزد یا وانت، رسید امضاشده با نام، تاریخ، مبلغ و شمارهٔ تماس، بهاضافهٔ رسید کارتبهکارت.
- تسویهٔ منظم: هرچه فاصلهٔ تسویه بیشتر باشد، فاکتور بیشتری گم میشود. دستکم هر دو هفته یک بار و حتماً آخر ماه تسویه کنید.
- شمارش سرزده: گاهی بدون اطلاع قبلی پول و فاکتورها را بشمارید. این بخشی از کنترل داخلی پروژهٔ ساختمانی است، نه بیاعتمادی.
- تغییر تنخواهدار: قبل از اینکه تنخواه به نفر بعدی برسد، تسویهٔ کامل و صورتجلسهٔ تحویل لازم است.
اشتباهات رایج در تنخواه کارگاه
- ثبت کل مبلغ تنخواه بهعنوان هزینه در روز پرداخت. هزینهها جلو میافتند و طلب از تنخواهدار دیده نمیشود.
- ثبت همهٔ هزینهها با یک عنوان کلی، که گزارش هزینه به تفکیک گروه را بیاعتبار میکند.
- دادن تنخواه جدید بدون تسویهٔ قبلی، که چند تنخواه باز روی هم انباشته میکند.
- خرید بزرگ از محل تنخواه برای دور زدن فرایند خرید.
- پذیرفتن عدد کلی بدون فهرست، مثل «۱۲ میلیون خرج کارگاه شد».
تنخواه را در اپتا چطور مدیریت کنیم؟
در نرمافزار حسابداری ساختمان اپتا برای هر تنخواهدار یک حساب از نوع صندوق تعریف کنید، مثلاً «تنخواه سرپرست کارگاه». واریز از بانک به این حساب با «انتقال بین حسابها» ثبت میشود و هزینه نیست. هر هزینه هم از همین حساب پرداخت میشود، با گروه هزینه و عکس فاکتور. ماندهٔ حساب در هر لحظه نشان میدهد چقدر نقد پیش تنخواهدار مانده است. روش ثبت را در آموزش حسابهای بانکی و انتقال بین حسابها و آموزش ثبت و دستهبندی هزینهها ببینید. اگر تنخواه را شرکای پروژه تأمین میکنند، اپتا سهم هر شریک را هم بر اساس قدرالسهم حساب میکند.
جمعبندی
تنخواه را با سقف مکتوب و روش ثابت راه بیندازید. پرداختش را هزینه نزنید، هزینهها را به تفکیک گروه و فقط با مدرک ثبت کنید، منظم تسویه کنید و گاهی سرزده بشمارید. با این چند قاعده، تنخواه از منبع اختلاف به ابزاری برای سرعت کارگاه تبدیل میشود.
این مطلب بخشی از راهنمای جامع حسابداری ساختمان است.
تنخواه و هزینههای کارگاه را در اپتا با عکس فاکتور ثبت کنید — ۱۴ روز رایگان
پرسشهای متداول
تنخواهگردان کارگاه چیست؟
مبلغی است که از حساب اصلی پروژه به سرپرست یا مسئول خرید کارگاه داده میشود تا هزینههای کوچک و فوری (مصالح جزئی، حمل، دستمزد روزانه، پذیرایی) را بپردازد و بعد با ارائهٔ فاکتورها تسویه کند. تا تسویه نشده، این پول هزینه نیست؛ طلب پروژه از تنخواهدار است.
سقف تنخواه کارگاه چقدر باشد؟
معمولاً به اندازهٔ هزینههای خرد یک تا دو هفتهٔ کارگاه. اگر تنخواه هر چند روز یک بار تمام میشود، سقف کم است؛ اگر ماهها تسویه نمیشود، زیاد است و ریسک گمشدن مدارک و پول بالا میرود.
پرداخت تنخواه در کدام حساب ثبت میشود؟
در حساب «تنخواهگردان» یا حساب صندوق به نام همان شخص (گروه داراییهای جاری)، بدهکار؛ و حساب بانک بستانکار. هزینه فقط وقتی ثبت میشود که صورتهزینه با مدارک تأیید شود.
هزینهٔ بدون فاکتور تنخواه را چه کنیم؟
برای هزینههایی که فاکتور رسمی ندارند (کارگر روزمزد، حمل با وانت) رسید امضاشده با نام، تاریخ، مبلغ و شمارهٔ تماس گیرنده بگیرید و رسید کارتبهکارت را ضمیمه کنید. هزینهٔ بدون هیچ مدرک را تأیید نکنید.
تنخواه ثابت بهتر است یا غیرثابت؟
برای کارگاه، روش ثابت کنترل سادهتری دارد: سقف همیشه ثابت است و هر بار دقیقاً به اندازهٔ هزینههای تأییدشده شارژ میشود؛ پس در هر لحظه «پول نقد + فاکتورهای تسویهنشده» باید برابر سقف باشد.
تیم محتوای اپتا؛ راهنمای ساده و کاربردی حسابداری و مدیریت مالی برای پیمانکاران ساختمانی. اینجا هر آنچه یک پیمانکار برای مدیریت مالی پروژه لازم دارد را به زبان روان توضیح میدهیم.
آمادهای مالی پروژهات را ساده کنی؟
۱۴ روز رایگان اپتا را امتحان کن؛ بدون نیاز به دانش حسابداری.
شروع رایگانمطالب مرتبط
 حسابداری پایه
سرفصل حسابهای شرکت پیمانکاری و پروژهٔ ساختمانی (کدینگ آماده)
سرفصل حسابها (کدینگ) ستون فقرات حسابداری هر پروژه است. یک کدینگ آماده برای پیمانکاران و سازندهها با گروه، کل و معین، همراه با نکات طراحی سرفصل برای چند پروژه و اشتباههایی که گزارشها را بیاستفاده میکند.
 حسابداری پایه
فایل اکسل حسابداری پیمانکاری رایگان (دانلود) + آموزش استفاده
فایل اکسل رایگان حسابداری پیمانکاری با ۶ برگهٔ آماده: دفتر پرداخت و دریافت، طرفحسابها، صورتوضعیت، چکها، کارگران و دستمزد و خلاصهٔ پروژه. دانلود کنید و ببینید هر برگه را چطور پر کنید و کجا اکسل دیگر کافی نیست.
 حسابداری پایه
سند حسابداری چیست؟ انواع سند و نمونهٔ ثبت برای پروژهٔ ساختمانی
سند حسابداری مدرک ثبت هر رویداد مالی است: تاریخ، شماره، شرح، طرف بدهکار و بستانکار. در این راهنما اجزای سند، انواع آن و ۶ نمونهٔ واقعی ثبت سند در پروژهٔ ساختمانی را میبینید.
دیدگاهها(۰)
هنوز دیدگاهی ثبت نشده است. اولین نفر باشید!
دیدگاه خود را بنویسید
دیدگاه شما پس از تأیید مدیر منتشر میشود.