قیمت تمامشدهٔ ساختمان: محاسبهٔ بهای هر متر مربع با هزینهٔ واقعی (با مثال)
بهای تمامشدهٔ هر متر مربع، مهمترین عدد برای قیمتگذاری فروش و سنجش سود پروژه است. در این مقاله اجزای قیمت تمامشده، فرق زیربنا و متراژ مفید و روش محاسبه با هزینههای واقعی را با مثال عددی میخوانید.
پاسخ کوتاه: بهای تمامشدهٔ هر متر = جمع هزینههای واقعی ساخت ÷ متراژ. برای مقایسهٔ هزینه با پروژههای دیگر بر زیربنای کل و برای قیمتگذاری فروش بر متراژ مفید قابل فروش تقسیم کنید. عدد باید از هزینههای ثبتشده (صورتوضعیت، مصالح، دستمزد و هزینههای جاری) و ماهانه بهروز شود.
«ساخت متری چند درمیآید؟» شاید پرتکرارترین سؤال در صنعت ساختمان باشد. پاسخ دقیق آن فقط از دفاتر خود پروژه بیرون میآید، نه از نرخهای شنیدهشده. سازندهای که بهای واقعی هر متر را نداند، قیمت پیشفروش را حدسی تعیین میکند و ممکن است پروژهای پرزحمت را با سود ناچیز یا حتی زیان تمام کند.
اجزای قیمت تمامشده
- پیمانکاران جزء: مبلغ صورتوضعیتها (اسکلت، تأسیسات، نما و ...).
- مصالح و ابزار: فاکتورهای خرید؛ بهتر است از انبار و مصرف واقعی کنترل شود.
- دستمزد کارگران روزمزد و علیالحسابها.
- هزینههای جاری کارگاه: آب و برق، حمل، اجارهٔ ماشینآلات، نگهبانی.
- هزینههای غیرمستقیم: پروانه و عوارض، طراحی، نظارت، بیمه، هزینهٔ تأمین مالی.
- زمین: معمولاً جدا محاسبه میشود؛ در مشارکت در ساخت، سهم مالک زمین با متراژ واگذاری جبران میشود.
زیربنا یا متراژ مفید؟
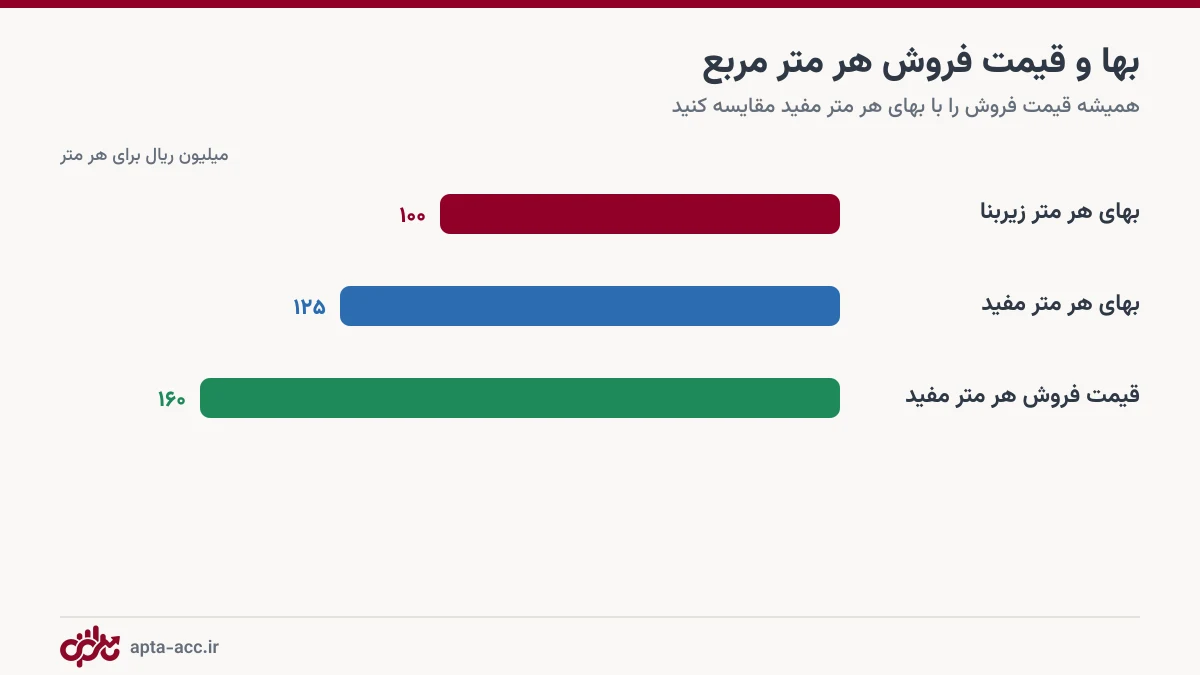
زیربنای کل شامل مشاعات، راهپله، پارکینگ و دیوارهاست؛ متراژ مفید فقط فضای قابل فروش است و معمولاً ۷۰ تا ۸۵ درصد زیربناست. همین اختلاف باعث میشود «بهای هر متر مفید» بهطور محسوسی از «بهای هر متر زیربنا» بیشتر باشد.
| شاخص | محاسبه | مثال |
|---|---|---|
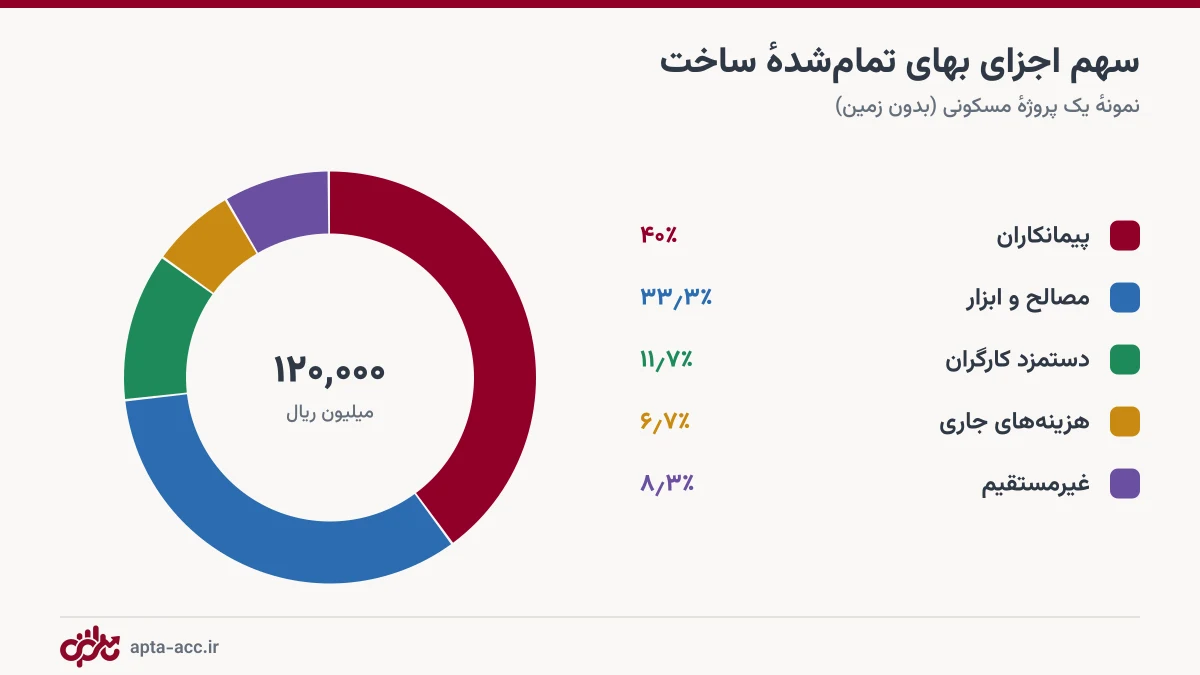
| جمع هزینهٔ واقعی | همهٔ سرفصلها | ۱۲۰٬۰۰۰ میلیون ریال |
| زیربنای کل | از پروانه | ۱٬۲۰۰ متر |
| متراژ مفید | جمع متراژ واحدها | ۹۶۰ متر |
| بهای هر متر زیربنا | ۱۲۰٬۰۰۰ ÷ ۱٬۲۰۰ | ۱۰۰ میلیون ریال |
| بهای هر متر مفید | ۱۲۰٬۰۰۰ ÷ ۹۶۰ | ۱۲۵ میلیون ریال |
اگر میانگین فروش هر متر مفید ۱۶۰ میلیون ریال باشد، حاشیهٔ سود هر متر ۳۵ میلیون ریال است، نه ۶۰ میلیون (که از مقایسهٔ اشتباه با بهای هر متر زیربنا به دست میآید).
اشتباهات رایج در محاسبه
- فراموشکردن هزینههای کوچک: هزینههای جاری و حمل اغلب ثبت نمیشوند و در جمع، چند درصد بها را تشکیل میدهند.
- شمردن پیشپرداخت بهعنوان هزینه: پیشپرداخت تا کار انجام نشده، هزینه نیست.
- کنارگذاشتن کار انجامنشده: در پروژهٔ نیمهکاره، هزینهٔ واقعی تاکنون را با بودجهٔ باقیمانده جمع کنید تا بهای نهایی تخمین زده شود.
- یکبار محاسبه: بها باید هر ماه با هزینههای جدید بهروز شود؛ تورم مصالح عدد را سریع تغییر میدهد.
بهای تمامشدهٔ هر متر در اپتا
در اپتا کافی است زیربنای کل و متراژ مفید را یکبار در همان صفحهٔ «گزارشها ← گزارشهای تکمیلی ← بهای تمامشدهٔ هر متر» وارد کنید. گزارش «بهای تمامشدهٔ هر متر» از روی صورتوضعیتها، فاکتورهای مصالح، دستمزد کارگران و هزینههای ثبتشده، بهای هر متر زیربنا و هر متر مفید را به تفکیک سرفصل نشان میدهد؛ در کنار آن میانگین قیمت فروش هر متر از قراردادهای پیشفروش، و حاشیهٔ هر متر (تاکنون) را هم میبینید.
جمعبندی
قیمت تمامشدهٔ هر متر عددی نیست که یکبار برآورد شود؛ نتیجهٔ ثبت دقیق همهٔ هزینهها و بهروزرسانی ماهانه است. با تفکیک زیربنا از متراژ مفید و مقایسهٔ درست با قیمت فروش، قیمتگذاری پیشفروش هم منطقی و قابل دفاع میشود. برای برآورد اولیه پیش از شروع کار، مقالهٔ برآورد هزینهٔ ساخت را ببینید.
بهای واقعی هر متر پروژهتان را در اپتا ببینید — ۱۴ روز رایگان
پرسشهای متداول
قیمت تمامشدهٔ ساختمان شامل چه هزینههایی است؟
همهٔ هزینههایی که برای ساخت پرداخت میشود: پیمانکاران و صورتوضعیتها، مصالح و ابزار، دستمزد کارگران، هزینههای جاری کارگاه، پروانه و عوارض، طراحی و نظارت و هزینهٔ تأمین مالی. قیمت زمین معمولاً جداگانه محاسبه و سپس اضافه میشود.
بهای هر متر را بر زیربنا تقسیم کنیم یا متراژ مفید؟
هر دو کاربرد دارند: تقسیم بر زیربنای کل برای مقایسهٔ هزینهٔ ساخت با پروژههای دیگر مناسب است و تقسیم بر متراژ مفید قابل فروش برای قیمتگذاری فروش؛ چون خریدار فقط متراژ مفید را میخرد.
چرا بهای واقعی با برآورد اولیه فرق دارد؟
به دلیل تورم قیمت مصالح، تغییرات طرح، پرت مصالح، تأخیر و هزینههای پیشبینینشده. به همین دلیل باید بهای واقعی بهصورت ماهانه از روی هزینههای ثبتشده محاسبه شود، نه فقط یکبار در ابتدای کار.
حاشیهٔ سود هر متر چطور محاسبه میشود؟
میانگین قیمت فروش هر متر مفید منهای بهای تمامشدهٔ هر متر مفید. اگر پروژه هنوز تمام نشده، برای بها از بیشترِ «هزینهٔ واقعی تاکنون» و «بودجهٔ کل» استفاده کنید تا سود را بیش از واقع نشان ندهد.
تیم محتوای اپتا؛ راهنمای ساده و کاربردی حسابداری و مدیریت مالی برای پیمانکاران ساختمانی. اینجا هر آنچه یک پیمانکار برای مدیریت مالی پروژه لازم دارد را به زبان روان توضیح میدهیم.
آمادهای مالی پروژهات را ساده کنی؟
۱۴ روز رایگان اپتا را امتحان کن؛ بدون نیاز به دانش حسابداری.
شروع رایگانمطالب مرتبط
 مدیریت پروژه
انبارداری کارگاه ساختمانی: راهنمای کامل مدیریت انبار مصالح و ابزار
انبارداری کارگاه ساختمانی یعنی ثبت دقیق ورود، خروج، انتقال و برگشت مصالح و ابزار تا موجودی، ارزش و محل مصرف هر قلم همیشه مشخص باشد. این راهنما اصول، اسناد و گزارشهای انبار کارگاه را قدمبهقدم توضیح میدهد.
 مدیریت پروژه
کاردکس انبار چیست؟ آموزش خواندن و تهیه کاردکس کالا (با نمونه)
کاردکس انبار، کارت تاریخچهٔ یک کالاست که همهٔ ورودها، خروجها و ماندهٔ مقدار و ارزش آن را به ترتیب تاریخ نشان میدهد. در این مقاله ستونهای کاردکس، نمونهٔ عددی و کاربرد آن در کارگاه ساختمانی را توضیح میدهیم.
 مدیریت پروژه
انبارگردانی چیست؟ روش انبارگردانی کارگاه ساختمانی و ثبت کسری و اضافی
انبارگردانی یعنی شمارش فیزیکی موجودی و مقایسهٔ آن با موجودی سیستم تا کسریها و اضافیها کشف و اصلاح شوند. این راهنما مراحل انبارگردانی، علتهای رایج مغایرت و روش ثبت اصلاحیه را توضیح میدهد.
دیدگاهها(۰)
هنوز دیدگاهی ثبت نشده است. اولین نفر باشید!
دیدگاه خود را بنویسید
دیدگاه شما پس از تأیید مدیر منتشر میشود.