سرفصل حسابهای شرکت پیمانکاری و پروژهٔ ساختمانی (کدینگ آماده)
سرفصل حسابها (کدینگ) ستون فقرات حسابداری هر پروژه است. یک کدینگ آماده برای پیمانکاران و سازندهها با گروه، کل و معین، همراه با نکات طراحی سرفصل برای چند پروژه و اشتباههایی که گزارشها را بیاستفاده میکند.
پاسخ کوتاه: سرفصل حسابها (کدینگ) فهرست همهٔ حسابهایی است که سندها در آنها ثبت میشوند، در سه سطح گروه، کل و معین و یک سطح تفصیلی برای اشخاص و پروژهها. در شرکت پیمانکاری، پروژه را با «مرکز هزینه» روی هر سند مشخص کنید، نه با ساختن سرفصل جدا برای هر پروژه.
اگر سندها در حسابهای درست ننشینند، هیچ گزارشی قابل اعتماد نیست. «متفرقه» که نیمی از هزینهها را بخورد، یعنی نمیدانید پول کجا رفته است. سرفصل خوب این مشکل را از ریشه حل میکند. این مقاله یک کدینگ آماده، متناسب با حسابداری ساختمان و پیمانکاری، به شما میدهد.
ساختار سطوح کدینگ
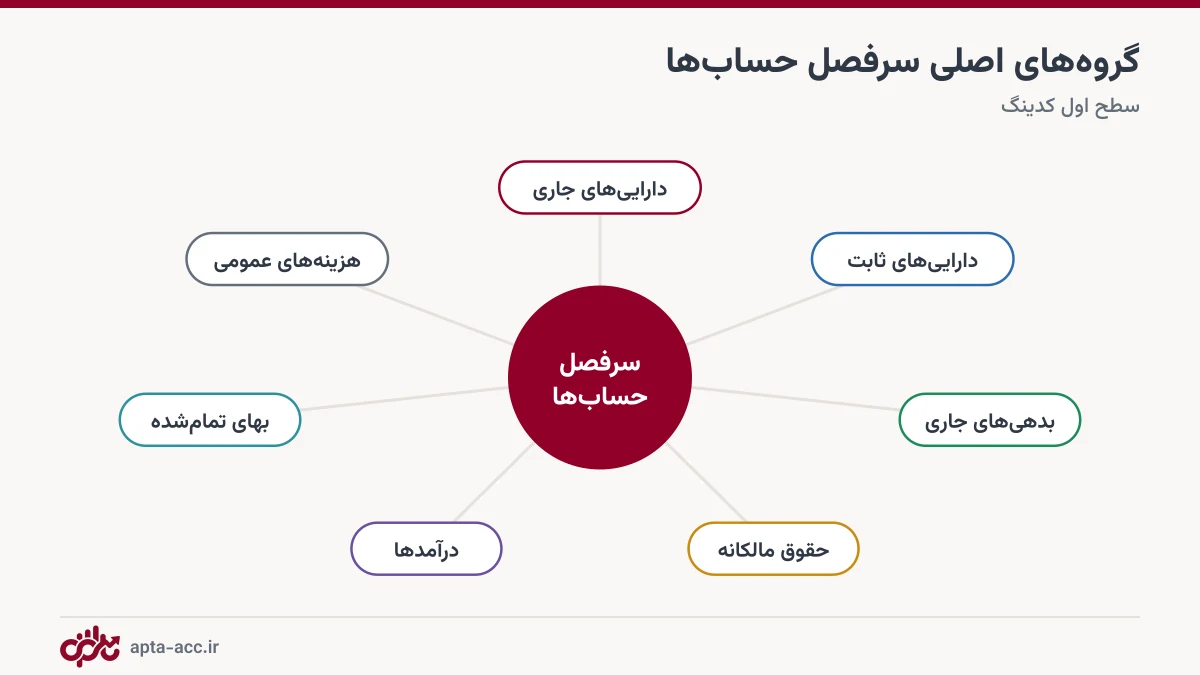
- گروه: بزرگترین دسته (دارایی جاری، بدهی جاری، درآمد…). کد یکرقمی.
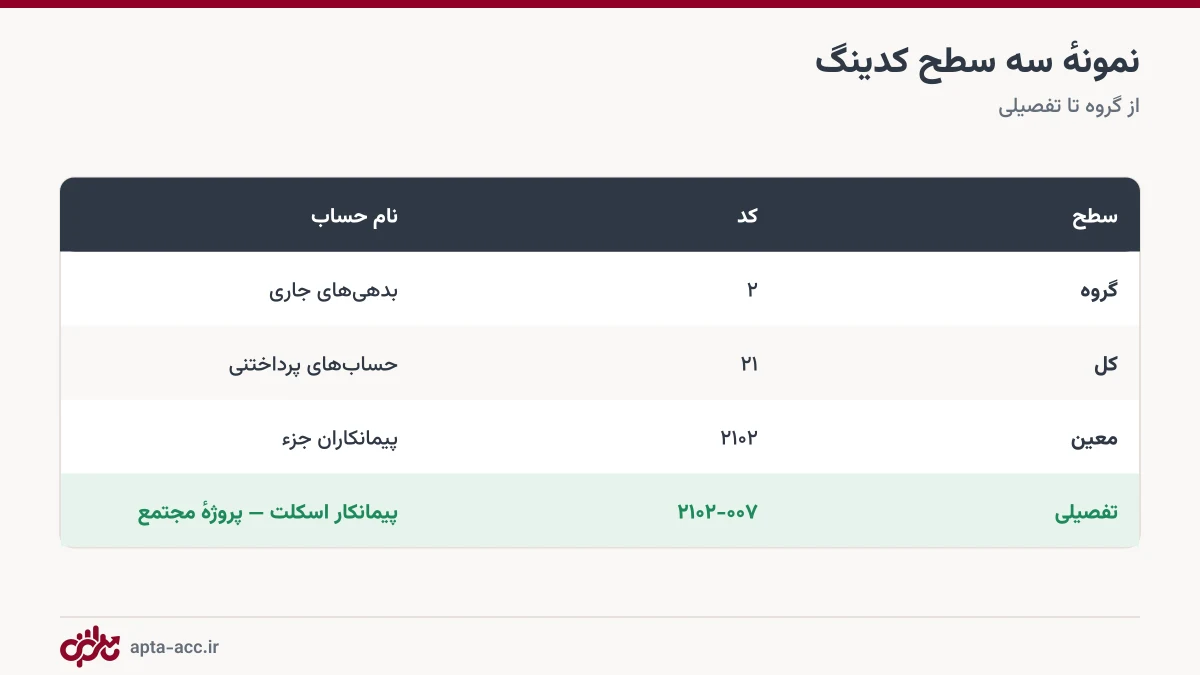
- کل: زیرگروههای اصلی (موجودی نقد، حسابهای پرداختنی…). کد دورقمی.
- معین: جزئیات قابل گزارش (بانکها، پیمانکاران جزء، مصالح…). کد چهاررقمی.
- تفصیلی: اشخاص، بانکهای مشخص و پروژهها (مرکز هزینه).
کدینگ آمادهٔ پیمانکاری و پروژهٔ ساختمانی
| کد | حساب | معینهای پیشنهادی |
|---|---|---|
| ۱۱ | موجودی نقد و بانک | صندوق کارگاه، بانکها (هر بانک یک تفصیلی) |
| ۱۲ | حسابها و اسناد دریافتنی | مطالبات از کارفرما، خریداران واحدها، چکهای دریافتنی |
| ۱۳ | پیشپرداختها و علیالحساب | پیشپرداخت به مصالحفروش، علیالحساب کارگران، علیالحساب پیمانکاران جزء |
| ۱۴ | سپردهها | حسن انجام کار نزد کارفرما، سپردهٔ بیمه نزد کارفرما، سپردههای ضمانتنامه |
| ۱۵ | موجودی مصالح و کار در جریان | مصالح انبار کارگاه، پروژههای در جریان ساخت |
| ۱۷ | داراییهای ثابت | ماشینآلات، ابزار، تجهیزات کارگاه |
| ۲۱ | حسابها و اسناد پرداختنی | مصالحفروشان، پیمانکاران جزء، چکهای پرداختنی |
| ۲۲ | کسورات و سپردههای پرداختنی | حسن انجام کار پیمانکاران، سپردهٔ بیمهٔ پیمانکاران، مالیات تکلیفی پرداختنی |
| ۲۳ | پیشدریافتها | پیشپرداخت دریافتی از کارفرما، پیشفروش واحدها |
| ۲۴ | دستمزد پرداختنی | حقوق و دستمزد کارگران، حق بیمهٔ پرداختنی |
| ۳۱ | حقوق مالکانه | سرمایه، حساب جاری شرکا، سود انباشته |
| ۴۱ | درآمدها | درآمد پیمان، تعدیل، فروش واحدها |
| ۵۱ | بهای تمامشدهٔ پروژه | زمین و مجوز، مصالح، دستمزد مستقیم، پیمانکاران جزء، ماشینآلات، هزینههای جاری کارگاه |
| ۶۱ | هزینههای عمومی و اداری | دفتر مرکزی، حقوق اداری، بالاسری |
| ۶۲ | هزینههای مالی | کارمزد ضمانتنامه، سود وام |
این کدینگ نقطهٔ شروع است. اگر شرکت حقوقی هستید، آن را با حسابدار رسمیتان و الزامات دفاتر قانونی تطبیق دهید.
پروژهها را چطور در کدینگ جدا کنیم؟
رایجترین اشتباه این است که برای هر پروژه یک سری حساب کل جدا ساخته شود («مصالح پروژه الف»، «مصالح پروژه ب»…). بعد از سه پروژه کدینگ غیرقابلمدیریت میشود. راه درست این است که حسابها یکسان بمانند و پروژه روی هر سند بهعنوان مرکز هزینه یا تفصیلی ثبت شود. آنوقت میتوانید هم «مصالح همهٔ پروژهها» و هم «همهٔ هزینههای پروژهٔ الف» را با یک فیلتر ببینید. مدیریت چند پروژه را در مدیریت مالی چند پروژهٔ همزمان بخوانید.
پنج قاعدهٔ طراحی سرفصل
- «متفرقه» ممنوع: اگر حسابی بیش از ۵٪ هزینهها را گرفت، باید شکسته شود.
- اشخاص در تفصیلی: برای هر پیمانکار حساب معین جدا نسازید.
- بهای تمامشده جدا از هزینهٔ عمومی: هزینهٔ دفتر مرکزی جزو بهای تمامشدهٔ ساختمان نیست، مگر با تسهیم آگاهانه (هزینهٔ بالاسری).
- کسورات جدا: حسن انجام کار و سپردهٔ بیمه، هم دریافتنی و هم پرداختنی، حساب خودشان را دارند.
- ثبات: وسط سال کد حسابها را عوض نکنید؛ حساب جدید اضافه کنید.
سرفصل حسابها در اپتا
در نرمافزار حسابداری ساختمان اپتا لازم نیست کدینگ طراحی کنید. سرفصل استاندارد پشت صحنه آماده است، هر پروژه خودبهخود مرکز هزینهٔ جداست و شما فقط دستهٔ هزینه و طرفحساب را انتخاب میکنید. حسابدار شما دفتر کل، معین و تراز آزمایشی را بر همین ساختار تحویل میگیرد.
کدینگ و گزارشهای مدیریتی
کدینگ خوب فقط برای دفاتر قانونی نیست؛ گزارشهای مدیریتی را هم شکل میدهد. اگر هزینهها را به معینهای مصالح، دستمزد، پیمانکاری، ماشینآلات و هزینههای عمومی کارگاه تقسیم کرده باشید، گزارش بهای تمامشده به تفکیک نوع هزینه بدون کار اضافه ساخته میشود. اگر پروژه یا فاز هم بهعنوان بعد جداگانه ثبت شود، همان هزینهها به تفکیک هر پروژه و هر فاز هم قابل گزارشاند.
یک اشتباه رایج، ساختن حساب کل جدا برای هر پروژه است. این کار در شروع ساده به نظر میرسد، ولی با زیاد شدن پروژهها، کدینگ شلوغ میشود و گزارش تلفیقی سخت. راه بهتر این است که کدینگ یکی بماند و پروژه بهعنوان مرکز هزینه یا تفصیلی شناور روی هر سند ثبت شود.
اگر حسابدار پروژه هستید و میخواهید کدینگ را در نرمافزار پیاده کنید، آموزش فعالسازی میز حسابدار و کدینگ حسابها را ببینید.
پیش از قطعی کردن کدینگ، آن را با گزارشهایی که میخواهید بگیرید محک بزنید: اگر بهای تمامشدهٔ هر متر، سود هر پروژه، ماندهٔ هر طرف حساب و خروجیهای مالیاتی از این ساختار به دست میآید، کدینگ کافی است و بیش از آن، فقط کار ثبت را سخت میکند.
جمعبندی
سرفصل حساب خوب یعنی هر ریال جای مشخصی دارد: پروژه روی سند، اشخاص در تفصیلی، بهای تمامشده جدا از هزینهٔ عمومی و کسورات در حساب خودشان. با همین چهار اصل، گزارشها از روز اول قابل اعتماد میشوند.
با سرفصل آماده و مرکز هزینهٔ خودکار شروع کنید — ۱۴ روز رایگان
پرسشهای متداول
سرفصل حسابها یا کدینگ حسابداری چیست؟
فهرست ساختیافتهٔ همهٔ حسابهایی است که سندها در آنها ثبت میشوند، معمولاً در سه سطح گروه، کل و معین (و گاهی تفصیلی)، هر کدام با یک کد عددی.
برای چند پروژه سرفصل جدا بسازم؟
نه. سرفصل یکسان نگه دارید و پروژه را بهعنوان «مرکز هزینه» یا «تفصیلی» روی هر سند مشخص کنید. اینطوری گزارش هر پروژه و گزارش تلفیقی هر دو ممکن میشود.
طرفحسابها (پیمانکاران، فروشندگان) کجای کدینگ میآیند؟
در سطح تفصیلی زیر حسابهای معین مثل «حسابهای پرداختنی تجاری» یا «پیشپرداختها». برای هر شخص یک حساب معین جدا ساختن، کدینگ را شلوغ و بینظم میکند.
اگر از نرمافزار ساده استفاده کنم به کدینگ نیاز دارم؟
نرمافزارهای ساده سرفصل استاندارد را پشت صحنه میسازند و شما فقط دستهٔ هزینه و طرفحساب را انتخاب میکنید. دانستن ساختار برای خواندن تراز و دفتر معین مفید است.
کدینگ چند سطحی یعنی چه؟
ساختاری با سطح گروه، کل، معین و تفصیلی؛ هر سطح جزئیتر از قبلی است و گزارشها در هر سطح قابل جمعبندیاند.
آیا میتوان بعداً سرفصل اضافه کرد؟
بله؛ اضافه کردن معین یا تفصیلی جدید ساده است، ولی تغییر ساختار حسابهای کل پس از ثبت سندها کار پیچیدهای است. ساختار اصلی را از ابتدا درست بچینید.
هزینههای غیرمستقیم کارگاه کجا ثبت شوند؟
در معین جداگانه، مثل هزینههای عمومی کارگاه، تا بعداً به پروژهها یا فازها تسهیم شوند.
کدینگ استاندارد برای پیمانکاران وجود دارد؟
نمونههای رایجی وجود دارد ولی هر شرکت باید آن را با نیاز گزارشگیری خودش تطبیق دهد.
تیم محتوای اپتا؛ راهنمای ساده و کاربردی حسابداری و مدیریت مالی برای پیمانکاران ساختمانی. اینجا هر آنچه یک پیمانکار برای مدیریت مالی پروژه لازم دارد را به زبان روان توضیح میدهیم.
آمادهای مالی پروژهات را ساده کنی؟
۱۴ روز رایگان اپتا را امتحان کن؛ بدون نیاز به دانش حسابداری.
شروع رایگانمطالب مرتبط
 حسابداری پایه
تنخواهگردان کارگاه ساختمانی: تعریف، ثبت حسابداری و فرم تسویه
تنخواهگردان کارگاه ساختمانی چیست، سقفش چقدر باشد و چطور ثبت و تسویه شود؟ روش ثابت و غیرثابت، ثبتهای حسابداری با عدد، فرم صورتهزینه، قواعد کنترلی و اشتباهات رایج.
 حسابداری پایه
فایل اکسل حسابداری پیمانکاری رایگان (دانلود) + آموزش استفاده
فایل اکسل رایگان حسابداری پیمانکاری با ۶ برگهٔ آماده: دفتر پرداخت و دریافت، طرفحسابها، صورتوضعیت، چکها، کارگران و دستمزد و خلاصهٔ پروژه. دانلود کنید و ببینید هر برگه را چطور پر کنید و کجا اکسل دیگر کافی نیست.
 حسابداری پایه
سند حسابداری چیست؟ انواع سند و نمونهٔ ثبت برای پروژهٔ ساختمانی
سند حسابداری مدرک ثبت هر رویداد مالی است: تاریخ، شماره، شرح، طرف بدهکار و بستانکار. در این راهنما اجزای سند، انواع آن و ۶ نمونهٔ واقعی ثبت سند در پروژهٔ ساختمانی را میبینید.
دیدگاهها(۰)
هنوز دیدگاهی ثبت نشده است. اولین نفر باشید!
دیدگاه خود را بنویسید
دیدگاه شما پس از تأیید مدیر منتشر میشود.