کنترل بودجهٔ پروژهٔ ساختمانی: بودجه در برابر عملکرد و هشدار عبور از سقف
بیشتر پروژهها یکشبه از بودجه خارج نمیشوند؛ ذرهذره و بیصدا. در این مقاله روش تعریف بودجه به تفکیک سرفصل، مقایسهٔ ماهانه با عملکرد واقعی، تعیین آستانهٔ هشدار و اقدام اصلاحی را با مثال یاد میگیرید.
پاسخ کوتاه: کنترل بودجه یعنی برای هر سرفصل هزینه (پیمانکاران، مصالح، دستمزد، هزینههای جاری) سقف تعیین کنید، عملکرد واقعی را بهطور خودکار از هزینههای ثبتشده جمع بزنید و با رسیدن به آستانهٔ هشدار (مثلاً ۹۰٪) پیش از عبور از سقف اقدام کنید.
کمتر پروژهای پیدا میشود که یک روز صبح ناگهان «از بودجه خارج شود». معمولاً هر ماه چند درصد اینجا و آنجا اضافه خرج میشود و وقتی کسی متوجه میشود، پول نازککاری خرج سفتکاری شده است. کنترل بودجه یعنی دیدن این انحرافها وقتی هنوز کوچکاند.
قدم ۱: بودجه را به سرفصلهای قابلکنترل بشکنید
بودجهٔ کل پروژه بهتنهایی کمکی نمیکند؛ باید بدانید کدام بخش در حال انحراف است. سرفصلها را طوری انتخاب کنید که دقیقاً با دستهبندی ثبت هزینهها یکی باشند؛ وگرنه مقایسه دستی و خطادار میشود.
| سرفصل | بودجه | عملکرد تاکنون | مصرف | وضعیت |
|---|---|---|---|---|
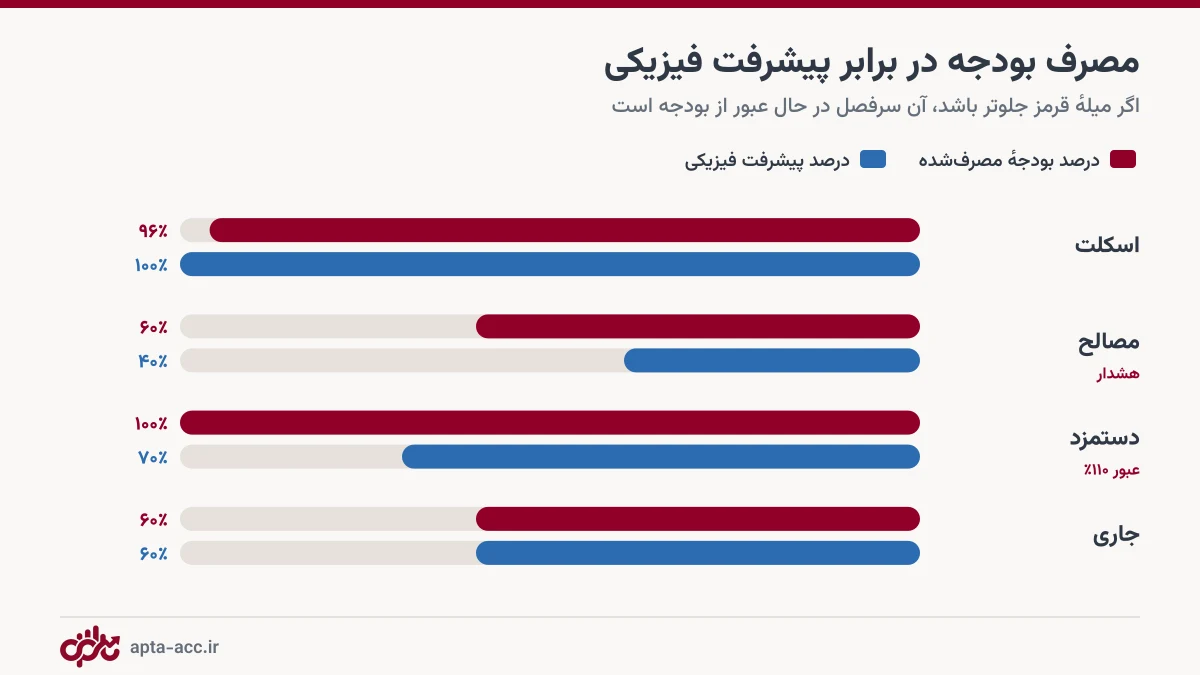
| پیمانکار اسکلت | ۲۰٬۰۰۰ | ۱۹٬۲۰۰ | ۹۶٪ | نزدیک سقف |
| مصالح و ابزار | ۳۵٬۰۰۰ | ۲۱٬۰۰۰ | ۶۰٪ | در محدوده |
| دستمزد روزمزد | ۸٬۰۰۰ | ۸٬۸۰۰ | ۱۱۰٪ | عبور از بودجه |
| هزینههای جاری | ۴٬۰۰۰ | ۲٬۴۰۰ | ۶۰٪ | در محدوده |
ارقام به میلیون ریال. در این مثال دستمزد از سقف گذشته و اسکلت در آستانهٔ عبور است؛ دو جایی که باید همین هفته بررسی شوند.
قدم ۲: درصد مصرف را با درصد پیشرفت مقایسه کنید
۶۰٪ مصرف بودجهٔ مصالح خوب است یا بد؟ بستگی به پیشرفت فیزیکی دارد. اگر فقط ۴۰٪ کار انجام شده و ۶۰٪ بودجه مصرف شده، آن سرفصل در مسیر عبور از سقف است، حتی اگر هنوز هشدار نداده باشد.
قدم ۳: آستانهٔ هشدار و اقدام اصلاحی
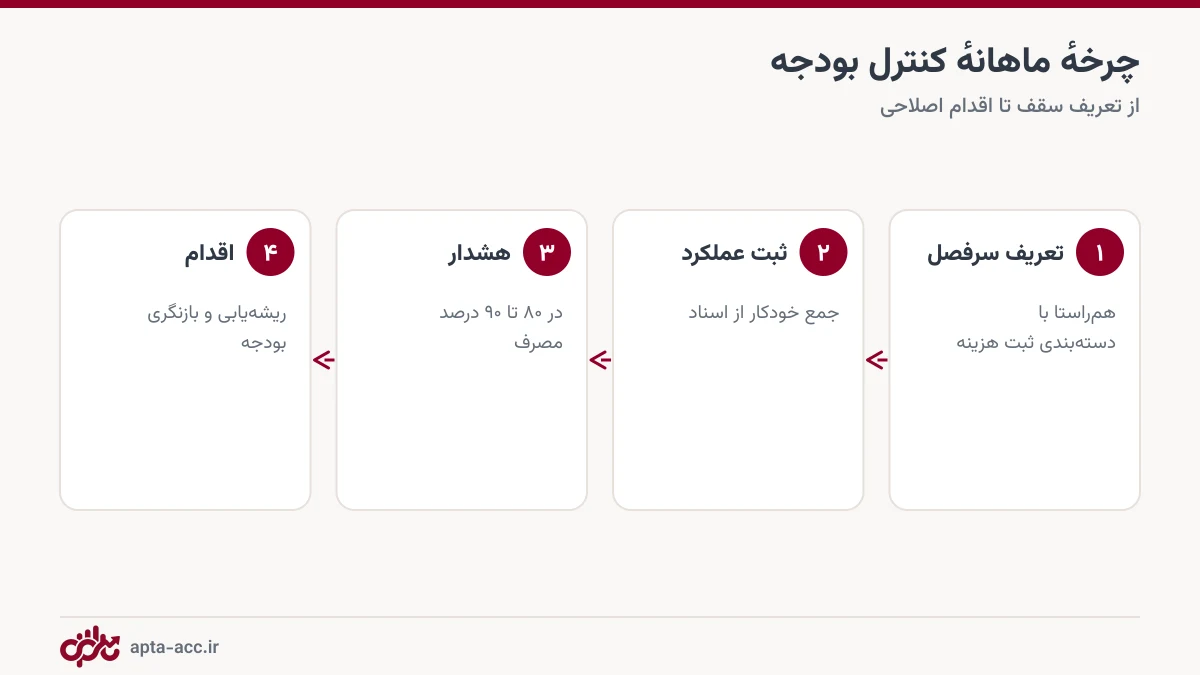
- هشدار در ۸۰ تا ۹۰ درصد: وقت کافی برای واکنش پیش از عبور از سقف.
- ریشهیابی: افزایش قیمت؟ پرت مصالح؟ کار اضافه بدون صورتوضعیت؟ خطای برآورد؟
- تصمیم: صرفهجویی در سرفصل دیگر، مذاکره با پیمانکار، تغییر مصالح یا بازنگری رسمی بودجه.
- اثر بر فروش: افزایش بودجه یعنی افزایش بهای تمامشدهٔ هر متر؛ قیمت پیشفروشهای بعدی را با آن هماهنگ کنید.
هزینههای بدون بودجه را جا نیندازید
هزینهای که سرفصل بودجه ندارد، در گزارش مقایسه دیده نمیشود و همینجا پول گم میشود. همیشه فهرستی از «هزینههای بدون بودجه» داشته باشید و برایشان یا ردیف جدید تعریف کنید یا به سرفصل موجود منتقلشان کنید.
کنترل بودجه با گزارشهای اپتا
در اپتا هزینهها با دستهبندی دلخواه ثبت میشوند و صورتوضعیت پیمانکاران، فاکتورهای مصالح و دستمزد کارگران هم جداگانه نگهداری میشوند؛ بنابراین ستون «عملکرد واقعی» این مقاله را لازم نیست دستی جمع بزنید. گزارش «دستهبندی هزینهها» و گزارش «بهای تمامشدهٔ هر متر» (در گزارشهای تکمیلی) هزینهٔ واقعی هر سرفصل را خودکار و بهروز نشان میدهند؛ با خروجی Excel آن را کنار ستون بودجه بگذارید و درصد مصرف را با پیشرفت فیزیکی مقایسه کنید.
جمعبندی
کنترل بودجه کار حسابدار نیست؛ ابزار تصمیمگیری مدیر پروژه است. سرفصلهای همراستا با ثبت هزینه، مقایسهٔ ماهانه با پیشرفت فیزیکی و هشدار پیش از عبور از سقف، پروژه را از غافلگیریهای پرهزینه دور نگه میدارد.
هزینهٔ واقعی هر سرفصل را در اپتا خودکار ببینید — ۱۴ روز رایگان
پرسشهای متداول
بودجه در برابر عملکرد یعنی چه؟
مقایسهٔ مبلغ پیشبینیشده برای هر سرفصل هزینه (بودجه) با مبلغ واقعاً خرجشده (عملکرد)؛ اختلاف این دو نشان میدهد کدام بخش پروژه در حال عبور از سقف است.
بودجه را به چه سرفصلهایی تقسیم کنیم؟
حداقل به پیمانکاران جزء، مصالح و ابزار، دستمزد کارگران و دستههای اصلی هزینههای جاری؛ تفکیک بیش از حد هم کنترل را سخت میکند. سرفصلها باید با دستهبندی ثبت هزینه یکسان باشند.
آستانهٔ هشدار بودجه چند درصد باشد؟
معمولاً ۸۰ تا ۹۰ درصد؛ یعنی وقتی ۸۰ یا ۹۰ درصد بودجهٔ یک سرفصل مصرف شد، پیش از عبور از سقف بررسی و اقدام کنید.
اگر یک سرفصل از بودجه عبور کرد چه کنیم؟
علت را پیدا کنید (افزایش قیمت، پرت، تغییر طرح یا خطای برآورد)، اثر آن را بر بهای تمامشده و قیمت فروش بسنجید و یا از سرفصل دیگری جابهجا کنید یا بودجه را رسماً بازنگری کنید.
تیم محتوای اپتا؛ راهنمای ساده و کاربردی حسابداری و مدیریت مالی برای پیمانکاران ساختمانی. اینجا هر آنچه یک پیمانکار برای مدیریت مالی پروژه لازم دارد را به زبان روان توضیح میدهیم.
آمادهای مالی پروژهات را ساده کنی؟
۱۴ روز رایگان اپتا را امتحان کن؛ بدون نیاز به دانش حسابداری.
شروع رایگانمطالب مرتبط
 مدیریت پروژه
قیمت تمامشدهٔ ساختمان: محاسبهٔ بهای هر متر مربع با هزینهٔ واقعی (با مثال)
بهای تمامشدهٔ هر متر مربع، مهمترین عدد برای قیمتگذاری فروش و سنجش سود پروژه است. در این مقاله اجزای قیمت تمامشده، فرق زیربنا و متراژ مفید و روش محاسبه با هزینههای واقعی را با مثال عددی میخوانید.
 مدیریت پروژه
انبارداری کارگاه ساختمانی: راهنمای کامل مدیریت انبار مصالح و ابزار
انبارداری کارگاه ساختمانی یعنی ثبت دقیق ورود، خروج، انتقال و برگشت مصالح و ابزار تا موجودی، ارزش و محل مصرف هر قلم همیشه مشخص باشد. این راهنما اصول، اسناد و گزارشهای انبار کارگاه را قدمبهقدم توضیح میدهد.
 مدیریت پروژه
کاردکس انبار چیست؟ آموزش خواندن و تهیه کاردکس کالا (با نمونه)
کاردکس انبار، کارت تاریخچهٔ یک کالاست که همهٔ ورودها، خروجها و ماندهٔ مقدار و ارزش آن را به ترتیب تاریخ نشان میدهد. در این مقاله ستونهای کاردکس، نمونهٔ عددی و کاربرد آن در کارگاه ساختمانی را توضیح میدهیم.
دیدگاهها(۰)
هنوز دیدگاهی ثبت نشده است. اولین نفر باشید!
دیدگاه خود را بنویسید
دیدگاه شما پس از تأیید مدیر منتشر میشود.