ارزش افزوده در قراردادهای پیمانکاری: محاسبه در صورتوضعیت، اعتبار خرید و خالص پرداختنی
مالیات بر ارزش افزوده در پیمانکاری هم در صورتوضعیتها دیده میشود و هم در خریدها. در این مقاله منطق ارزش افزودهٔ فروش و خرید، محاسبه با مثال، اظهارنامهٔ دورهای و ارتباط آن با سامانهٔ مودیان را به زبان ساده میخوانید.
پاسخ کوتاه: پیمانکار ثبتنامشده، ارزش افزوده را روی مبلغ صورتوضعیت حساب و از کارفرما دریافت میکند (ارزش افزودهٔ فروش)؛ ارزش افزودهای که خودش برای خرید با صورتحساب معتبر پرداخته (اعتبار خرید) از آن کسر میشود و فقط مابهالتفاوت در اظهارنامهٔ دورهای پرداخت میشود. ارزش افزوده نه درآمد است و نه هزینه.
ارزش افزوده در پیمانکاری دو چهره دارد: در صورتوضعیتهایی که برای کارفرما صادر میکنید اضافه میشود و در فاکتورهایی که از فروشندگان و پیمانکاران جزء میگیرید پرداخت میشود. اگر این دو جدا پیگیری نشوند، یا مالیات اضافه میپردازید یا با جریمه روبهرو میشوید.
این مقاله آموزشی است. نرخ، معافیتها و مهلتهای ارزش افزوده با قانون بودجه و اصلاحات قانونی تغییر میکنند؛ همیشه با مشاور مالیاتی و منابع رسمی تطبیق دهید.
ارزش افزوده در پیمانکاری چطور کار میکند؟
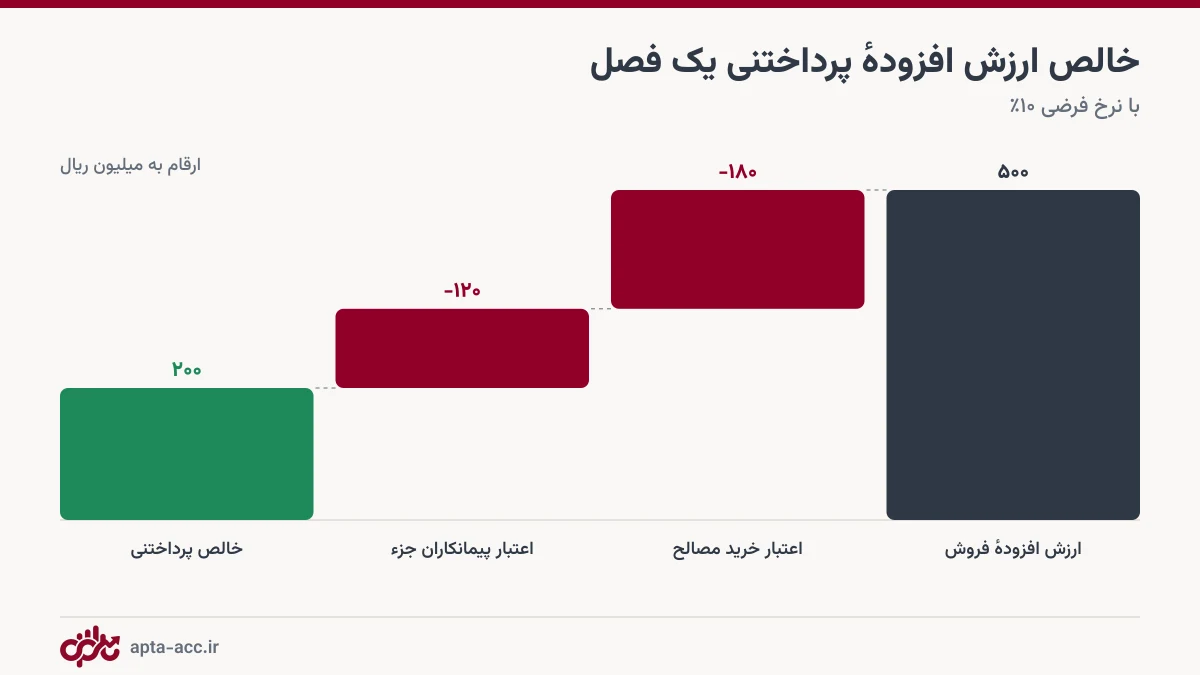
مثال: یک فصل کاری پیمانکار
| شرح | مبلغ پایه | ارزش افزوده (۱۰٪ فرضی) |
|---|---|---|
| صورتوضعیتهای صادرشده برای کارفرما | ۵٬۰۰۰ | ۵۰۰ (فروش) |
| خرید مصالح با صورتحساب معتبر | ۱٬۸۰۰ | ۱۸۰ (اعتبار) |
| صورتوضعیت پیمانکاران جزء | ۱٬۲۰۰ | ۱۲۰ (اعتبار) |
| خالص پرداختنی دوره | — | ۲۰۰ |
ارقام به میلیون ریال. اگر صورتحسابهای خرید معتبر نباشند (مثلاً فروشنده ثبتنام نکرده باشد)، اعتبار ۳۰۰ میلیونی از دست میرود و خالص پرداختنی ۵۰۰ میشود.
ارزش افزوده در صورتوضعیت چطور حساب میشود؟
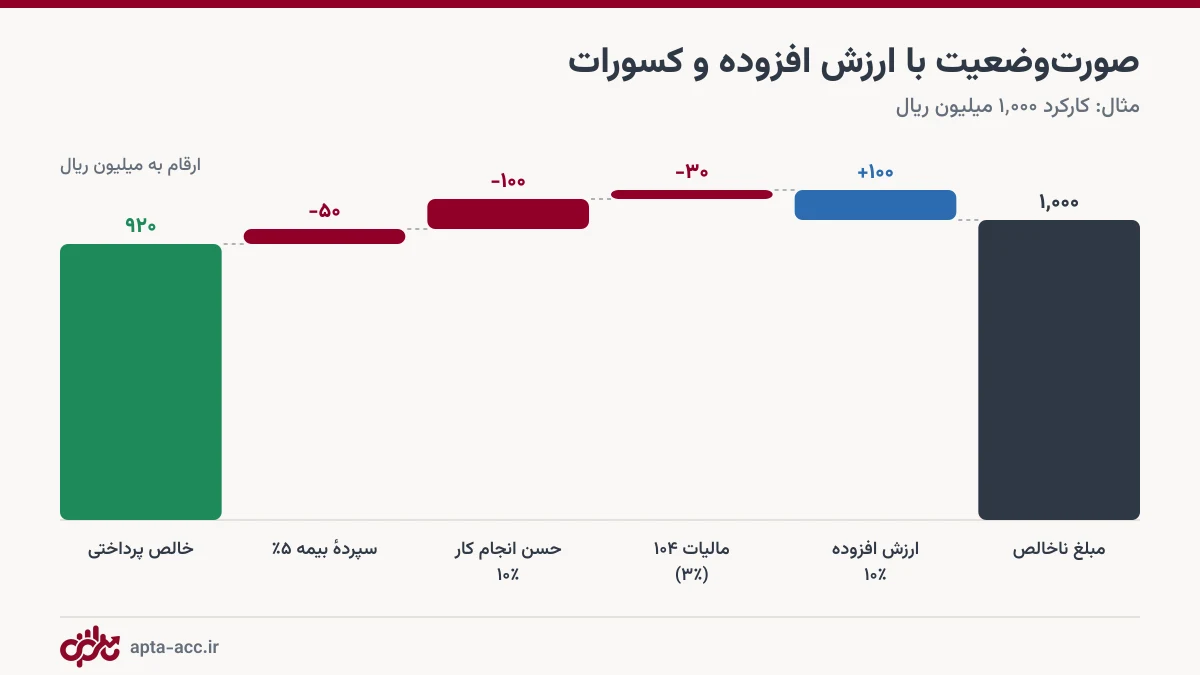
در صورتوضعیت، ارزش افزوده روی مبلغ کارکرد محاسبه و به آن اضافه میشود؛ کسوراتی مثل حسن انجام کار، بیمه و مالیات ۱۰۴ روی مبلغ ناخالص محاسبه میشوند. ترتیب رایج:
ارتباط با سامانهٔ مودیان و اظهارنامهٔ دورهای
- صورتحساب الکترونیکی: فروشها باید در سامانهٔ مودیان ثبت شوند؛ صورتحسابهای خرید شما هم از همین سامانه بهعنوان مبنای اعتبار شناخته میشوند.
- اظهارنامهٔ دورهای: ارزش افزوده معمولاً بهصورت فصلی اظهار و پرداخت میشود؛ مهلت هر دوره را از سامانهٔ سازمان بررسی کنید.
- اصلاح و ابطال: هر تغییر در صورتوضعیت باید با صورتحساب اصلاحی یا ابطالی منعکس شود.
ارزش افزوده در اپتا
در صورتوضعیتهای نرمافزار حسابداری ساختمانی اپتا درصد ارزش افزوده (پیشفرض صفر) را وارد میکنید و مبلغ آن خودکار به قابل پرداخت اضافه میشود. در دفتر کل، ارزش افزودهٔ خرید در حساب جداگانهٔ «اعتبار مالیاتی» نگهداری میشود و هزینه را بیش از واقع نشان نمیدهد. صورتحسابهای فروش از بخش مودیان ارسال میشوند و در اظهارنامهٔ مالیاتی پروژه، خلاصهٔ ارزش افزودهٔ خرید، فروش و خالص آن آماده است.
چرا ارزش افزوده درآمد نیست؟
ارزش افزودهای که پیمانکار از کارفرما میگیرد، پولی است که باید به سازمان امور مالیاتی بدهد و جزو درآمدش نیست. اگر در دفاتر بهعنوان درآمد ثبت شود، سود بزرگتر از واقع نشان داده میشود و پیمانکار ممکن است آن را خرج کند. بعد هنگام تسلیم اظهارنامه، پولی برای پرداخت ندارد. راه درست این است که ارزش افزودهٔ دریافتی در حساب «ارزش افزودهٔ پرداختنی» ثبت شود و ارزش افزودهٔ خریدها در حساب «اعتبار ارزش افزوده». مابهالتفاوت این دو، مبلغی است که در پایان دوره پرداخت میشود.
مثال ساده
پیمانکاری در یک دوره صورتوضعیتهایی به مبلغ ۲ میلیارد تومان دارد و با فرض نرخ ۱۰ درصد، ۲۰۰ میلیون ارزش افزوده از کارفرما میگیرد. در همان دوره ۸۰۰ میلیون مصالح با صورتحساب معتبر خریده که ۸۰ میلیون ارزش افزوده داشته است. مبلغ قابل پرداخت به سازمان ۱۲۰ میلیون تومان است. نرخ واقعی هر سال در قانون تعیین میشود؛ پیش از محاسبه، نرخ جاری را از منبع رسمی ببینید.
اگر کارفرما ارزش افزوده را دیر بپردازد، پیمانکار باید از نقدینگی خودش بدهی ارزش افزوده را بدهد؛ این را در جریان نقدی ببینید. محاسبهٔ مبلغ را با ماشینحساب ارزش افزوده انجام دهید.
اشتباهات رایج در ارزش افزودهٔ پیمانکاری
- ثبت ارزش افزوده بهعنوان درآمد: سود را بزرگ نشان میدهد و پول بدهی خرج میشود.
- خرید بدون صورتحساب معتبر: اعتبار ارزش افزودهٔ خرید از دست میرود و پیمانکار ارزش افزودهٔ بیشتری میپردازد.
- اختلاف صورتوضعیت و صورتحساب: مبلغ صورتحساب الکترونیکی باید با صورتوضعیت تأییدشده یکی باشد.
- دیر تسلیم کردن اظهارنامه: جریمه دارد، حتی اگر مبلغ قابل پرداخت کم باشد.
یک روال ماهانهٔ ساده بیشتر این اشتباهات را حذف میکند: جمع ارزش افزودهٔ صورتحسابهای فروش و خرید ماه را بگیرید و با دفاتر مقایسه کنید.
اگر قرارداد شما با کارفرما دربارهٔ ارزش افزوده ساکت است، پیش از اولین صورتوضعیت تکلیف را روشن کنید: آیا مبلغ قرارداد شامل ارزش افزوده است یا ارزش افزوده جداگانه اضافه میشود؟ این ابهام یکی از رایجترین دلایل اختلاف مالی پیمان است.
جمعبندی
ارزش افزوده پول دولت است که از دست شما عبور میکند. اگر ارزش افزودهٔ فروش و خرید را جدا ثبت کنید، فقط از فروشندگان دارای صورتحساب معتبر خرید کنید و هر دوره مابهالتفاوت را حساب کنید، نه مالیات اضافه میپردازید و نه غافلگیر میشوید.
این مطلب بخشی از راهنمای جامع حسابداری ساختمان است.
منابع رسمی
نرخها و مقررات این موضوع ممکن است با بخشنامهها و قانون بودجهٔ هر سال تغییر کند؛ پیش از تصمیم، آخرین نسخه را از مرجع رسمی ببینید:
- سازمان امور مالیاتی کشور — بخشنامهها، نرخها و آییننامههای مالیاتی جاری
- درگاه ملی خدمات مالیاتی (سامانهٔ مودیان) — ثبتنام، کارپوشه و ارسال صورتحساب الکترونیکی
ارزش افزودهٔ صورتوضعیتها و خریدها را در اپتا تفکیک کنید — ۱۴ روز رایگان
پرسشهای متداول
آیا به صورتوضعیت پیمانکاری ارزش افزوده تعلق میگیرد؟
در بیشتر موارد بله؛ پیمانکار ثبتنامشده در نظام ارزش افزوده، مالیات را روی مبلغ کارکرد محاسبه و از کارفرما دریافت میکند. معافیتها و جزئیات را از قانون مالیات بر ارزش افزوده و مشاور مالیاتی بررسی کنید.
نرخ ارزش افزوده چند درصد است؟
نرخ عمومی در قانون بودجهٔ هر سال تعیین میشود و ممکن است تغییر کند؛ نرخ سال جاری را از سامانهٔ سازمان امور مالیاتی بررسی کنید. مثالهای این مقاله با نرخ فرضی ۱۰ درصد است.
اعتبار مالیاتی ارزش افزوده یعنی چه؟
ارزش افزودهای که هنگام خرید پرداختهاید (با صورتحساب معتبر) از ارزش افزودهای که هنگام فروش دریافت کردهاید کسر میشود و فقط مابهالتفاوت پرداخت میشود.
ارزش افزودهٔ دریافتی درآمد پیمانکار است؟
خیر؛ پیمانکار آن را به نمایندگی از دولت دریافت میکند و بدهی او به سازمان امور مالیاتی است. ثبت آن بهعنوان درآمد، سود را بیش از واقع نشان میدهد.
ارزش افزوده روی کدام مبلغ صورتوضعیت محاسبه میشود؟
معمولاً روی مبلغ کارکرد مشمول، پیش از کسورات قانونی؛ جزئیات مبنا را با قرارداد و قانون جاری تطبیق دهید.
پیمانکار بدون ثبتنام ارزش افزوده میتواند ارزش افزوده بگیرد؟
دریافت ارزش افزوده از کارفرما مستلزم ثبتنام و تکالیف مربوط است؛ بدون آن، کارفرما هم نمیتواند از اعتبارش استفاده کند.
ارزش افزودهٔ خرید مصالح به کار پیمانکار میآید؟
اگر خرید با صورتحساب معتبر از فروشندهٔ ثبتنامشده باشد، بهعنوان اعتبار از ارزش افزودهٔ فروش پیمانکار کسر میشود.
اظهارنامهٔ ارزش افزوده هر چند وقت تسلیم میشود؟
دورهای و طبق مهلتهای قانونی؛ دورهٔ جاری و مهلت را از درگاه رسمی سازمان امور مالیاتی ببینید.
تیم محتوای اپتا؛ راهنمای ساده و کاربردی حسابداری و مدیریت مالی برای پیمانکاران ساختمانی. اینجا هر آنچه یک پیمانکار برای مدیریت مالی پروژه لازم دارد را به زبان روان توضیح میدهیم.
آمادهای مالی پروژهات را ساده کنی؟
۱۴ روز رایگان اپتا را امتحان کن؛ بدون نیاز به دانش حسابداری.
شروع رایگانمطالب مرتبط
 قوانین و مالیات
مالیات تکلیفی ماده ۱۰۴: کسر ۳٪ از صورتوضعیت پیمانکاران و روش ثبت و پرداخت
مالیات تکلیفی ماده ۱۰۴ یکی از کسورات هر صورتوضعیت است که کارفرما باید کسر و به حساب سازمان امور مالیاتی واریز کند. در این مقاله مبنای محاسبه، مسئولیت کارفرما، روش ثبت و نحوهٔ استفادهٔ پیمانکار از آن را با مثال میخوانید.
 قوانین و مالیات
اظهارنامهٔ مالیاتی پروژهٔ ساختمانی: چکلیست اسناد و گزارشهایی که باید آماده کنید
هر پروژهٔ ساختمانی حساب، درآمد، هزینه و شرکای خودش را دارد و اطلاعات مالیاتیاش باید جداگانه آماده شود. در این مقاله چکلیست اسناد و گزارشهای لازم برای اظهارنامه، اشتباهات پرهزینه و روش آمادهسازی سریع آنها را میخوانید.
 قوانین و مالیات
سامانه مودیان برای پیمانکاران: ثبت قرارداد، صورتحساب الگوی پیمانکاری و ارسال
پیمانکاران برای صورتوضعیتهایی که به کارفرما ارائه میدهند باید صورتحساب الکترونیکی نوع اول با «الگوی قرارداد پیمانکاری» صادر و به سامانهٔ مودیان ارسال کنند. این راهنما مراحل ثبت قرارداد، شناسهٔ یکتای قرارداد، فیلدهای الزامی و روش ارسال را توضیح میدهد.
دیدگاهها(۰)
هنوز دیدگاهی ثبت نشده است. اولین نفر باشید!
دیدگاه خود را بنویسید
دیدگاه شما پس از تأیید مدیر منتشر میشود.