مالیات تکلیفی ماده ۱۰۴: کسر ۳٪ از صورتوضعیت پیمانکاران و روش ثبت و پرداخت
مالیات تکلیفی ماده ۱۰۴ یکی از کسورات هر صورتوضعیت است که کارفرما باید کسر و به حساب سازمان امور مالیاتی واریز کند. در این مقاله مبنای محاسبه، مسئولیت کارفرما، روش ثبت و نحوهٔ استفادهٔ پیمانکار از آن را با مثال میخوانید.
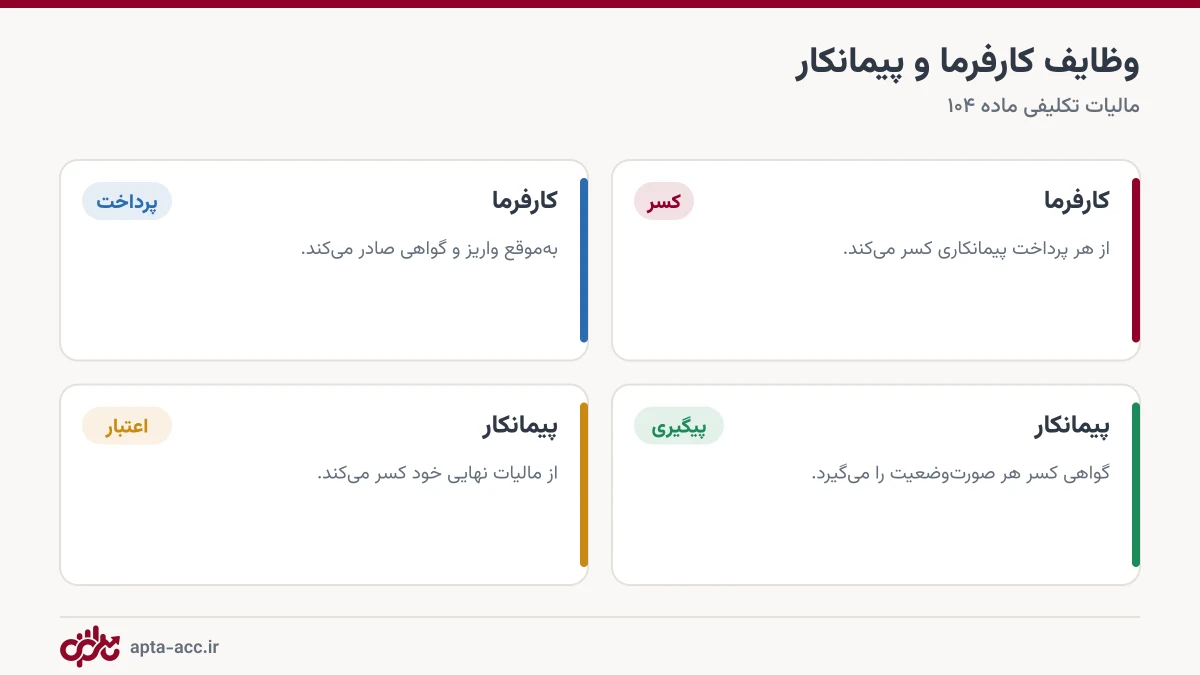
پاسخ کوتاه: طبق ماده ۱۰۴ قانون مالیاتهای مستقیم، کارفرما از هر پرداخت بابت قرارداد پیمانکاری معمولاً ۳٪ کسر و حداکثر تا پایان ماه بعد به حساب سازمان امور مالیاتی واریز میکند. برای پیمانکار این مبلغ علیالحساب مالیات است و از مالیات نهاییاش کم میشود؛ پس هزینه نیست و باید جدا پیگیری شود.
در هر صورتوضعیت، کنار حسن انجام کار و سپردهٔ بیمه، ردیفی به نام «مالیات» هم کسر میشود. خیلی از پیمانکاران این ۳٪ را «پول ازدسترفته» میدانند، در حالی که اگر درست پیگیری شود، از مالیات پایان سالشان کم میشود. از آن طرف، سازندهای که خودش کارفرمای پیمانکاران جزء است، اگر این مالیات را کسر نکند ممکن است خودش مسئول پرداخت آن شود.
این مقاله آموزشی است؛ نرخها و مهلتها ممکن است با اصلاحات قانونی تغییر کنند. همیشه با مشاور مالیاتی و منابع رسمی تطبیق دهید.
چه کسی، چه زمانی، چقدر؟
| پرسش | پاسخ (روال رایج) |
|---|---|
| چه کسی کسر میکند؟ | کارفرما (پرداختکنندهٔ وجه) |
| از چه مبلغی؟ | از هر پرداخت بابت قرارداد پیمانکاری |
| چند درصد؟ | معمولاً ۳٪ برای پیمانکاری |
| تا کی واریز شود؟ | حداکثر تا پایان ماه بعد |
| برای پیمانکار چیست؟ | علیالحساب مالیات بر درآمد |
مثال عددی
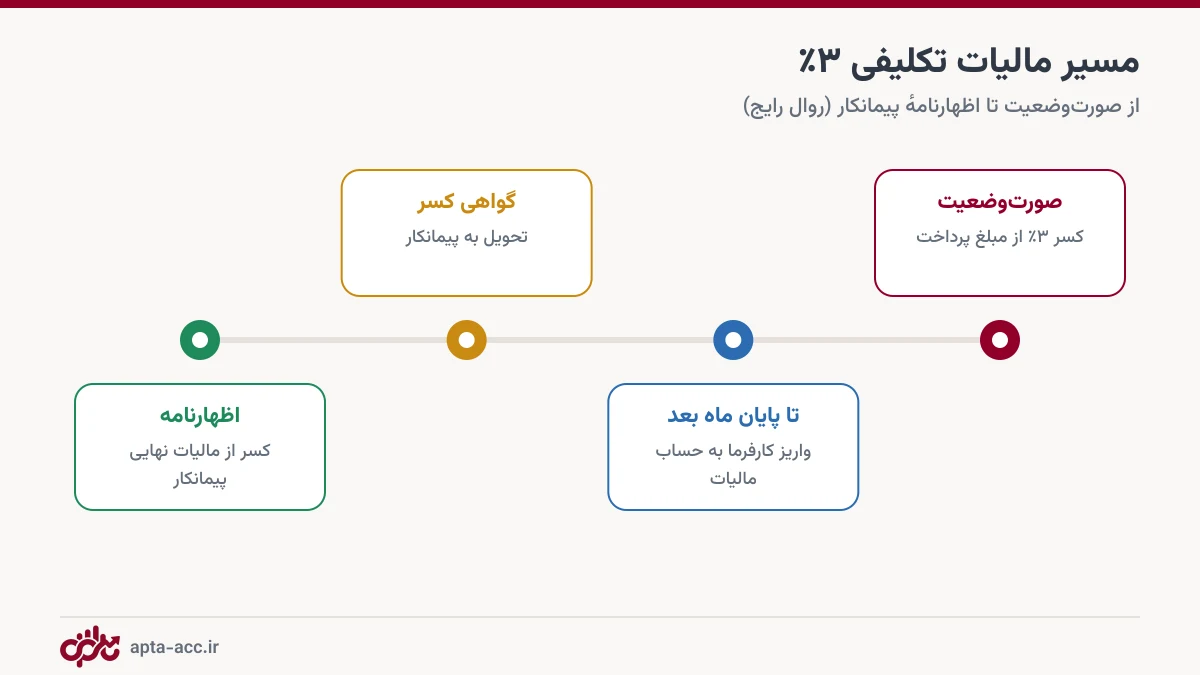
صورتوضعیت ناخالص ۲٬۰۰۰ میلیون ریال؛ مالیات تکلیفی ۳٪ یعنی ۶۰ میلیون ریال. کارفرما این مبلغ را کسر و تا پایان ماه بعد به حساب مالیات واریز میکند. پیمانکار در پایان سال این ۶۰ میلیون را از مالیات قطعی خود کم میکند.
دو نگاه: کارفرما و پیمانکار
- اگر کارفرما هستید (مثلاً سازندهای که با پیمانکاران جزء کار میکند): مبلغ کسرشده بدهی شما به سازمان امور مالیاتی است؛ آن را در حساب «مالیات تکلیفی پرداختنی» نگه دارید، بهموقع پرداخت کنید و گواهی پرداخت را به پیمانکار بدهید.
- اگر پیمانکار هستید: هر ۳٪ کسرشده را با شمارهٔ صورتوضعیت ثبت و گواهی کسر را از کارفرما بگیرید؛ اینها پیشپرداخت مالیات شما هستند.
اشتباهات رایج
- ثبت ۳٪ بهعنوان هزینه: درآمد و هزینه هر دو اشتباه میشوند.
- پرداختنکردن مبلغ کسرشده: کارفرما مبلغ را کسر کرده ولی به حساب مالیات نریخته است؛ پرریسکترین حالت.
- نداشتن جمع به تفکیک پیمانکار: در پایان دوره نمیدانید از هر پیمانکار چقدر کسر کردهاید.
مالیات ۱۰۴ در اپتا
در فرم صورتوضعیت نرم افزار حسابداری ساختمان سازی اپتا درصد مالیات (پیشفرض صفر و قابل تنظیم در تنظیمات پروژه) را وارد میکنید و مبلغ آن خودکار از قابل پرداخت کسر میشود. در دفتر کل، این مبالغ در حساب «مالیات تکلیفی پرداختنی (ماده ۱۰۴)» جمع میشوند و در اظهارنامهٔ مالیاتی پروژه یک برگهٔ Excel مخصوص، مالیات ۱۰۴، بیمه و ارزش افزودهٔ هر پیمانکار را با شناسهٔ ملیاش نشان میدهد.
ثبت حسابداری مالیات ۱۰۴ از دو طرف
صورتوضعیتی با مبلغ ناخالص یک میلیارد تومان را در نظر بگیرید که ۳ درصد مالیات تکلیفی، یعنی ۳۰ میلیون تومان، از آن کسر میشود. در دفاتر کارفرما: هزینهٔ پیمانکاری به مبلغ کامل یک میلیارد ثبت میشود. بدهی به پیمانکار به اندازهٔ خالص پرداختی و ۳۰ میلیون بهعنوان مالیات تکلیفی پرداختنی ثبت میشود تا وقتی به حساب سازمان واریز شود. در دفاتر پیمانکار: درآمد کامل یک میلیارد است و ۳۰ میلیون کسرشده، طلب از کارفرما نیست، بلکه مالیات پیشپرداخت (علیالحساب) است که با گواهی در مالیات سالانه منظور میشود.
دو اشتباه رایج در این ثبتها وجود دارد. پیمانکاری که مبلغ کسرشده را هزینه ثبت کند، سود و مالیات خود را اشتباه محاسبه میکند. کارفرمایی که مالیات را کسر کند ولی واریز نکند، در برابر سازمان مسئول است و جریمه میشود.
کنترل ماهانه
- جمع مالیات تکلیفی کسرشده از همهٔ صورتوضعیتهای ماه را با واریزهای همان دوره مقایسه کنید.
- برای هر پیمانکار، فهرست گواهیهای دریافتی را نگه دارید.
- مهلت واریز را از متن قانون و بخشنامهٔ جاری بگیرید و در تقویم ماهانه بگذارید.
محاسبهٔ خالص قابل پرداخت هر صورتوضعیت را با ماشینحساب خالص صورتوضعیت کنترل کنید.
مالیات ۱۰۴ و جریان نقدی پیمانکار
کسر ۳ درصد شاید کوچک به نظر برسد، ولی در پیمانی با چند میلیارد صورتوضعیت، مبلغ قابل توجهی است که تا رسیدگی مالیاتی پایان سال عملاً نزد سازمان میماند. پیمانکار باید این مبلغ را در پیشبینی نقدینگی ببیند و در قیمت پیشنهادی پیمان، هزینهٔ آن را لحاظ کند. اگر مالیات قطعی پیمانکار از مجموع کسورات کمتر باشد، مازاد طبق مقررات قابل استرداد یا احتساب است؛ پیگیری آن بدون گواهیهای کامل ممکن نیست. برای همین نگهداری منظم گواهیها، به تفکیک کارفرما و صورتوضعیت، بخشی از مدیریت مالی پیمانکار است، نه فقط یک کار اداری.
جمعبندی
مالیات تکلیفی ۳٪ نه هزینه است و نه پول ازدسترفته؛ برای کارفرما بدهی و برای پیمانکار پیشپرداخت مالیات است. ثبت جداگانه، پرداخت بهموقع و نگهداشتن گواهیها، هر دو طرف را از جریمه و اختلاف دور نگه میدارد.
این مطلب بخشی از راهنمای جامع حسابداری ساختمان است.
منابع رسمی
نرخها و مقررات این موضوع ممکن است با بخشنامهها و قانون بودجهٔ هر سال تغییر کند؛ پیش از تصمیم، آخرین نسخه را از مرجع رسمی ببینید:
- سازمان امور مالیاتی کشور — بخشنامهها، نرخها و آییننامههای مالیاتی جاری
کسورات قانونی صورتوضعیت را در اپتا خودکار حساب کنید — ۱۴ روز رایگان
پرسشهای متداول
مالیات تکلیفی ماده ۱۰۴ چیست؟
مالیاتی است که طبق ماده ۱۰۴ قانون مالیاتهای مستقیم، پرداختکنندهٔ وجه (کارفرما) هنگام هر پرداخت بابت قرارداد پیمانکاری از مبلغ آن کسر و به حساب سازمان امور مالیاتی واریز میکند؛ برای قراردادهای پیمانکاری معمولاً ۳ درصد.
مالیات ۱۰۴ را تا چه زمانی باید پرداخت کرد؟
طبق قانون، کارفرما باید مبلغ کسرشده را حداکثر تا پایان ماه بعد از پرداخت به حساب سازمان امور مالیاتی واریز و فهرست آن را ارائه کند. جزئیات و مهلتها را از منابع رسمی بررسی کنید.
اگر کارفرما مالیات ۱۰۴ را کسر نکند چه میشود؟
کارفرما در پرداخت این مالیات با پیمانکار مسئولیت تضامنی دارد و ممکن است مشمول جریمه شود؛ پس کسر و پرداخت آن به نفع خود کارفرماست.
پیمانکار با مالیات ۱۰۴ کسرشده چه میکند؟
این مبلغ علیالحساب مالیات بر درآمد پیمانکار است و پس از ارائهٔ مدارک (گواهی کسر و پرداخت) از مالیات نهایی او کسر میشود؛ پس باید در حسابها بهعنوان پیشپرداخت مالیات نگهداری شود، نه هزینه.
مالیات ۱۰۴ از چه مبلغی کسر میشود؟
از مبلغ ناخالص کارکرد قابل پرداخت پیمانکار، بدون ارزش افزوده؛ جزئیات مبنا را با متن قانون و بخشنامههای جاری تطبیق دهید.
گواهی کسر مالیات ۱۰۴ را از کجا بگیریم؟
کارفرما پس از واریز، گواهی یا رسید آن را به پیمانکار میدهد؛ این مدرک برای منظور شدن در مالیات پیمانکار لازم است.
پیمانکار جزء هم مشمول کسر ۱۰۴ است؟
بله؛ وقتی پیمانکار اصلی به پیمانکار جزء پرداخت میکند، خودش مکلف به کسر و واریز است.
خرید مصالح هم مشمول مالیات تکلیفی است؟
معمولاً خیر؛ مالیات تکلیفی ماده ۱۰۴ برای پرداخت بابت خدمات و قراردادهای پیمانکاری است، نه خرید کالا. موارد خاص را با منبع رسمی کنترل کنید.
تیم محتوای اپتا؛ راهنمای ساده و کاربردی حسابداری و مدیریت مالی برای پیمانکاران ساختمانی. اینجا هر آنچه یک پیمانکار برای مدیریت مالی پروژه لازم دارد را به زبان روان توضیح میدهیم.
آمادهای مالی پروژهات را ساده کنی؟
۱۴ روز رایگان اپتا را امتحان کن؛ بدون نیاز به دانش حسابداری.
شروع رایگانمطالب مرتبط
 قوانین و مالیات
ارزش افزوده در قراردادهای پیمانکاری: محاسبه در صورتوضعیت، اعتبار خرید و خالص پرداختنی
مالیات بر ارزش افزوده در پیمانکاری هم در صورتوضعیتها دیده میشود و هم در خریدها. در این مقاله منطق ارزش افزودهٔ فروش و خرید، محاسبه با مثال، اظهارنامهٔ دورهای و ارتباط آن با سامانهٔ مودیان را به زبان ساده میخوانید.
 قوانین و مالیات
اظهارنامهٔ مالیاتی پروژهٔ ساختمانی: چکلیست اسناد و گزارشهایی که باید آماده کنید
هر پروژهٔ ساختمانی حساب، درآمد، هزینه و شرکای خودش را دارد و اطلاعات مالیاتیاش باید جداگانه آماده شود. در این مقاله چکلیست اسناد و گزارشهای لازم برای اظهارنامه، اشتباهات پرهزینه و روش آمادهسازی سریع آنها را میخوانید.
 قوانین و مالیات
سامانه مودیان برای پیمانکاران: ثبت قرارداد، صورتحساب الگوی پیمانکاری و ارسال
پیمانکاران برای صورتوضعیتهایی که به کارفرما ارائه میدهند باید صورتحساب الکترونیکی نوع اول با «الگوی قرارداد پیمانکاری» صادر و به سامانهٔ مودیان ارسال کنند. این راهنما مراحل ثبت قرارداد، شناسهٔ یکتای قرارداد، فیلدهای الزامی و روش ارسال را توضیح میدهد.
دیدگاهها(۰)
هنوز دیدگاهی ثبت نشده است. اولین نفر باشید!
دیدگاه خود را بنویسید
دیدگاه شما پس از تأیید مدیر منتشر میشود.