حسابداری پیمانکار جزء: ثبت قرارداد، صورت وضعیت، علیالحساب و تسویه
پیمانکاران جزء بزرگترین طرفحسابهای هر پروژهٔ ساختمانیاند. ببینید حساب هر پیمانکار جزء را از قرارداد تا تسویهٔ نهایی چطور نگه دارید: علیالحساب، صورت وضعیت، کسورات، چک و آزادسازی سپردهها.
پاسخ کوتاه: برای هر پیمانکار جزء یک طرفحساب جدا بسازید و چهار رویداد را در آن ثبت کنید: علیالحسابها (بدهکار)، خالص صورت وضعیتهای تأییدشده (بستانکار)، پرداختها و چکها (بدهکار) و سپردههای نگهداشتهشده (حسن انجام کار و بیمه، در حساب جدا). ماندهٔ این حساب در هر لحظه نشان میدهد چقدر به پیمانکار بدهکارید.
در یک ساختمان معمولی ده تا بیست پیمانکار جزء کار میکنند: اسکلت، سفتکاری، لولهکشی، برق، نما، کاشی و… . هر کدام قرارداد، علیالحساب، صورت وضعیت و چک خودشان را دارند. اگر حسابها قاطی شود، نتیجه یا دوبار پرداخت است یا اختلاف هنگام تسویه. این مقاله بخش «پیمانکاران» از حسابداری ساختمان را باز میکند.
حساب پیمانکار جزء چطور ثبت و تسویه میشود؟
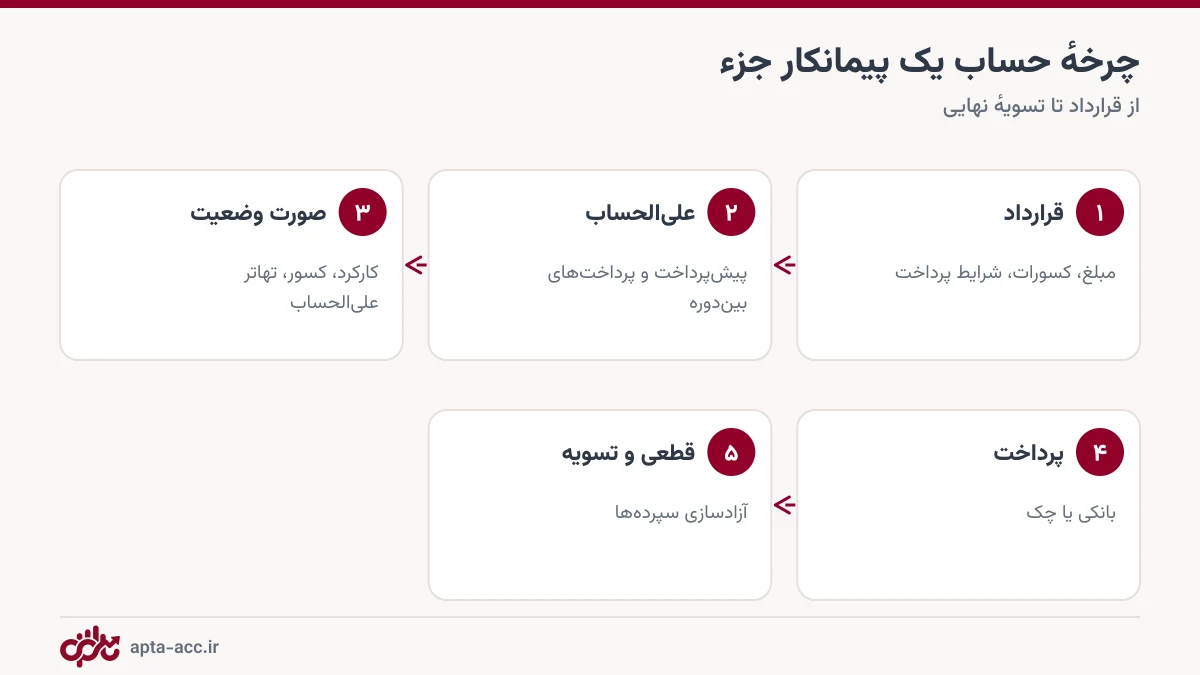
۱. قرارداد را پیش از اولین پرداخت ثبت کنید
مبلغ یا نرخهای قرارداد، درصد حسن انجام کار، کسور قانونی، شرایط پیشپرداخت و دورهٔ صورت وضعیت را ثبت کنید. بدون این اطلاعات، هر صورت وضعیت سر کسورات بحث تازهای میشود.
۲. علیالحساب را هزینه ثبت نکنید
پولی که پیش از تأیید صورت وضعیت میدهید، طلب شما از پیمانکار است، نه هزینه. اگر آن را هزینه ثبت کنید، وقتی صورت وضعیت میآید یا هزینه دوبار ثبت میشود یا تهاتر فراموش میشود. منطق علیالحساب و پیشپرداخت را در پیشپرداخت پیمانکاری ببینید.
۳. صورت وضعیت: ناخالص هزینه است، خالص بدهی
با تأیید هر صورت وضعیت، ناخالص هزینهٔ پروژه میشود. پیمانکار به اندازهٔ خالص بستانکار میشود و کسورات (حسن انجام کار، سپردهٔ بیمه، مالیات تکلیفی) در حسابهای جدا مینشینند. علیالحسابهای قبلی همینجا تهاتر میشوند. جزئیات را در مبلغ ناخالص و خالص صورت وضعیت دیدهاید.
۴. پرداخت و چک
هر پرداخت بانکی، کارتبهکارت یا چک، حساب پیمانکار را بدهکار میکند. چک تا وصول در حساب «چکهای پرداختنی» میماند. اگر برگشت خورد، بدهی پیمانکار دوباره باز میشود. روش کامل در مدیریت چک در پروژهٔ ساختمانی آمده است.
نمونهٔ دفتر معین پیمانکار جزء
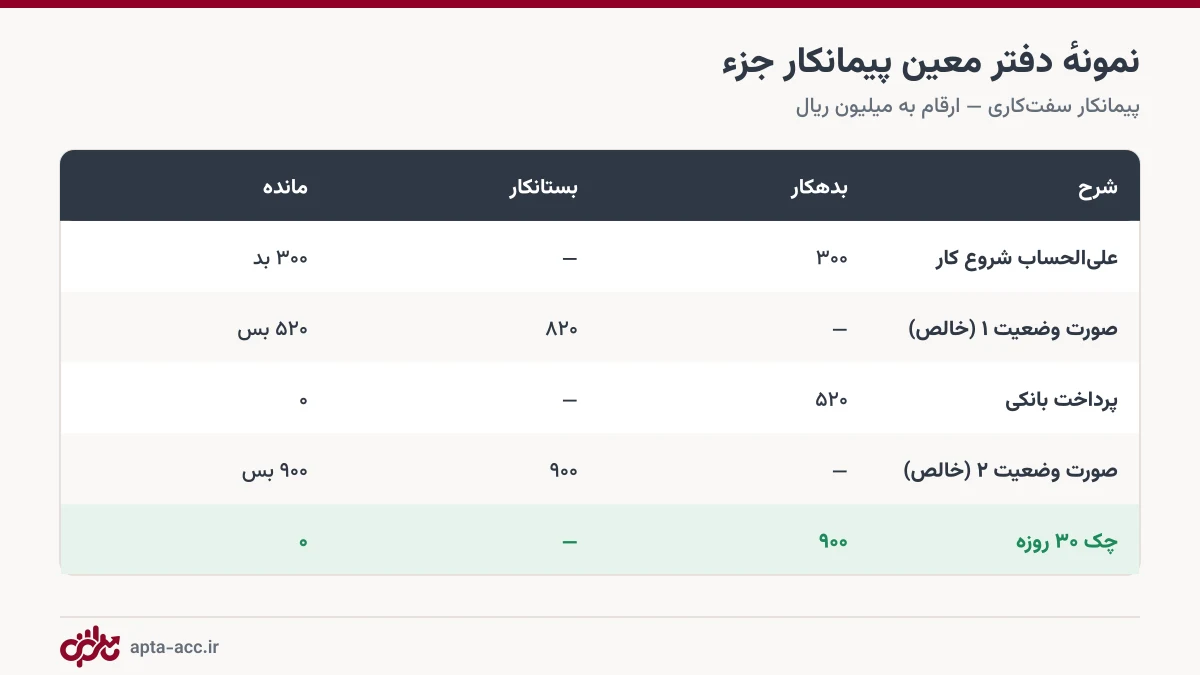
هر وقت پیمانکار میگوید «هنوز فلانقدر طلب دارم»، کافی است همین دفتر معین را جلوی او بگذارید. ردیفبهردیف، با شمارهٔ سند و تاریخ.
۵. تسویهٔ نهایی و آزادسازی سپردهها
- صورت وضعیت قطعی (مقادیر نهایی، اضافه و کسر کار) را ثبت کنید.
- جمع کارکرد قطعی را با جمع پرداختها، علیالحسابها و کسورات تطبیق دهید.
- سپردههای قابل آزادسازی را طبق قرارداد آزاد کنید (زمان آزادسازی حسن انجام کار).
- برای سپردهٔ بیمه، مفاصاحساب را طبق روال جاری بگیرید (مفاصاحساب بیمه).
- صورتجلسهٔ تسویه را با امضای دو طرف بایگانی کنید.
رایجترین خطاها در حساب پیمانکار جزء کداماند؟
- یک حساب برای چند پیمانکار، یا یک پیمانکار با دو نام مختلف.
- پرداخت نقدی بدون رسید که بعداً قابل اثبات نیست.
- فراموشکردن تهاتر علیالحساب در صورت وضعیت.
- آزادسازی سپرده پیش از رفع نقص یا مفاصاحساب.
حساب پیمانکاران در نرمافزار حسابداری ساختمان
در نرمافزار حسابداری ساختمان اپتا هر پیمانکار جزء یک طرفحساب است. صورت وضعیتها با کسور خودکار، پرداختهای بانکی و چکی و علیالحسابها همه به همان پیمانکار وصل میشوند و مانده و «تا تسویه» همیشه بهروز است. دفتر معین هر پیمانکار هم با یک کلیک چاپ یا خروجی Excel میشود.
مثال: حساب یک پیمانکار جزء در سه ماه
پیمانکار دیوارچینی با قرارداد ۸۰۰ میلیون تومانی کار را شروع کرده و ۱۰۰ میلیون علیالحساب گرفته است. در ماه اول صورتوضعیت ۳۰۰ میلیونی دارد. با کسر ۱۰ درصد حسن انجام کار و ۵ درصد سپردهٔ بیمه، ۲۵۵ میلیون قابل پرداخت است که ۱۰۰ میلیون علیالحساب از آن کم میشود. پرداخت ماه اول ۱۵۵ میلیون است. در ماه دوم صورتوضعیت ۲۸۰ میلیونی و پرداخت ۲۳۸ میلیون است. در ماه سوم کار با صورتوضعیت ۲۲۰ میلیونی تمام میشود و ۱۸۷ میلیون پرداخت میشود. در پایان، ۱۲۰ میلیون سپرده (۸۰ حسن انجام کار و ۴۰ بیمه) نزد پروژه مانده است که پس از تحویل و مفاصاحساب آزاد میشود.
| ماه | صورتوضعیت | کسورات (۱۵٪) | کسر علیالحساب | پرداخت |
|---|---|---|---|---|
| اول | ۳۰۰ | ۴۵ | ۱۰۰ | ۱۵۵ |
| دوم | ۲۸۰ | ۴۲ | — | ۲۳۸ |
| سوم | ۲۲۰ | ۳۳ | — | ۱۸۷ |
(اعداد به میلیون تومان.) جمع پرداختها با علیالحساب ۶۸۰ میلیون و جمع کسورات ۱۲۰ میلیون است که روی هم برابر مبلغ کل ۸۰۰ میلیونی قرارداد میشود. این تطبیق ساده نشان میدهد حساب پیمانکار درست بسته شده است.
نکتههای کنترلی برای حساب پیمانکار جزء
هر ماه ماندهٔ هر پیمانکار جزء را با خودش تطبیق دهید و یک صورتحساب امضاشده بگیرید. این کار اختلافهای کوچک را پیش از بزرگ شدن حل میکند. پیش از آخرین پرداخت هم مطمئن شوید همهٔ علیالحسابها کسر شده، کسورات قانونی درست حساب شده و سپردهها جدا ثبت شدهاند.
اگر چند پیمانکار جزء همزمان کار میکنند، یک جدول خلاصه داشته باشید که برای هر کدام مبلغ قرارداد، کار تأییدشده، پرداختشده، علیالحساب باز و سپردههای نگهداشتهشده را نشان دهد. این جدول در جلسهٔ ماهانه نشان میدهد پرداخت به کدام پیمانکار از پیشرفت جلو زده و کدام هنوز طلب دارد.
جمعبندی
حسابداری پیمانکار جزء با چهار عادت درست میشود: قرارداد پیش از پرداخت، علیالحساب بهعنوان طلب، ثبت ناخالص بهعنوان هزینه با کسور جدا، و تسویهٔ مستند. با این چهار، ماندهٔ هیچ پیمانکاری محل اختلاف نمیشود.
مطالعهٔ بیشتر: صورتجلسه کارگاهی
حساب همهٔ پیمانکاران جزء را یکجا و دقیق داشته باشید — ۱۴ روز رایگان
پرسشهای متداول
حساب پیمانکار جزء چه زمانی بدهکار و چه زمانی بستانکار میشود؟
با تأیید هر صورت وضعیت، پیمانکار به اندازهٔ خالص قابل پرداخت بستانکار (طلبکار) میشود؛ با هر پرداخت یا علیالحساب، بدهکار میشود. مانده نشان میدهد چقدر به او بدهکارید.
علیالحساب پیمانکار را کجا ثبت کنم؟
در حساب همان پیمانکار بهعنوان پیشپرداخت یا علیالحساب، نه بهعنوان هزینه. هزینه وقتی شناسایی میشود که صورت وضعیت تأیید شود؛ در آن زمان علیالحسابها تهاتر میشوند.
تسویه حساب نهایی با پیمانکار جزء چطور انجام میشود؟
پس از صورت وضعیت قطعی، جمع کارکرد را با جمع پرداختها، علیالحسابها و کسورات مقایسه کنید، سپردههای قابل آزادسازی را آزاد کنید و صورتجلسهٔ تسویه را با امضای دو طرف ثبت کنید.
آیا باید از پیمانکار جزء مالیات و بیمه کسر کنم؟
بسته به نوع قرارداد و مقررات جاری، کسر مالیات تکلیفی و سپردهٔ بیمه ممکن است الزامی باشد. نرخها و شرایط را با مشاور مالیاتی و بیمه چک کنید.
قرارداد پیمانکار جزء چه بندهای مالیای باید داشته باشد؟
مبلغ یا نرخ کار، روش اندازهگیری، درصد حسن انجام کار، سپردهٔ بیمه، شرایط پیشپرداخت و علیالحساب، سقف پرت مصالح و زمان تسویه.
پیمانکار جزء بدون فاکتور رسمی را چطور ثبت کنیم؟
با قرارداد، صورتوضعیت امضاشده و رسید پرداخت؛ برای پذیرش مالیاتی هزینه، مدارک معتبر را طبق مقررات جاری کامل کنید.
اگر پیمانکار جزء کار را نیمهکاره رها کند چه میشود؟
صورتوضعیت کار انجامشده تهیه، پرداختهای اضافه محاسبه و از سپردهها یا ضمانتها جبران میشود؛ مستندات روزانهٔ کار در این مرحله حیاتی است.
چطور مطمئن شویم پرداخت از کار جلو نزده است؟
با مقایسهٔ جمع پرداختها با کار تأییدشده؛ در اپتا جدول «پرداخت به پیمانکاران بر اساس پیشرفت» این مقایسه را خودکار نشان میدهد.
تیم محتوای اپتا؛ راهنمای ساده و کاربردی حسابداری و مدیریت مالی برای پیمانکاران ساختمانی. اینجا هر آنچه یک پیمانکار برای مدیریت مالی پروژه لازم دارد را به زبان روان توضیح میدهیم.
آمادهای مالی پروژهات را ساده کنی؟
۱۴ روز رایگان اپتا را امتحان کن؛ بدون نیاز به دانش حسابداری.
شروع رایگانمطالب مرتبط
 صورتوضعیت و پیمان
صورتجلسه کارگاهی چیست؟ انواع، اجزا و نمونهٔ متن + اثر مالی
صورتجلسه کارگاهی سند رسمی توافقها و اندازهگیریهای کارگاه است و مستقیم روی صورتوضعیت اثر میگذارد. انواع صورتجلسه، اجزای لازم، نمونهٔ متن، کار اضافه و کسر کار، و نحوهٔ بایگانی.
 صورتوضعیت و پیمان
نامه درخواست پیش پرداخت از کارفرما: نمونه متن آماده + نکات ضمانتنامه
نمونهٔ آمادهٔ نامه درخواست پیش پرداخت از کارفرما که میتوانید کپی و شخصیسازی کنید، همراه با مدارک لازم، نکات ضمانتنامهٔ پیشپرداخت و نحوهٔ ثبت و استهلاک آن در حسابهای پروژه.
 صورتوضعیت و پیمان
تعدیل صورت وضعیت چیست؟ فرمول محاسبه با شاخصها + مثال عددی
تعدیل صورت وضعیت جبران اثر تورم بر قیمت قرارداد است که با شاخصهای رسمی محاسبه میشود. فرمول تعدیل، نحوهٔ انتخاب شاخص مبنا و دوره، یک مثال عددی کامل و نحوهٔ ثبت حسابداری آن را در این راهنما ببینید.
دیدگاهها(۰)
هنوز دیدگاهی ثبت نشده است. اولین نفر باشید!
دیدگاه خود را بنویسید
دیدگاه شما پس از تأیید مدیر منتشر میشود.