مغایرتگیری بانکی در پروژه ساختمانی: مراحل، انواع مغایرت و مثال
صورت مغایرت بانکی چیست و چرا ماندهٔ دفاتر با صورتحساب بانک یکی نیست؟ انواع مغایرت (چک در راه، کارمزد، واریز ناشناس، خطا)، مراحل مغایرتگیری با مثال عددی و ثبتهای اصلاحی.
پاسخ کوتاه: مغایرتگیری بانکی یعنی ماندهٔ هر حساب بانکی در دفاتر پروژه را با صورتحساب بانک در همان تاریخ مقایسه کنید و علت هر اختلاف را پیدا کنید. اختلافها یا زمانیاند (چک صادرشدهٔ وصولنشده، واریز در راه) یا اصلاحی (کارمزد و سود بانک، چک برگشتی، واریز ناشناس، خطای ثبت). اقلام زمانی سند نمیخواهند، ولی برای اقلام اصلاحی باید سند اصلاحی ثبت کنید. این کار را دستکم ماهانه برای هر حساب انجام دهید.
در پروژهٔ ساختمانی، حساب بانکی پرتراکنشترین حساب است: دهها چک، واریز از خریداران، کارتبهکارت به کارگران و کارمزدهای ریز و درشت. اگر ماندهٔ دفاتر با بانک نخواند و کسی علتش را پیدا نکند، به گزارشهای دیگر هم نمیشود اعتماد کرد. این مقاله مراحل مغایرتگیری را با یک مثال عددی ساده نشان میدهد.
چرا ماندهٔ دفاتر با بانک یکی نیست؟
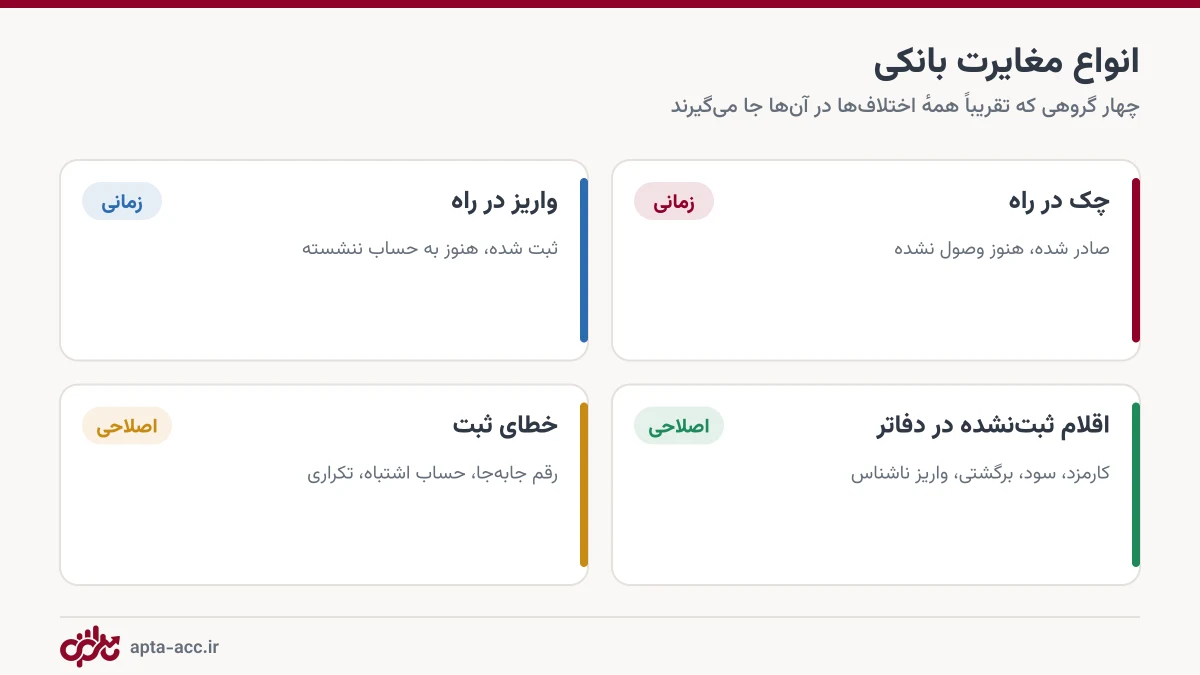
- چک در راه: چک را صادر و در دفاتر ثبت کردهاید، ولی گیرنده هنوز وصولش نکرده است. ماندهٔ بانک بیشتر از دفاتر نشان میدهد.
- واریز در راه: دریافتی را ثبت کردهاید، مثلاً چک خریدار که به حساب خواباندهاید، ولی هنوز به حساب ننشسته است.
- اقلام ثبتنشده در دفاتر: کارمزد، سود سپرده، چک برگشتی یا واریزی که نمیدانید از کیست.
- خطای ثبت: جابهجایی رقم، ثبت در حساب بانکی دیگر یا ثبت تکراری.
مراحل مغایرتگیری بانکی
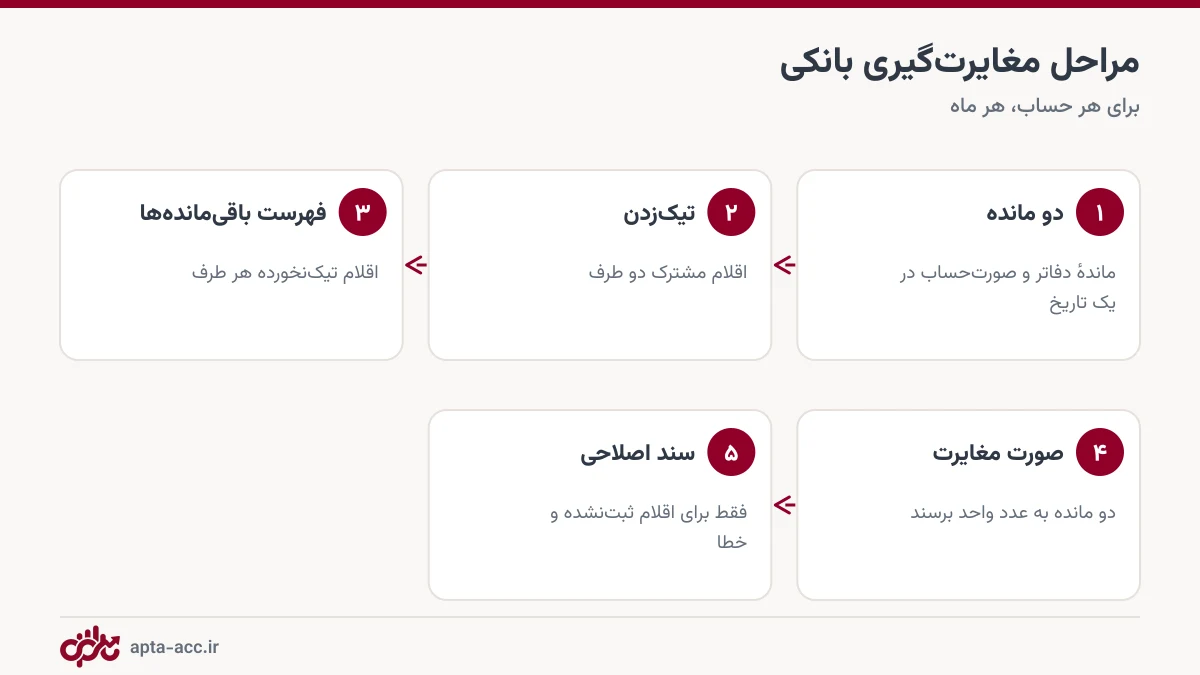
- ماندهٔ دفاتر و ماندهٔ صورتحساب بانک را در یک تاریخ (مثلاً آخر ماه) بنویسید.
- اقلام دو طرف را یکییکی تطبیق دهید و اقلام مشترک را علامت بزنید.
- اقلام علامتنخوردهٔ هر طرف را فهرست کنید.
- صورت مغایرت را تنظیم کنید تا هر دو مانده به یک «ماندهٔ واقعی» برسند.
- برای اقلام اصلاحی سند بزنید.
مثال عددی صورت مغایرت
آخر مهر، ماندهٔ حساب بانکی پروژه در دفاتر ۴۱۲ میلیون تومان و در صورتحساب بانک ۵۰۳ میلیون تومان است. بعد از تطبیق، این اقلام باقی ماندهاند:
- چک شمارهٔ ۲۲۴ به مصالحفروش، ۱۲۰ میلیون، صادر شده ولی وصول نشده.
- چک خریدار واحد ۳، ۳۰ میلیون، به حساب خوابانده شده ولی هنوز ننشسته.
- کارمزد انتقال و پیامک بانک، ۰٫۵ میلیون، در دفاتر ثبت نشده.
- واریز ناشناس ۲۰ میلیون، که بعد از پیگیری معلوم شد قسط خریدار واحد ۵ است.
- هزینهٔ حمل ۸٫۲ میلیون در دفاتر ۹٫۲ میلیون ثبت شده بود (خطای ثبت، ۱ میلیون بیشتر).
| سمت بانک | مبلغ | سمت دفاتر | مبلغ |
|---|---|---|---|
| ماندهٔ صورتحساب | ۵۰۳٫۰ | ماندهٔ دفاتر | ۴۱۲٫۰ |
| − چک در راه ۲۲۴ | ۱۲۰٫۰ | − کارمزد بانک | ۰٫۵ |
| + واریز در راه (چک واحد ۳) | ۳۰٫۰ | + قسط واحد ۵ (واریز ناشناس) | ۲۰٫۰ |
| + اصلاح خطای ثبت حمل | ۱٫۰ | ||
| ماندهٔ واقعی | ۴۱۳٫۰ | ماندهٔ واقعی | ۴۳۲٫۵ |
دو طرف هنوز ۱۹٫۵ میلیون اختلاف دارند، پس قلمی جا مانده است. با جستوجوی دوباره، چک برگشتی ۱۹٫۵ میلیونی یکی از خریداران پیدا میشود. بانک آن را از حساب کم کرده ولی در دفاتر هنوز «وصولشده» است. با کسر آن از سمت دفاتر، هر دو طرف به ۴۱۳ میلیون تومان میرسند. سه سند اصلاحی لازم است: کارمزد (هزینهٔ بانکی بدهکار، بانک بستانکار)، ثبت قسط واحد ۵ و اصلاح هزینهٔ حمل. برگشت چک هم باید به حساب خریدار برگردد. روش ثبت را در آموزش ثبت، وصول و برگشت چک ببینید. منطق سندها را در سند حسابداری چیست؟ بخوانید.
ترفندهای پیدا کردن مغایرت
- بخشپذیری بر ۹: اگر اختلاف بر ۹ بخشپذیر باشد، احتمالاً دو رقم جابهجا شدهاند (۵۴ بهجای ۴۵).
- نصف اختلاف: قلمی که در سمت اشتباه ثبت شده، اختلافی دو برابر خودش میسازد.
- اقلام گرد: کارمزدها و سودها معمولاً اعداد کوچک و غیرگردند و راحت دیده میشوند.
- ماه قبل: اقلام زمانی ماه قبل باید این ماه رفع شده باشند. اگر نشدهاند، پیگیری کنید.
اشتباهات رایج
- تغییر ماندهٔ دفاتر با یک سند «اصلاح مانده» بدون پیدا کردن علت.
- ثبت چک در راه بهعنوان سند اصلاحی.
- مغایرتگیری سالانه بهجای ماهانه.
- رها کردن واریز ناشناس بدون پیگیری فرستنده.
- قاطی کردن حساب شخصی با حساب پروژه، که مغایرتگیری را عملاً ناممکن میکند. اگر تنخواه دارید، حسابش را هم جدا نگه دارید؛ تنخواهگردان کارگاه را ببینید.
مغایرتگیری در اپتا
در نرمافزار حسابداری ساختمان اپتا هر حساب بانکی ماندهٔ خودش را از روی همهٔ تراکنشها نشان میدهد. چکها هم وضعیت جداگانه دارند: در جریان، وصولشده و برگشتی. چکهای صادرشدهٔ وصولنشده همان فهرست «چک در راه» شماست. مانده را با صورتحساب بانک مقایسه کنید و برای اقلام جاافتاده تراکنش یا سند اصلاحی ثبت کنید. روش کار با حسابها را در آموزش حسابهای بانکی و انتقال بین حسابها ببینید. منطق دفاتر را هم در دفتر کل و معین بخوانید.
جمعبندی
مغایرتگیری ماهانه، اقلام زمانی را از اقلام اصلاحی جدا میکند و فقط برای دومی سند میخواهد. هیچوقت اختلاف را بدون پیدا کردن علتش با یک سند کلی صاف نکنید. علت پیدا نشده معمولاً یک چک برگشتی، یک کارمزد یا یک اشتباه رقمی است.
این مطلب بخشی از راهنمای جامع حسابداری ساختمان است.
ماندهٔ حسابها و چکهای پروژه را همیشه بهروز داشته باشید — ۱۴ روز رایگان
پرسشهای متداول
صورت مغایرت بانکی چیست؟
گزارشی است که ماندهٔ یک حساب بانکی در دفاتر پروژه را با ماندهٔ صورتحساب بانک در همان تاریخ مقایسه میکند و تکتک اقلامی را که باعث اختلاف شدهاند فهرست میکند، تا هر دو مانده به یک عدد واقعی برسند.
چرا ماندهٔ دفاتر با ماندهٔ بانک فرق دارد؟
دو دلیل کلی دارد: اقلام زمانی (چکی که صادر کردهاید ولی هنوز وصول نشده، واریزی که در راه است) و اقلامی که یک طرف ثبت نکرده (کارمزد و سود بانک، واریز ناشناس، چک برگشتی) یا خطای ثبت.
مغایرتگیری بانکی را هر چند وقت انجام دهیم؟
دستکم ماهانه برای هر حساب و برای حسابهای پرگردش هفتگی. هرچه فاصله بیشتر شود، پیدا کردن علت هر اختلاف سختتر است.
بعد از مغایرتگیری چه سندی ثبت کنیم؟
فقط برای اقلامی که در دفاتر نیامدهاند، مثل کارمزد بانک، سود سپرده، چک برگشتی یا خطای ثبت، سند اصلاحی میزنید. اقلام زمانی مثل چک در راه سند نمیخواهند و ماه بعد خودشان رفع میشوند.
اگر مغایرت پیدا نشد چه کنیم؟
اول اعداد را برعکسخوانی کنید (مثلاً ۵۴ و ۴۵). اگر اختلاف بر ۹ بخشپذیر باشد، احتمال جابهجایی رقمها زیاد است. بعد اختلاف را با نصفش در اقلام جستوجو کنید، چون ممکن است قلمی در سمت اشتباه ثبت شده باشد.
تیم محتوای اپتا؛ راهنمای ساده و کاربردی حسابداری و مدیریت مالی برای پیمانکاران ساختمانی. اینجا هر آنچه یک پیمانکار برای مدیریت مالی پروژه لازم دارد را به زبان روان توضیح میدهیم.
آمادهای مالی پروژهات را ساده کنی؟
۱۴ روز رایگان اپتا را امتحان کن؛ بدون نیاز به دانش حسابداری.
شروع رایگانمطالب مرتبط
 حسابداری پایه
تنخواهگردان کارگاه ساختمانی: تعریف، ثبت حسابداری و فرم تسویه
تنخواهگردان کارگاه ساختمانی چیست، سقفش چقدر باشد و چطور ثبت و تسویه شود؟ روش ثابت و غیرثابت، ثبتهای حسابداری با عدد، فرم صورتهزینه، قواعد کنترلی و اشتباهات رایج.
 حسابداری پایه
سرفصل حسابهای شرکت پیمانکاری و پروژهٔ ساختمانی (کدینگ آماده)
سرفصل حسابها (کدینگ) ستون فقرات حسابداری هر پروژه است. یک کدینگ آماده برای پیمانکاران و سازندهها با گروه، کل و معین، همراه با نکات طراحی سرفصل برای چند پروژه و اشتباههایی که گزارشها را بیاستفاده میکند.
 حسابداری پایه
فایل اکسل حسابداری ساختمان و پیمانکاری رایگان (دانلود) + آموزش استفاده
فایل اکسل رایگان حسابداری پیمانکاری با ۶ برگهٔ آماده: دفتر پرداخت و دریافت، طرفحسابها، صورتوضعیت، چکها، کارگران و دستمزد و خلاصهٔ پروژه. دانلود کنید و ببینید هر برگه را چطور پر کنید و کجا اکسل دیگر کافی نیست.
دیدگاهها(۰)
هنوز دیدگاهی ثبت نشده است. اولین نفر باشید!
دیدگاه خود را بنویسید
دیدگاه شما پس از تأیید مدیر منتشر میشود.