حسابداری ساختمان در جریان ساخت: ثبت ساختمان در دفاتر با سند نمونه (مالک، سازنده و پیمانکار)
ساختمان در جریان ساخت در حسابداری کجا ثبت میشود؟ سه حالت ساخت برای استفادهٔ خود، ساخت برای فروش و پیمانکاری، با سرفصل حساب، مخارج قابل احتساب، سند نمونهٔ عددی، انتقال به ساختمان پس از تکمیل و خطاهای رایج.
پاسخ کوتاه: ساختمانی که هنوز تمام نشده، بسته به هدف ساخت در یکی از سه جا ثبت میشود: اگر شرکت آن را برای استفادهٔ خودش میسازد، در «داراییهای در جریان تکمیل» (و پس از آماده شدن به حساب «ساختمان» منتقل و از همان روز مستهلک میشود)؛ اگر برای فروش میسازد، در «موجودی ساختمانهای در جریان ساخت» که دارایی جاری است و استهلاک ندارد؛ و اگر پیمانکار برای کارفرما میسازد، مخارج در «مخارج پیمان» جمع و طبق قرارداد به بهای تمامشدهٔ پیمان برده میشود. همهٔ مخارجی که مستقیماً برای ساخت انجام شده، از مصالح و دستمزد تا پروانه و نظارت، جزو بهای ساختماناند.
«ثبت ساختمان در حسابداری» از پرسشهای پرتکرار حسابداران تازهکار و سازندههاست، چون ساختمان برخلاف کالای فروشگاهی یکشبه خریده نمیشود؛ ماهها یا سالها پول خرجش میشود و تا روز آخر نه دارایی آماده است و نه درآمدی دارد. اگر این مخارج را هزینهٔ دوره ثبت کنید، سود سالهای ساخت بهشدت زیان نشان میدهد و سال فروش سود ساختگی؛ اگر هم همه را یکجا در «ساختمان» بگذارید، استهلاک بیجا محاسبه میشود. این مقاله سه حالت اصلی را با سرفصل حساب و سند عددی توضیح میدهد.
ساختمان در جریان ساخت در کدام حساب ثبت میشود؟
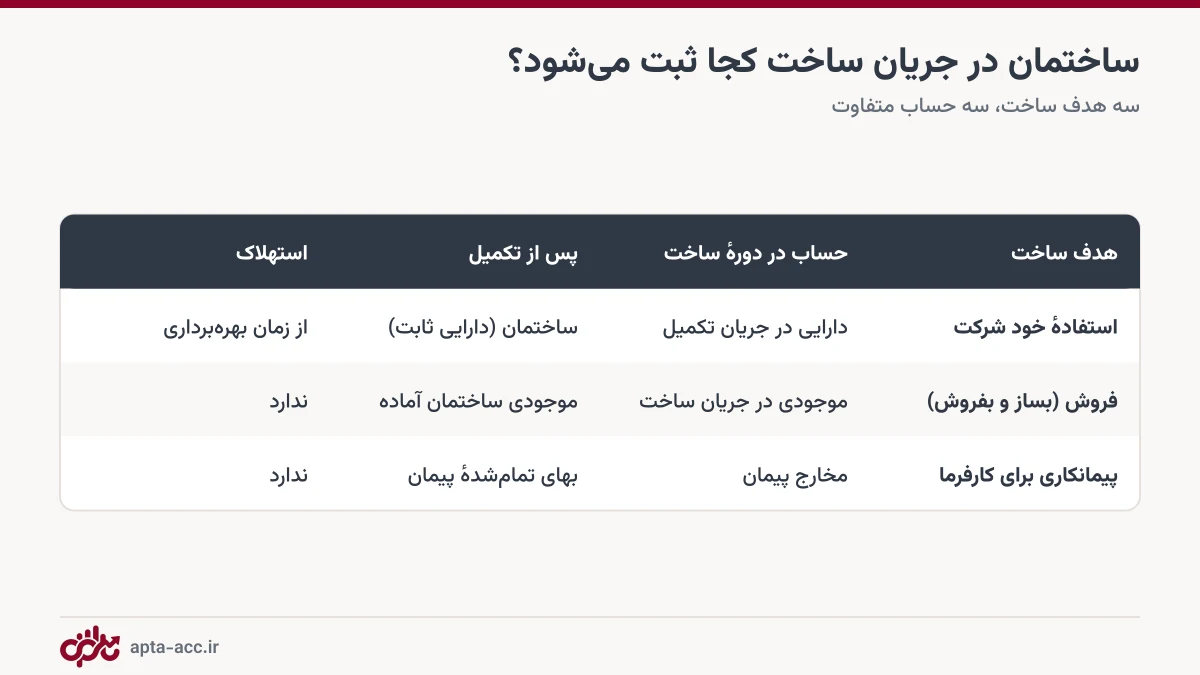
کلید تشخیص، پاسخ به یک سؤال است: این ساختمان بعد از تکمیل قرار است چه کار کند؟ اگر قرار است دفتر، انبار یا کارخانهٔ خود شرکت شود، دارایی ثابت است. اگر قرار است فروخته شود، موجودی کالاست (مثل کالای ساختهشدهٔ یک کارخانه). اگر مال کارفرماست و شما فقط آن را میسازید، اصلاً دارایی شما نیست و حسابداری پیمان دارد.
حالت ۱: ساختمان برای استفادهٔ خود شرکت (دارایی در جریان تکمیل)
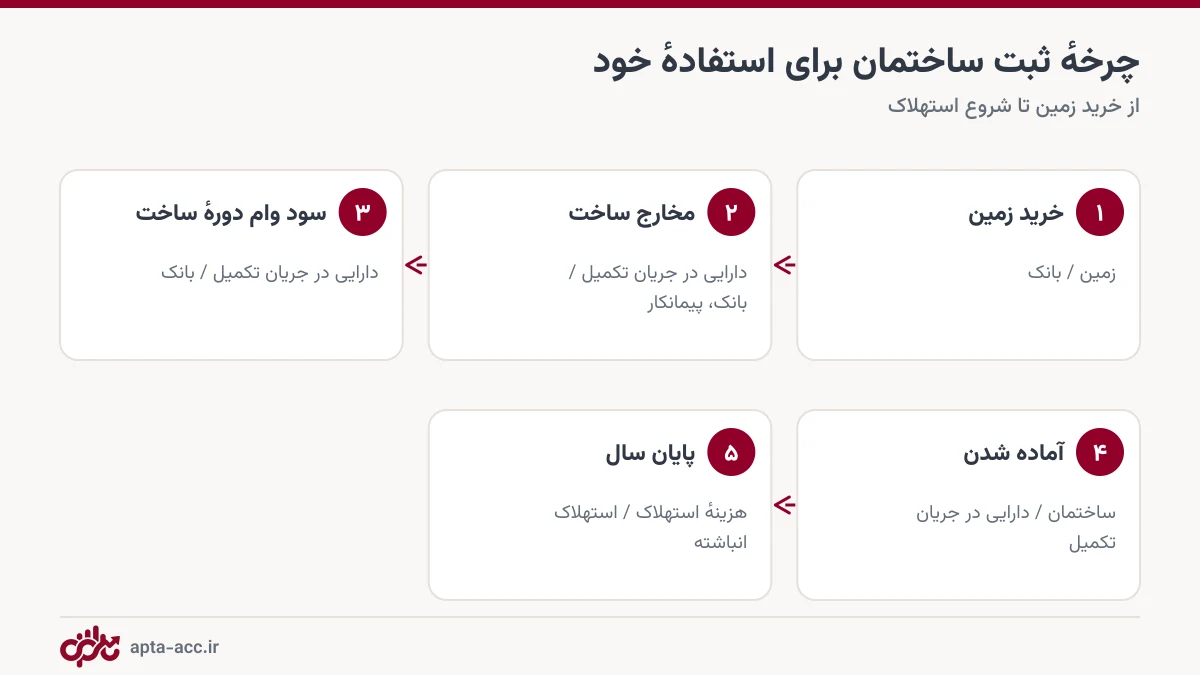
وقتی شرکت ساختمانی را برای استفادهٔ خودش میسازد، طبق استاندارد داراییهای ثابت مشهود، همهٔ مخارجی که برای رساندن آن به وضعیت قابل بهرهبرداری لازم است، در حساب واسطهٔ «داراییهای در جریان تکمیل» جمع میشود. زمین در حساب جداگانهٔ «زمین» میماند، چون عمر نامحدود دارد و مستهلک نمیشود.
سند نمونه با عدد
شرکتی زمینی به مبلغ ۲۰ میلیارد تومان برای ساخت دفتر مرکزی میخرد و در طول ساخت این مخارج را دارد: صورتوضعیتهای پیمانکار اسکلت ۸ میلیارد، مصالح خریداریشده توسط خود شرکت ۵ میلیارد، حقالزحمهٔ طراحی و نظارت ۶۰۰ میلیون و سود وام ساخت در دورهٔ ساخت ۴۰۰ میلیون تومان.
| رویداد | بدهکار | بستانکار | مبلغ (میلیون تومان) |
|---|---|---|---|
| خرید زمین | زمین | بانک | ۲۰٬۰۰۰ |
| صورتوضعیتهای پیمانکار اسکلت | دارایی در جریان تکمیل | حساب پیمانکار (و کسورات) | ۸٬۰۰۰ |
| خرید و مصرف مصالح | دارایی در جریان تکمیل | بانک / فروشنده | ۵٬۰۰۰ |
| طراحی و نظارت | دارایی در جریان تکمیل | بانک | ۶۰۰ |
| سود وام در دورهٔ ساخت | دارایی در جریان تکمیل | بانک | ۴۰۰ |
| آماده شدن ساختمان | ساختمان | دارایی در جریان تکمیل | ۱۴٬۰۰۰ |
از روز انتقال، ساختمان ۱۴ میلیارد تومانی بر اساس عمر مفید و روش استهلاک شرکت مستهلک میشود و سود وام بعد از این تاریخ دیگر به بهای ساختمان اضافه نمیشود؛ هزینهٔ مالی دوره است. دقت کنید صورتوضعیت پیمانکار با مبلغ ناخالص به بهای ساختمان میرود؛ حسن انجام کار و سپردهها بدهی شما به پیمانکار است که بعداً پرداخت میشود (مبلغ ناخالص و خالص صورتوضعیت).
کدام مخارج جزو بهای ساختمان در جریان ساخت هستند؟
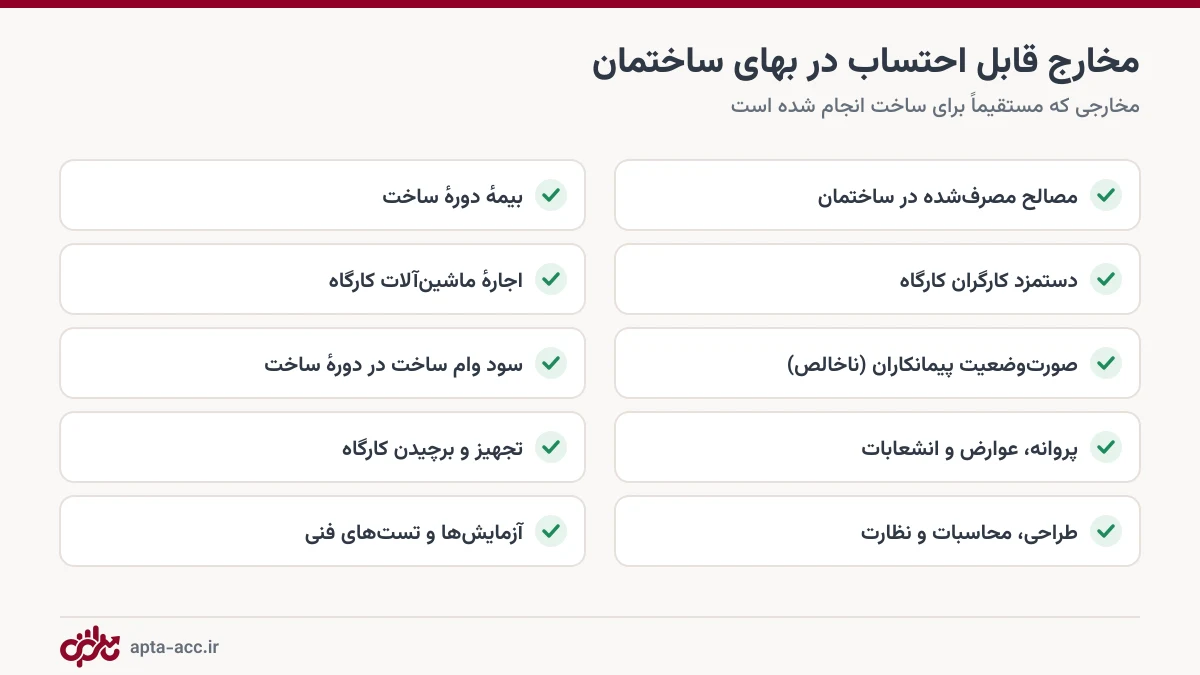
معیار ساده است: آیا این خرج برای ساختن همین ساختمان لازم بوده است؟ اگر بله، جزو بهای ساختمان است. اگر شرکت در هر حال این هزینه را داشت (حقوق مدیر مالی دفتر مرکزی، اجارهٔ دفتر، تبلیغات برند)، هزینهٔ دوره است. مواردی که معمولاً اشتباه ثبت میشوند:
- پرت مصالح: پرت عادی و اجتنابناپذیر جزو بهاست، اما پرت غیرعادی (مثلاً بتنی که بهخاطر خطای اجرا تخریب شد) هزینهٔ دوره است. روش کنترل را در کنترل پرت مصالح ببینید.
- علیالحساب و پیشپرداخت: پولی که پیش از انجام کار به پیمانکار یا فروشنده داده شده، هنوز بهای ساختمان نیست؛ طلب از همان شخص است تا صورتوضعیت یا فاکتور برسد (پیشپرداخت پیمانکاری).
- مصالح انبار کارگاه: مصالح خریداریشدهای که هنوز مصرف نشده، موجودی انبار است، نه بهای ساختمان (انبارداری کارگاه ساختمانی).
- دستمزد روزمزدها: دستمزد کارگرانی که در کارگاه کار میکنند جزو بهاست؛ حقوق کارکنان دفتر مرکزی نه، مگر بخشی از وقتشان مستقیماً صرف همین پروژه شده و قابل اندازهگیری باشد.
حالت ۲: ساختمان برای فروش (موجودی ساختمان در جریان ساخت)
برای سازنده و بساز و بفروش، ساختمان کالایی است که برای فروش تولید میشود. پس مخارج آن، از جمله بهای زمین، در «موجودی ساختمانهای در جریان ساخت» جمع میشود و تا وقتی واحدی فروخته و تحویل نشده، در ترازنامه بهعنوان دارایی جاری میماند. این حساب استهلاک ندارد، چون ساختمان قرار نیست در شرکت مصرف شود.
| رویداد | بدهکار | بستانکار | توضیح |
|---|---|---|---|
| خرید زمین پروژه | موجودی ساختمان در جریان ساخت | بانک | زمین جزو بهای موجودی است |
| مخارج ساخت ماهانه | موجودی ساختمان در جریان ساخت | بانک، پیمانکار، فروشنده | با تفکیک گروه هزینه |
| دریافت وجه پیشفروش | بانک / اسناد دریافتنی | پیشدریافت از خریدار | بدهی است، نه درآمد |
| تکمیل ساختمان | موجودی ساختمان آماده | موجودی ساختمان در جریان ساخت | انتقال درون موجودی |
| تحویل واحد به خریدار | پیشدریافت / خریدار | درآمد فروش | طبق سیاست شناسایی درآمد |
| همزمان | بهای تمامشدهٔ واحد فروشرفته | موجودی ساختمان آماده | سهم همان واحد |
دو نکتهٔ مهم در این حالت هست. اول اینکه پول پیشفروش سود نیست؛ تا زمانی که تعهد شما به خریدار انجام نشده، بدهی است. زمان دقیق شناسایی درآمد پروژههای پیشفروش تابع استانداردهای درآمد عملیاتی است و در عمل باید با حسابرس شرکت تعیین شود. دوم اینکه برای ثبت بهای تمامشدهٔ هر واحد فروشرفته، باید مخارج مشترک (زمین، اسکلت، مشاعات) را به واحدها تقسیم کنید؛ معمولاً به نسبت متراژ مفید یا ارزش فروش نسبی. روش محاسبه را در قیمت تمامشدهٔ ساختمان و چرخهٔ کامل را در حسابداری بساز و بفروش و پیشفروش آپارتمان ببینید.
حالت ۳: پیمانکار؛ ساختمانی که مال شما نیست
پیمانکاری که برای کارفرما میسازد، ساختمان را دارایی خود ثبت نمیکند. مخارج اجرای کار (مصالح، دستمزد، پیمانکار جزء، ماشینآلات) در حساب «مخارج پیمان» هر قرارداد جمع میشود و درآمد بر اساس قرارداد و پیشرفت کار، معمولاً از روی صورتوضعیتهای تأییدشده، شناسایی میشود. سود هر پیمان از مقایسهٔ این دو به دست میآید. ثبتهای کامل پیشپرداخت، صورتوضعیت، کسورات و تسویه را با عدد در راهنمای حسابداری پیمانکاری ساختمان آوردهایم.
مشارکت در ساخت چطور ثبت میشود؟
در مشارکت در ساخت، مالک زمین و سازنده هر کدام سهمی از واحدها میبرند. از دید سازنده، سهم زمینی که در ازای ساخت سهم مالک دریافت میکند بخشی از بهای واحدهای خودش است و مخارج ساخت سهم مالک، در واقع بهای بهدست آوردن همان زمین است. از دید مالک، زمین در ازای واحدهای نوساز معاوضه میشود. جزئیات و مثال عددی را در حسابداری مشارکت در ساخت بخوانید و سهم هر طرف را با ماشینحساب سهم مشارکت در ساخت حساب کنید.
سرفصل حسابهای پیشنهادی برای ساختمان در جریان ساخت
| گروه | حساب کل | حسابهای معین پیشنهادی |
|---|---|---|
| دارایی ثابت | داراییهای در جریان تکمیل | به تفکیک هر پروژه: مصالح، دستمزد، پیمانکاران، طراحی و نظارت، مخارج مالی |
| دارایی ثابت | زمین | به تفکیک هر قطعه |
| دارایی جاری | موجودی ساختمانهای در جریان ساخت | به تفکیک پروژه و گروه هزینه |
| دارایی جاری | پیشپرداختها | پیمانکاران، فروشندگان مصالح |
| بدهی جاری | پیشدریافتها | خریداران پیشفروش به تفکیک واحد |
| بدهی جاری | سپردههای دریافتی | حسن انجام کار و بیمهٔ پیمانکاران جزء |
اگر کدینگ کاملتری لازم دارید، سرفصل حسابهای پیمانکاری (کدینگ آماده) را ببینید. اصل مهم این است که هر پروژه حساب معین یا مرکز هزینهٔ جدا داشته باشد؛ وگرنه نمیتوانید بگویید کدام ساختمان چقدر تمام شده است.
خطاهای رایج در ثبت ساختمان در جریان ساخت
- ثبت مخارج ساخت بهعنوان هزینهٔ دوره: سود سالهای ساخت را بیدلیل منفی و سال فروش را بیدلیل مثبت نشان میدهد.
- شروع استهلاک پیش از آماده شدن: ساختمانی که هنوز قابل استفاده نیست، استهلاک ندارد.
- ادامهٔ احتساب سود وام پس از تکمیل: بعد از آماده شدن، سود وام هزینهٔ مالی است.
- ثبت پیشفروش بهعنوان درآمد: پول خریدار تا ایفای تعهد، بدهی است.
- قاطی کردن پروژهها: هزینهٔ دو پروژه در یک حساب، قیمت تمامشدهٔ هر دو را بیمعنا میکند (مدیریت مالی چند پروژه).
- ثبت خالص صورتوضعیت: کسورات گم میشوند و بهای ساختمان کمتر از واقع نشان داده میشود.
ثبت ساختمان در جریان ساخت در اپتا
در نرمافزار حسابداری ساختمان اپتا هر ساختمان یک پروژهٔ مستقل است و هر پرداخت با دستهٔ هزینه (مصالح، دستمزد، پیمانکاری، جاری، غیرمستقیم) ثبت میشود؛ پس بهای تمامشدهٔ ساختمان در جریان ساخت، در هر لحظه و به تفکیک گروه هزینه آماده است و تقسیم آن بر متراژ، بهای هر متر را میدهد (آموزش گزارشها و بهای تمامشدهٔ هر متر). پیشپرداختها در حساب همان طرفحساب میمانند، صورتوضعیت با ناخالص و کسورات جدا ثبت میشود و پول پیشفروش در حساب خریدار، نه در سود. برای حسابدار حرفهای هم «میز حسابدار» اپتا دفتر روزنامه، کل و معین، دارایی ثابت و صورتهای مالی را جدا از ثبتهای روزانه نگه میدارد.
منابع رسمی
- سازمان حسابرسی — متن رسمی استانداردهای حسابداری ایران (داراییهای ثابت مشهود، موجودی مواد و کالا، مخارج تأمین مالی، درآمد عملیاتی)
- سازمان امور مالیاتی کشور — مقررات مالیاتی فعالیتهای ساختمانی و پیشفروش
جمعبندی
ساختمان در جریان ساخت را بر اساس هدف ساخت ثبت کنید: برای استفادهٔ خود در دارایی در جریان تکمیل، برای فروش در موجودی ساختمان در جریان ساخت و برای کارفرما در مخارج پیمان. همهٔ مخارج مستقیم ساخت را به بهای ساختمان ببرید، هزینههای عمومی و پرت غیرعادی را هزینهٔ دوره کنید، تا آماده شدن ساختمان استهلاک نگیرید و پول پیشفروش را تا ایفای تعهد بدهی بدانید.
این مطلب بخشی از راهنمای جامع حسابداری ساختمان است.
بهای تمامشدهٔ ساختمانتان را با اپتا لحظهبهلحظه ببینید — ۱۴ روز رایگان
پرسشهای متداول
ساختمان در جریان ساخت در حسابداری کجا ثبت میشود؟
به هدف ساخت بستگی دارد: اگر برای استفادهٔ خود شرکت است در «داراییهای در جریان تکمیل» (زیرمجموعهٔ داراییهای ثابت مشهود)، اگر برای فروش است در «موجودی ساختمانهای در جریان ساخت» (دارایی جاری) و اگر پیمانکار برای کارفرما میسازد، مخارج در «مخارج پیمان» و بهای تمامشدهٔ پیمان ثبت میشود.
آیا ساختمان در جریان ساخت استهلاک دارد؟
خیر. استهلاک از زمانی شروع میشود که ساختمان آمادهٔ بهرهبرداری شود و از «دارایی در جریان تکمیل» به حساب «ساختمان» منتقل شود. ساختمانی که برای فروش ساخته میشود موجودی است و اصلاً مستهلک نمیشود.
زمین را همراه ساختمان ثبت کنیم یا جدا؟
در ساخت برای استفادهٔ خود، زمین حساب جدا دارد و مستهلک نمیشود. در ساخت برای فروش، بهای زمین بخشی از بهای تمامشدهٔ موجودی ساختمان است و هنگام فروش هر واحد، سهم آن واحد از زمین هم به بهای تمامشدهٔ فروش میرود.
سود وام ساخت را میشود جزو بهای ساختمان آورد؟
طبق استاندارد حسابداری مخارج تأمین مالی، سود تسهیلاتی که مستقیماً برای ساخت دارایی واجد شرایط گرفته شده، در دورهٔ ساخت قابل احتساب در بهای دارایی است و پس از آماده شدن دارایی باید هزینه شود. شرایط دقیق را با حسابرس بررسی کنید.
کدام هزینهها جزو بهای ساختمان نیستند؟
هزینههای عمومی و اداری که مستقیماً به ساخت مربوط نیستند، پرت غیرعادی مصالح، جریمهها، هزینهٔ آموزش و تبلیغات و زیانهای دورهٔ راهاندازی جزو بهای ساختمان نیستند و هزینهٔ دورهاند.
پول پیشفروش واحدها را درآمد ثبت کنیم؟
نه در لحظهٔ دریافت. وجه پیشفروش ابتدا «پیشدریافت» (بدهی به خریدار) است و درآمد طبق استانداردهای درآمد عملیاتی، با ایفای تعهد به خریدار شناسایی میشود. زمان دقیق شناسایی درآمد پروژههای پیشفروش را با حسابرس تعیین کنید.
بهای تمامشدهٔ هر واحد را چطور تقسیم کنیم؟
مخارج مشترک (زمین، اسکلت، مشاعات) معمولاً به نسبت متراژ مفید یا به نسبت ارزش فروش نسبی واحدها تقسیم میشود و مخارج اختصاصی هر واحد مستقیم به همان واحد میرود. روش انتخابی را ثابت نگه دارید.
برای ثبت ساختمان در جریان ساخت حسابدار حرفهای لازم است؟
برای ثبت روزانهٔ هزینهها نه؛ کافی است هر پرداخت با پروژه و دستهٔ هزینهٔ درست ثبت شود. برای بستن سال مالی، انتقال به ساختمان، شناسایی درآمد پیشفروش و اظهارنامه بهتر است حسابدار یا مشاور مالیاتی کار را بازبینی کند.
تیم محتوای اپتا؛ راهنمای ساده و کاربردی حسابداری و مدیریت مالی برای پیمانکاران ساختمانی. اینجا هر آنچه یک پیمانکار برای مدیریت مالی پروژه لازم دارد را به زبان روان توضیح میدهیم.
آمادهای مالی پروژهات را ساده کنی؟
۱۴ روز رایگان اپتا را امتحان کن؛ بدون نیاز به دانش حسابداری.
شروع رایگانمطالب مرتبط
 حسابداری پایه
مغایرتگیری بانکی در پروژه ساختمانی: مراحل، انواع مغایرت و مثال
صورت مغایرت بانکی چیست و چرا ماندهٔ دفاتر با صورتحساب بانک یکی نیست؟ انواع مغایرت (چک در راه، کارمزد، واریز ناشناس، خطا)، مراحل مغایرتگیری با مثال عددی و ثبتهای اصلاحی.
 حسابداری پایه
تنخواهگردان کارگاه ساختمانی: تعریف، ثبت حسابداری و فرم تسویه
تنخواهگردان کارگاه ساختمانی چیست، سقفش چقدر باشد و چطور ثبت و تسویه شود؟ روش ثابت و غیرثابت، ثبتهای حسابداری با عدد، فرم صورتهزینه، قواعد کنترلی و اشتباهات رایج.
 حسابداری پایه
سرفصل حسابهای شرکت پیمانکاری و پروژهٔ ساختمانی (کدینگ آماده)
سرفصل حسابها (کدینگ) ستون فقرات حسابداری هر پروژه است. یک کدینگ آماده برای پیمانکاران و سازندهها با گروه، کل و معین، همراه با نکات طراحی سرفصل برای چند پروژه و اشتباههایی که گزارشها را بیاستفاده میکند.
دیدگاهها(۰)
هنوز دیدگاهی ثبت نشده است. اولین نفر باشید!
دیدگاه خود را بنویسید
دیدگاه شما پس از تأیید مدیر منتشر میشود.