کسورات قانونی صورت وضعیت: بیمه، مالیات ۳٪، حسن انجام کار و ارزش افزوده
کسورات قانونی صورت وضعیت شامل حسن انجام کار، سپردهٔ بیمهٔ تأمین اجتماعی، مالیات علیالحساب ماده ۱۰۴ و استهلاک پیشپرداخت است و ارزش افزوده به مبلغ اضافه میشود. در این مقاله هر کسر را با مثال توضیح میدهیم.
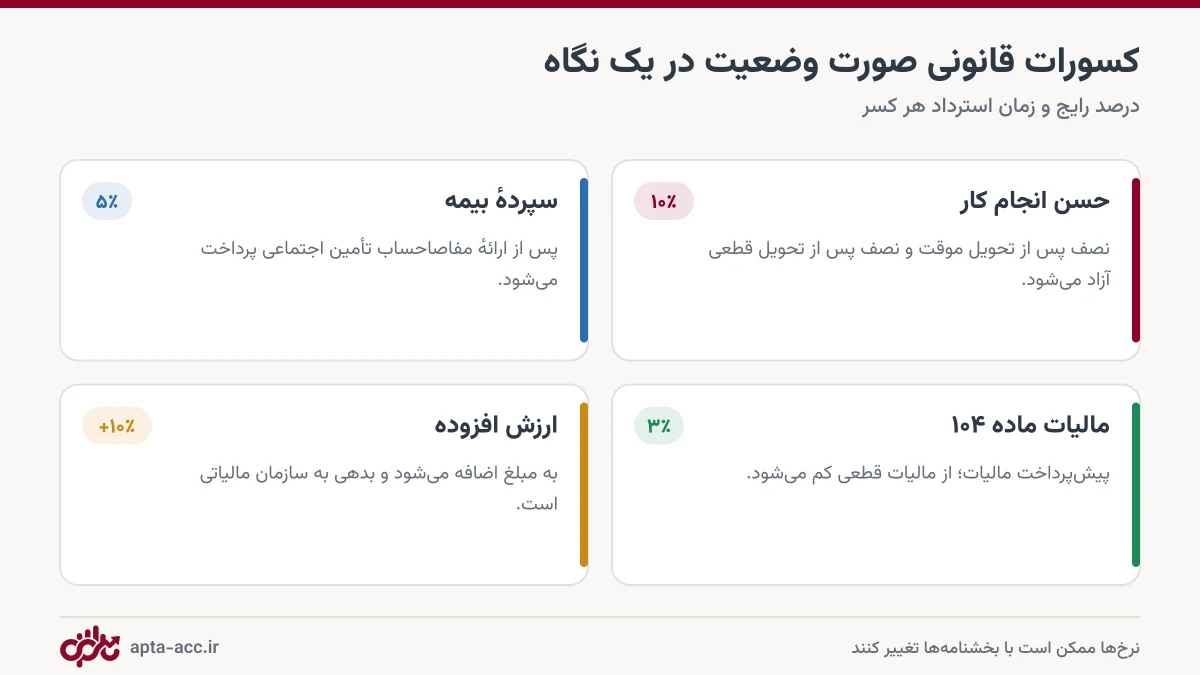
پاسخ کوتاه: کسورات قانونی صورت وضعیت معمولاً شامل این موارد است: ۱۰٪ حسن انجام کار، سپردهٔ بیمه (معمولاً ۵٪ تا ارائهٔ مفاصاحساب تأمین اجتماعی)، ۳٪ مالیات علیالحساب ماده ۱۰۴ و استهلاک پیشپرداخت. در مقابل، مالیات بر ارزش افزوده (نرخ فعلی ۱۰٪) در صورت مشمول بودن به مبلغ اضافه میشود. درصدهای دقیق را همیشه با قرارداد و بخشنامههای جاری تطبیق دهید.
بسیاری از پیمانکاران تعجب میکنند که چرا از یک صورت وضعیت یکمیلیاردی فقط حدود هفتصد میلیون به حسابشان واریز میشود. پاسخ در «کسورات» است. شناخت دقیق هر کسر به شما کمک میکند هم صورت وضعیت را درست تنظیم کنید، هم نقدینگی را درست برنامهریزی کنید و هم هیچ طلبی را فراموش نکنید.
توجه: این مقاله جنبهٔ آموزشی دارد و جایگزین مشاورهٔ مالیاتی و بیمهای نیست. نرخها و ضوابط ممکن است با بخشنامهها و قوانین بودجه تغییر کنند.
۱. حسن انجام کار (معمولاً ۱۰٪)
تضمین کیفیت کار است که کارفرما از هر پرداخت کسر میکند. نصف آن پس از تحویل موقت و نصف دیگر پس از تحویل قطعی آزاد میشود. توضیح کامل را در مقالهٔ حسن انجام کار چیست؟ بخوانید.
۲. سپردهٔ بیمهٔ تأمین اجتماعی (ماده ۳۸)
طبق ماده ۳۸ قانون تأمین اجتماعی، کارفرما مسئول تضامنی پرداخت حق بیمهٔ کارکنان پیمانکار است. به همین دلیل بخشی از مبلغ قرارداد (معمولاً ۵ درصد از هر صورت وضعیت) نگه داشته میشود و فقط پس از ارائهٔ مفاصاحساب بیمه پرداخت میشود.
- حق بیمهٔ قراردادهای پیمانکاری معمولاً بر اساس ضریبی از مبلغ ناخالص کارکرد محاسبه میشود که به نوع قرارداد (مثلاً با مصالح یا بدون مصالح) بستگی دارد. ضریب دقیق را از آخرین بخشنامهٔ سازمان تأمین اجتماعی یا شعبهٔ مربوط استعلام کنید.
- پیمانکار باید لیست بیمهٔ ماهانهٔ کارکنان پروژه را ارسال کند؛ این لیستها در محاسبهٔ مفاصاحساب لحاظ میشوند.
- تا مفاصاحساب صادر نشود، آخرین پرداخت و سپردهٔ بیمه آزاد نمیشود؛ پس از همان ابتدای پروژه پرونده را مرتب نگه دارید.
۳. مالیات علیالحساب ماده ۱۰۴ (۳٪)
طبق ماده ۱۰۴ قانون مالیاتهای مستقیم، کارفرمایان مشمول (از جمله دستگاههای دولتی، شرکتها و اشخاص حقوقی) باید ۳ درصد از هر پرداخت بابت قرارداد پیمانکاری را کسر و به حساب سازمان امور مالیاتی واریز کنند. این مبلغ پیشپرداخت مالیات پیمانکار است و در اظهارنامهٔ سالانه از مالیات قطعی او کم میشود. پس حتماً گواهی کسر مالیات را از کارفرما بگیرید و نگه دارید.
۴. استهلاک پیشپرداخت و علیالحسابها
اگر کارفرما در ابتدای کار پیشپرداخت داده باشد، آن را بهتدریج و به نسبت پیشرفت کار از صورت وضعیتها کم میکند. هر علیالحساب یا مصالح تحویلی کارفرما هم به همین شکل کسر میشود.
۵. مالیات بر ارزش افزوده (اضافه میشود، نه کسر)
اگر پیمانکار مشمول نظام مالیات بر ارزش افزوده باشد، مالیات و عوارض ارزش افزوده (نرخ عمومی فعلی ۱۰٪، از سال ۱۴۰۳) به مبلغ صورت وضعیت اضافه و از کارفرما دریافت میشود، سپس در اظهارنامهٔ فصلی به سازمان پرداخت میشود. این مبلغ درآمد پیمانکار نیست و نباید در محاسبهٔ سود لحاظ شود.
مثال جامع محاسبهٔ کسورات
| شرح | نرخ نمونه | مبلغ (ریال) |
|---|---|---|
| مبلغ ناخالص صورت وضعیت | — | ۲٬۰۰۰٬۰۰۰٬۰۰۰ |
| حسن انجام کار | ۱۰٪ | (۲۰۰٬۰۰۰٬۰۰۰) |
| سپردهٔ بیمه | ۵٪ | (۱۰۰٬۰۰۰٬۰۰۰) |
| مالیات علیالحساب ماده ۱۰۴ | ۳٪ | (۶۰٬۰۰۰٬۰۰۰) |
| استهلاک پیشپرداخت | طبق قرارداد | (۱۵۰٬۰۰۰٬۰۰۰) |
| ارزش افزوده | ۱۰٪ (+) | ۲۰۰٬۰۰۰٬۰۰۰ |
| خالص قابل پرداخت | — | ۱٬۶۹۰٬۰۰۰٬۰۰۰ |
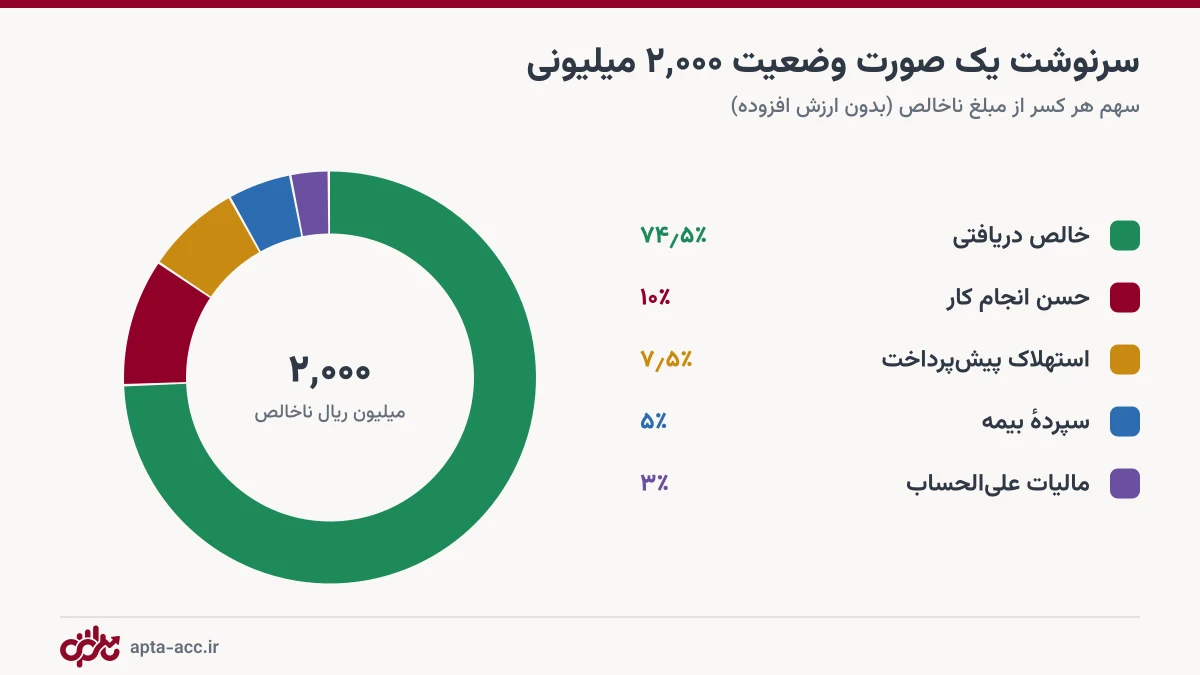
از این مبلغ، ۳۶۰ میلیون ریال (حسن انجام کار، سپردهٔ بیمه و مالیات علیالحساب) طلب شماست، نه هزینه. ۲۰۰ میلیون ارزش افزوده هم بدهی شما به سازمان مالیاتی است. اگر این تفکیک در حسابداری رعایت نشود، سود پروژه اشتباه محاسبه میشود.
ثبت کسورات در حسابداری
- مبلغ ناخالص را بهعنوان درآمد پروژه ثبت کنید.
- هر کسر را در حساب طلب جداگانه نگه دارید (حسن انجام کار، سپردهٔ بیمه، مالیات پرداختی علیالحساب).
- ارزش افزودهٔ دریافتی را در حساب بدهی مالیاتی ثبت کنید.
- هنگام آزادسازی هر سپرده، طلب مربوط را تسویه کنید.
در اپتا صورت وضعیت با مبلغ ناخالص، حسن انجام کار و خالص ثبت میشود و پرداختها و چکهای مرتبط به آن متصل میشوند؛ بنابراین ماندهٔ واقعی طلب هر کارفرما همیشه در گزارش طرفحساب مشخص است.
جمعبندی
کسورات قانونی صورت وضعیت بخش بزرگی از پول پیمانکار را برای ماهها قفل میکند. با شناخت دقیق هر کسر، ثبت جداگانهٔ آن و پیگیری مفاصاحساب بیمه و گواهیهای مالیاتی، هم نقدینگی را بهتر مدیریت میکنید و هم در تسویهحساب نهایی چیزی از دست نمیدهید. برای آشنایی با خود صورت وضعیت، راهنمای تهیهٔ صورت وضعیت را ببینید.
مطالبات و کسورات هر پروژه را در اپتا پیگیری کنید — ۱۴ روز رایگان
پرسشهای متداول
کسورات قانونی صورت وضعیت چیست؟
مبالغی است که کارفرما طبق قانون یا قرارداد از پرداخت به پیمانکار کم میکند: حسن انجام کار (معمولاً ۱۰٪)، سپردهٔ بیمه (معمولاً ۵٪ در قراردادهای مشمول ماده ۳۸ قانون تأمین اجتماعی)، مالیات علیالحساب ماده ۱۰۴ (۳٪) و استهلاک پیشپرداخت. ارزش افزوده برعکس به مبلغ اضافه میشود.
مالیات ماده ۱۰۴ برای پیمانکاران چند درصد است؟
طبق ماده ۱۰۴ قانون مالیاتهای مستقیم، کارفرمایان مشمول باید ۳ درصد از هر پرداخت به پیمانکار را بهعنوان مالیات علیالحساب کسر و به حساب سازمان امور مالیاتی واریز کنند. این مبلغ از مالیات نهایی پیمانکار کم میشود.
سپردهٔ بیمه صورت وضعیت کی آزاد میشود؟
کارفرما طبق ماده ۳۸ قانون تأمین اجتماعی بخشی از مبلغ قرارداد (معمولاً ۵ درصد) را نگه میدارد و فقط پس از ارائهٔ مفاصاحساب بیمه از سوی پیمانکار آن را پرداخت میکند.
نرخ ارزش افزوده در قراردادهای پیمانکاری چقدر است؟
نرخ عمومی مالیات بر ارزش افزوده از سال ۱۴۰۳ برابر ۱۰ درصد است و در صورت مشمول بودن پیمانکار، به مبلغ صورت وضعیت اضافه میشود. نرخ ممکن است با قوانین بودجهٔ سالانه تغییر کند؛ پیش از صدور صورت وضعیت نرخ جاری را بررسی کنید.
آیا کسورات قانونی هزینهٔ پیمانکار محسوب میشود؟
خیر، بیشتر کسورات (حسن انجام کار، سپردهٔ بیمه و مالیات علیالحساب) طلب یا پیشپرداخت پیمانکار هستند که بعداً مسترد یا تهاتر میشوند؛ فقط حق بیمهٔ قطعی و مالیات قطعی هزینهٔ واقعیاند.
تیم محتوای اپتا؛ راهنمای ساده و کاربردی حسابداری و مدیریت مالی برای پیمانکاران ساختمانی. اینجا هر آنچه یک پیمانکار برای مدیریت مالی پروژه لازم دارد را به زبان روان توضیح میدهیم.
آمادهای مالی پروژهات را ساده کنی؟
۱۴ روز رایگان اپتا را امتحان کن؛ بدون نیاز به دانش حسابداری.
شروع رایگانمطالب مرتبط
 مدیریت مالی
نرمافزار حسابداری پیمانکاری: راهنمای کامل انتخاب بهترین گزینه در ۱۴۰۵
نرمافزار حسابداری پیمانکاری ابزاری است که هزینه، درآمد، صورتوضعیت، چک و دستمزد هر پروژهٔ ساختمانی را جدا ثبت میکند و سود و زیان واقعی پروژه را نشان میدهد. در این راهنما ۱۰ معیار انتخاب را بررسی میکنیم.
 صورتوضعیت و پیمان
صورت وضعیت چیست؟ آموزش تهیه صورت وضعیت پیمانکاری قدمبهقدم (با مثال)
صورت وضعیت سندی است که پیمانکار بر اساس کار انجامشده در یک دوره برای کارفرما صادر میکند تا مبلغ آن را دریافت کند. در این مقاله انواع صورت وضعیت، اجزای آن و نحوهٔ محاسبهٔ مبلغ خالص را با مثال عددی توضیح میدهیم.
 صورتوضعیت و پیمان
حسن انجام کار چیست؟ محاسبه، ثبت حسابداری و زمان آزادسازی ۱۰ درصد
حسن انجام کار مبلغی (معمولاً ۱۰ درصد) است که کارفرما از هر پرداخت به پیمانکار کسر و نزد خود نگه میدارد تا کیفیت کار تضمین شود. نصف آن پس از تحویل موقت و بقیه پس از تحویل قطعی آزاد میشود.
دیدگاهها(۰)
هنوز دیدگاهی ثبت نشده است. اولین نفر باشید!
دیدگاه خود را بنویسید
دیدگاه شما پس از تأیید مدیر منتشر میشود.