حسابداری پیمانکاری ساختمان: از قرارداد تا تسویه + ثبتهای نمونه
حسابداری پیمانکاری ساختمان به زبان ساده: انواع قرارداد، چرخهٔ مالی پیمان، شناسایی درآمد طبق استاندارد ۴۳، ثبتهای حسابداری صورتوضعیت با کسورات (با عدد)، هزینههای پیمان، مالیات و بیمه، سود در برابر جریان نقدی، اشتباهات رایج و چکلیست ماهانه.
پاسخ کوتاه: حسابداری پیمانکاری ساختمان یعنی حساب هر پیمان را جدا نگه دارید: مبلغ قرارداد و پیشپرداخت، هزینههای اجرا، صورتوضعیتها با کسورات قانونی (حسن انجام کار، سپردهٔ بیمه، مالیات ۱۰۴ و استهلاک پیشپرداخت)، دریافتها و سپردههای نزد کارفرما تا تسویهٔ نهایی. درآمد معمولاً به نسبت پیشرفت کار شناسایی میشود و نتیجه باید در هر لحظه سه عدد را نشان دهد: سود پیمان تا امروز، طلب از کارفرما و پولی که در قالب سپرده قفل شده است.
پیمانکار ساختمانی معمولاً همزمان چند کار دارد: یک پیمان اسکلت برای یک کارفرمای خصوصی، یک پیمان تأسیسات برای یک شرکت و شاید یک کار کوچک امانی. هر کدام قرارداد، کسورات و زمانبندی پرداخت خودش را دارد. اگر همهٔ اینها در یک دفتر یا یک فایل اکسل قاطی شوند، پیمانکار تا پایان کار نمیفهمد کدام پیمان سود داده، چقدر از پولش پیش کارفرما مانده و چرا با وجود «کار پرسود» همیشه کمبود نقدینگی دارد.
این راهنما برای پیمانکار، حسابدار تازهکار شرکت پیمانکاری و مدیر پروژه نوشته شده است. از تعریف و انواع قرارداد شروع میکنیم، چرخهٔ مالی پیمان را مرحلهبهمرحله میبینیم، سراغ شناسایی درآمد طبق استاندارد ۴۳ میرویم و بعد ثبتهای حسابداری را با عدد مرور میکنیم. در پایان هم اشتباهات رایج و یک چکلیست ماهانه آمده است.
توجه: این مطلب آموزشی است و جایگزین مشاورهٔ حسابرس رسمی یا مشاور مالیاتی نیست. نرخها و ضوابط بیمه و مالیات ممکن است با بخشنامهها و قوانین بودجه تغییر کنند.
حسابداری پیمانکاری ساختمان چیست؟
حسابداری پیمانکاری شاخهای از حسابداری است که عملیات مالی را به تفکیک هر قرارداد (پیمان) ثبت و گزارش میکند. در حسابداری بازرگانی، کالا خریده و فروخته میشود و درآمد در لحظهٔ فروش مشخص است. در پیمانکاری، کار ماهها یا سالها طول میکشد، مبلغ نهایی ممکن است با تعدیل و کار اضافه تغییر کند و کارفرما بخشی از هر پرداخت را بهعنوان تضمین نگه میدارد. پس سؤال اصلی این است: در هر مقطع، چه مقدار از درآمد و سود پیمان واقعاً به دست آمده است؟
«حسابداری پیمانکاری ساختمان» همین اصول است برای پیمانهای ساختمانی: اسکلت، سفتکاری، نازککاری، تأسیسات، محوطهسازی و پیمانهای کلید در دست. اگر خودتان سازنده یا بساز و بفروش هستید و کارفرمایی ندارید، بخش بزرگی از مطالب راهنمای جامع حسابداری ساختمان و حسابداری بساز و بفروش برای شما مناسبتر است؛ این مقاله از نگاه کسی نوشته شده که برای کارفرما کار میکند.
تفاوت حسابداری پیمانکاری با حسابداری معمولی
| موضوع | حسابداری بازرگانی/عمومی | حسابداری پیمانکاری |
|---|---|---|
| واحد گزارشگری | کل شرکت | هر پیمان جدا + کل شرکت |
| زمان شناسایی درآمد | لحظهٔ فروش یا ارائهٔ خدمت | بهتدریج و به نسبت پیشرفت کار |
| سند فروش | فاکتور | صورتوضعیت موقت و قطعی |
| کسر از دریافتی | معمولاً ندارد | حسن انجام کار، سپردهٔ بیمه، مالیات ۱۰۴، استهلاک پیشپرداخت |
| مبلغ نهایی | مشخص | با تعدیل، کار اضافه و کسری تغییر میکند |
| جریان نقدی | نزدیک به سود | معمولاً با فاصلهٔ زیاد از سود |
| هزینهها | بیشتر دورهای | بیشتر به پیمان قابل ردیابی |
نتیجهٔ عملی این جدول ساده است: هر هزینه و هر دریافت باید برچسب پیمان داشته باشد. بدون این برچسب، هیچکدام از گزارشهای بعدی (سود پیمان، طلب از کارفرما، سپردهها) قابل اعتماد نیست.
طرفهای یک پیمان ساختمانی
- کارفرما: صاحب کار که مبلغ پیمان را میپردازد؛ میتواند شخص، شرکت خصوصی، سازنده یا دستگاه دولتی باشد. نوع کارفرما روی کسورات اثر دارد (مثلاً کسر مالیات ۱۰۴).
- پیمانکار اصلی: طرف قرارداد با کارفرما؛ مسئول اجرا و معمولاً خودش با پیمانکاران جزء قرارداد میبندد.
- پیمانکار جزء: بخشی از کار (مثلاً آرماتوربندی یا لولهکشی) را برای پیمانکار اصلی انجام میدهد. برای پیمانکار اصلی، صورتوضعیت او هزینهٔ پیمان است و همان کسورات (این بار به نفع پیمانکار اصلی) از آن کم میشود.
- مشاور یا دستگاه نظارت: کارکرد را اندازهگیری و صورتوضعیت را تأیید میکند. تا تأیید نیاید، صورتوضعیت برای پرداخت قطعی نیست.
یک شرکت پیمانکاری ممکن است در یک پیمان پیمانکار اصلی و در پیمان دیگر پیمانکار جزء باشد. حسابداری باید هر دو نقش را درست جدا کند: طلب از کارفرماها یک طرف و بدهی به پیمانکاران جزء طرف دیگر.
انواع قرارداد پیمانکاری و اثرشان بر حسابداری
| نوع قرارداد | مبنای پرداخت | نکتهٔ حسابداری |
|---|---|---|
| مقطوع (قیمت کل) | مبلغ ثابت برای کل کار | ریسک افزایش هزینه با پیمانکار است؛ کنترل بودجه حیاتی است |
| فهرستبها / واحد کار | مقادیر کار × بهای واحد | صورتوضعیت بر اساس متره؛ تعدیل و کار اضافه رایج است |
| امانی (هزینه + درصد) | هزینهٔ واقعی + حقالزحمه | هر هزینه باید مستند و قابل ارائه به کارفرما باشد |
| مدیریت پیمان | حقالزحمهٔ مدیریت | درآمد پیمانکار فقط حقالزحمه است، نه کل هزینهها |
| طرح و ساخت (کلید در دست) | مبلغ کل طراحی و اجرا | چند تعهد (طراحی، اجرا، تجهیز) در یک قرارداد |
در قرارداد امانی، اشتباه رایج این است که کل پولی که از کارفرما برای خرید مصالح میرسد درآمد ثبت شود. در واقع این پول بیشتر «وجوه کارفرما» است و فقط حقالزحمه درآمد پیمانکار است. در قرارداد مقطوع برعکس، هر ریال اضافههزینه مستقیماً از سود کم میکند؛ پس کنترل بودجهٔ پروژه از روز اول ضروری است.
اصطلاحات کلیدی حسابداری پیمانکاری
| اصطلاح | معنی ساده |
|---|---|
| مبلغ پیمان | مبلغ اولیهٔ قرارداد؛ با تعدیل، کار اضافه یا کسر کار تغییر میکند |
| کارکرد | ارزش کاری که تا تاریخ صورتوضعیت انجام و اندازهگیری شده |
| صورتوضعیت موقت | گزارش دورهای کارکرد برای دریافت علیالحساب؛ معمولاً تجمعی تنظیم میشود |
| صورتوضعیت قطعی | حساب نهایی پیمان پس از تحویل؛ مبنای تسویه |
| مبلغ ناخالص و خالص | ناخالص = کارکرد؛ خالص = آنچه بعد از کسورات و اضافات پرداخت میشود |
| حسن انجام کار | معمولاً ۱۰٪ هر پرداخت؛ نیمی در تحویل موقت و نیمی در تحویل قطعی آزاد میشود |
| سپردهٔ بیمه | معمولاً ۵٪؛ تا ارائهٔ مفاصاحساب تأمین اجتماعی نزد کارفرما میماند |
| مالیات تکلیفی ۱۰۴ | ۳٪ هر پرداخت که کارفرمای مشمول کسر و به نام پیمانکار واریز میکند |
| پیشپرداخت | وجهی که کارفرما اول کار میدهد و در صورتوضعیتها مستهلک میشود |
| تعدیل | افزایش مبلغ کارکرد بهخاطر تورم، طبق شاخصهای رسمی و شرایط قرارداد |
| تحویل موقت و قطعی | پایان اجرا و پایان دورهٔ تضمین؛ هر کدام بخشی از سپردهها را آزاد میکند |
| دارایی قرارداد | درآمدی که شناسایی شده ولی هنوز صورتوضعیتش تأیید یا صادر نشده |
| بدهی قرارداد | وجهی که از کارفرما گرفتهاید ولی هنوز کار معادلش را انجام ندادهاید |
جزئیات هر کدام را در مقالههای جدا آوردهایم: صورتوضعیت چیست، حسن انجام کار چند درصد است، کسورات قانونی صورتوضعیت و پیشپرداخت در قرارداد پیمانکاری.
چرخهٔ مالی یک پیمان ساختمانی در ۸ مرحله
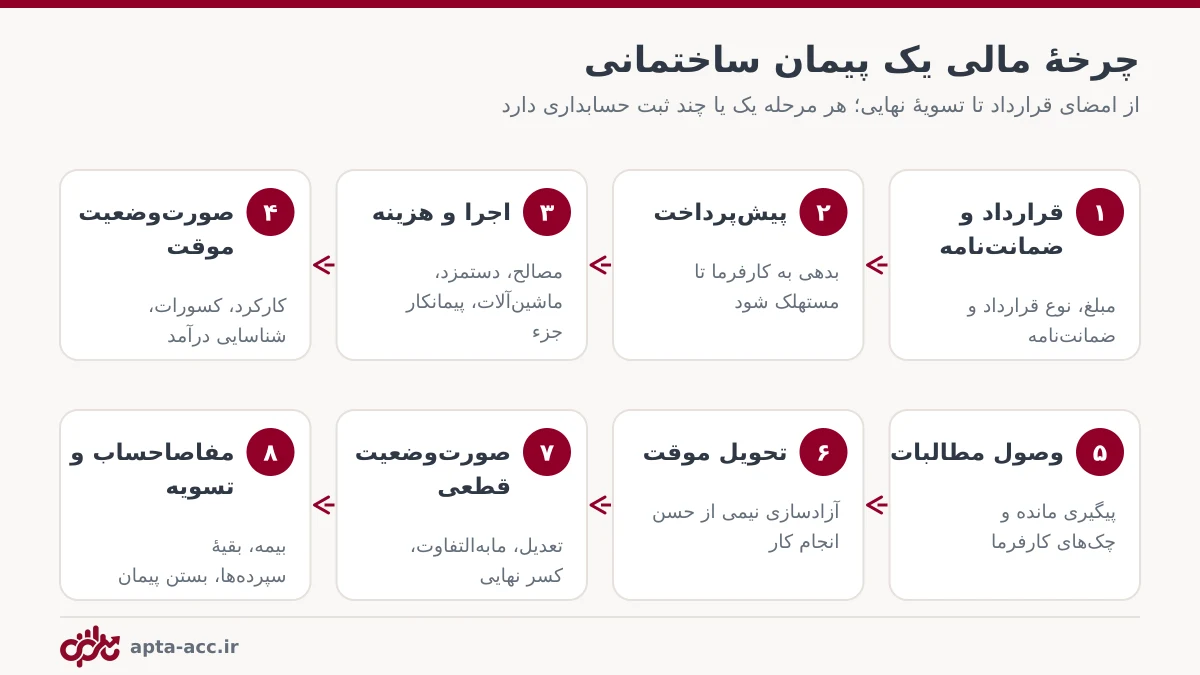
- قرارداد و ضمانتنامهها: مبلغ پیمان، نوع قرارداد، درصد کسورات، زمانبندی پرداخت و شرایط تعدیل از همینجا مشخص میشود. کارمزد ضمانتنامهٔ بانکی و هزینهٔ تنظیم قرارداد هم جزو هزینههای همین پیمان است.
- پیشپرداخت: وجهی که میگیرید درآمد نیست؛ بدهی شما به کارفرماست تا با کار انجامشده مستهلک شود.
- اجرا و ثبت هزینه: مصالح، دستمزد کارگران، اجارهٔ ماشینآلات، صورتوضعیت پیمانکاران جزء و هزینههای کارگاه، همه با برچسب همین پیمان.
- صورتوضعیت موقت: کارکرد دوره اندازهگیری و به کارفرما ارائه میشود؛ درآمد و کسورات ثبت میشود.
- وصول مطالبات: پیگیری پرداخت، چکهای دریافتی و سررسیدها. فاصلهٔ تأیید تا پرداخت را جدی بگیرید؛ بزرگترین فشار نقدینگی همینجاست.
- تحویل موقت: معمولاً نیمی از حسن انجام کار آزاد میشود.
- صورتوضعیت قطعی: مقادیر نهایی، تعدیل، مابهالتفاوت مصالح و کسر نهایی پیشپرداخت محاسبه میشود.
- مفاصاحساب و تسویه: با مفاصاحساب بیمه سپردهٔ بیمه و با تحویل قطعی بقیهٔ حسن انجام کار آزاد میشود و پیمان بسته میشود.
شناسایی درآمد پیمان: استاندارد حسابداری ۴۳
در منابع قدیمیتر، حسابداری پیمانها با استاندارد حسابداری شمارهٔ ۹ («پیمانهای بلندمدت») و «روش درصد پیشرفت کار» توضیح داده میشد. چارچوب فعلی، استاندارد حسابداری ۴۳ با عنوان «درآمد عملیاتی حاصل از قرارداد با مشتریان» است که شناسایی درآمد را در پنج گام توضیح میدهد:
- شناسایی قرارداد با مشتری (کارفرما)؛
- شناسایی تعهدات عملکردی (مثلاً در طرح و ساخت: طراحی، اجرا، تجهیز)؛
- تعیین مبلغ معامله (مبلغ پیمان با در نظر گرفتن تعدیل و تغییرات محتمل)؛
- تخصیص مبلغ به تعهدات عملکردی؛
- شناسایی درآمد هنگام یا در طول ایفای هر تعهد.
در بیشتر پیمانهای ساختمانی، کار روی زمین و ملک کارفرما انجام میشود و هر مرحلهاش همان لحظه در کنترل کارفرماست؛ پس درآمد در طول زمان و به نسبت پیشرفت شناسایی میشود. پیشرفت را دو جور میشود اندازه گرفت:
- روش ورودی (هزینه به هزینه): درصد پیشرفت = هزینهٔ انجامشده تا امروز ÷ کل هزینهٔ برآوردی پیمان.
- روش خروجی: بر اساس کار اندازهگیریشده؛ در عمل همان کارکرد صورتوضعیتهای تأییدشده.
مثال عددی روش هزینه به هزینه
| شرح | مبلغ (میلیون تومان) |
|---|---|
| مبلغ پیمان | ۱۰٬۰۰۰ |
| کل هزینهٔ برآوردی پیمان | ۸٬۰۰۰ |
| هزینهٔ انجامشده تا پایان سال | ۳٬۲۰۰ |
| درصد پیشرفت (۳٬۲۰۰ ÷ ۸٬۰۰۰) | ۴۰٪ |
| درآمد قابل شناسایی (۴۰٪ × ۱۰٬۰۰۰) | ۴٬۰۰۰ |
| سود شناساییشده (۴٬۰۰۰ − ۳٬۲۰۰) | ۸۰۰ |
| جمع صورتوضعیتهای تأییدشده تا پایان سال | ۳٬۵۰۰ |
| دارایی قرارداد (۴٬۰۰۰ − ۳٬۵۰۰) | ۵۰۰ |
در این مثال ۵۰۰ میلیون از درآمد شناسایی شده ولی هنوز صورتوضعیتش تأیید نشده؛ این مبلغ «دارایی قرارداد» است و با تأیید صورتوضعیت بعدی به «حساب دریافتنی» تبدیل میشود. اگر صورتوضعیتها جلوتر از کار واقعی باشند (مثلاً بهخاطر پیشپرداخت یا صورتوضعیت پیش از انجام کار)، مابهالتفاوت «بدهی قرارداد» است.
پیمان زیانده: اگر برآورد جدید نشان دهد کل هزینه از مبلغ پیمان بیشتر میشود، زیان کل پیمان باید همان موقع در حسابها دیده شود، نه بهتدریج. یعنی بهروزرسانی منظم «کل هزینهٔ برآوردی» فقط یک کار مدیریتی نیست؛ مستقیماً روی سود گزارششده اثر دارد.
در عمل برای پیمانکار کوچک: بسیاری از پیمانکارانی که صورتهای مالی حسابرسیشده لازم ندارند، درآمد را با صورتوضعیت تأییدشده ثبت میکنند که به روش خروجی نزدیک است. این روش ساده و مستند است؛ فقط حواستان باشد که هزینههای کار انجامشدهای که هنوز صورتوضعیت نخورده، سود ماه را کمتر از واقع نشان میدهند. برای اظهارنامهٔ مالیاتی و صورتهای مالی رسمی، روش را با حسابدار رسمی خود هماهنگ کنید.
ثبتهای حسابداری پیمانکاری با مثال
مثال زیر یک پیمان اسکلت را دنبال میکند. اعداد به میلیون تومان است و پیمانکار مشمول ارزش افزوده فرض شده است. اگر بدهکار و بستانکار برایتان تازه است، اول آن مقاله را بخوانید.
۱. دریافت پیشپرداخت ۱۵۰ میلیونی
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۱۵۰ | |
| پیشدریافت پیمان (بدهی به کارفرما) | ۱۵۰ |
پیشپرداخت درآمد نیست. اگر آن را درآمد ثبت کنید، سود ماه اول بزرگ و سود ماههای بعد کوچکتر از واقع میشود.
۲. ثبت هزینههای اجرا
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینههای پیمان اسکلت ـ مصالح | ۹۰ | |
| هزینههای پیمان اسکلت ـ دستمزد | ۴۰ | |
| هزینههای پیمان اسکلت ـ اجارهٔ ماشینآلات | ۲۰ | |
| بانک | ۱۰۵ | |
| حسابهای پرداختنی (مصالحفروش) | ۴۵ |
مصالحی که خریدهاید ولی هنوز مصرف نشده، هزینه نیست؛ موجودی مصالح پای کار است تا با حوالهٔ انبار به مصرف برسد. جزئیاتش را در انبارداری کارگاه ساختمانی ببینید.
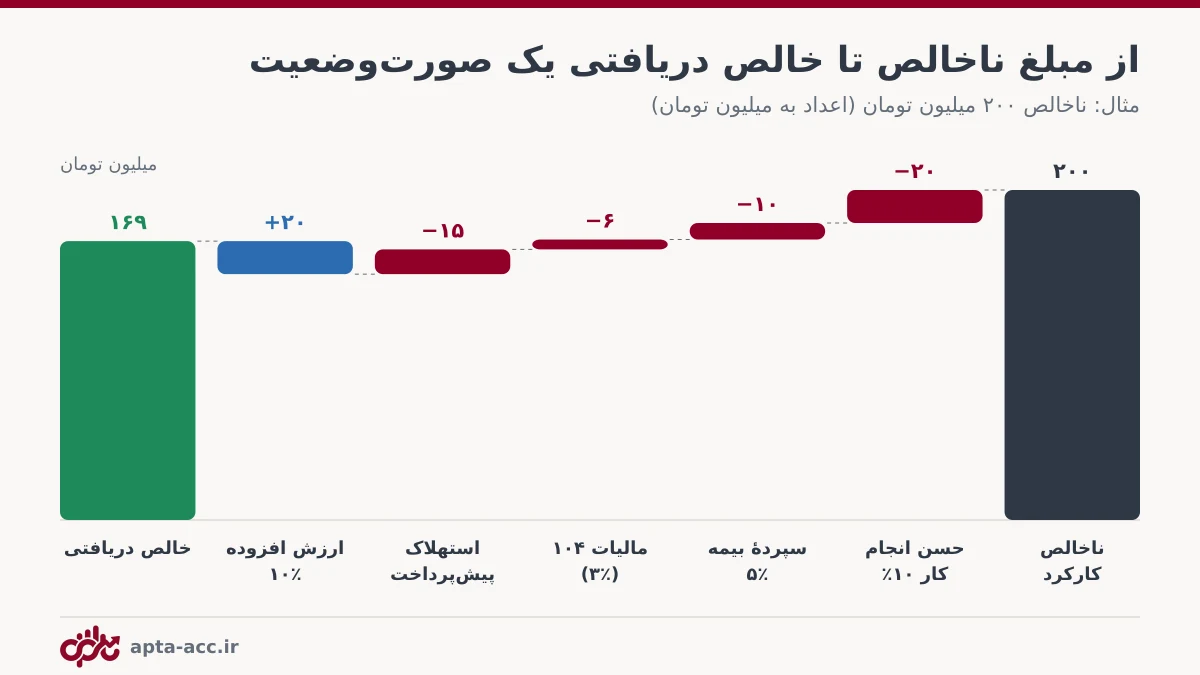
۳. صورتوضعیت موقت شمارهٔ ۱: ناخالص ۲۰۰ میلیون
| حساب | بدهکار | بستانکار |
|---|---|---|
| حساب دریافتنی کارفرما | ۱۶۹ | |
| سپردهٔ حسن انجام کار نزد کارفرما (۱۰٪) | ۲۰ | |
| سپردهٔ بیمه نزد کارفرما (۵٪) | ۱۰ | |
| پیشپرداخت مالیات (کسر ۱۰۴، ۳٪) | ۶ | |
| پیشدریافت پیمان (استهلاک) | ۱۵ | |
| درآمد پیمان اسکلت | ۲۰۰ | |
| مالیات و عوارض ارزش افزوده پرداختنی (۱۰٪) | ۲۰ | |
| جمع | ۲۲۰ | ۲۲۰ |
به این سند دقت کنید: درآمد ۲۰۰ میلیون است، نه ۱۶۹. ۲۰ و ۱۰ میلیون سپردهها طلب شماست، ۶ میلیون پیشپرداخت مالیات شماست که در اظهارنامه از مالیات قطعی کم میشود، ۱۵ میلیون از بدهی پیشدریافت کم شده و ۲۰ میلیون ارزش افزوده اصلاً مال شما نیست. اگر پیمانکار فقط «پولی که به حسابش آمده» را درآمد بداند، هم سود را اشتباه میبیند و هم ۳۶ میلیون طلبش را فراموش میکند.
۴. وصول خالص صورتوضعیت
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک (یا اسناد دریافتنی اگر چک گرفتهاید) | ۱۶۹ | |
| حساب دریافتنی کارفرما | ۱۶۹ |
اگر کارفرما چک مدتدار داده، تا روز وصول آن را در «اسناد دریافتنی» نگه دارید و سررسیدش را پیگیری کنید. راهنمای کامل: مدیریت چک در پروژهٔ ساختمانی.
۵. صورتوضعیت پیمانکار جزء (طرف هزینه)
پیمانکار جزء آرماتوربندی صورتوضعیتی به ناخالص ۸۰ میلیون داده و شما ۱۰٪ حسن انجام کار و ۵٪ سپردهٔ بیمه از او کسر میکنید:
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینههای پیمان اسکلت ـ پیمانکاران جزء | ۸۰ | |
| حساب پرداختنی پیمانکار جزء | ۶۸ | |
| سپردهٔ حسن انجام کار دریافتی از پیمانکاران | ۸ | |
| سپردهٔ بیمهٔ دریافتی از پیمانکاران | ۴ |
اینجا سپردهها بدهی شما به پیمانکار جزء است و روزی باید پس بدهید. اگر کارفرمای مشمول ماده ۱۰۴ باشید، مالیات تکلیفی او را هم کسر و واریز میکنید.
۶. آزادسازی نیمی از حسن انجام کار پس از تحویل موقت
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۱۰ | |
| سپردهٔ حسن انجام کار نزد کارفرما | ۱۰ |
این دریافت درآمد جدید نیست؛ فقط طلبی است که وصول شده. ثبت آن بهعنوان درآمد، درآمد را دو بار حساب میکند.
کسورات و اضافات صورتوضعیت در یک نگاه
| قلم | نرخ رایج | ماهیت برای پیمانکار | کی آزاد/تسویه میشود |
|---|---|---|---|
| حسن انجام کار | ۱۰٪ | طلب (سپرده) | نیمی در تحویل موقت، نیمی در تحویل قطعی |
| سپردهٔ بیمه | معمولاً ۵٪ | طلب (سپرده) | پس از ارائهٔ مفاصاحساب بیمه |
| مالیات ۱۰۴ | ۳٪ | پیشپرداخت مالیات | در اظهارنامهٔ سالانه کسر میشود |
| استهلاک پیشپرداخت | طبق قرارداد | کاهش بدهی پیشدریافت | با هر صورتوضعیت |
| ارزش افزوده | ۱۰٪ (اضافه میشود) | بدهی به سازمان مالیاتی | در اظهارنامهٔ فصلی پرداخت میشود |
درصدها معمول بازار است و ملاک نهایی قرارداد و بخشنامههای جاری است. توضیح کامل هر قلم: کسورات قانونی صورتوضعیت، مالیات تکلیفی ماده ۱۰۴ و ارزش افزوده در قراردادهای پیمانکاری.
هزینههای پیمان: چه چیزی به کدام پیمان میرسد؟
سود پیمان فقط وقتی درست است که هزینهها درست به آن نسبت داده شوند. هزینههای یک شرکت پیمانکاری سه دستهاند:
- هزینههای مستقیم پیمان: مصالح مصرفشده، دستمزد کارگران همان کارگاه، صورتوضعیت پیمانکاران جزء، اجارهٔ ماشینآلات، حمل. اینها مستقیم با برچسب پیمان ثبت میشوند.
- هزینههای غیرمستقیم کارگاه: سرپرست کارگاه، نگهبان، آب و برق کارگاه، کانکس، بیمهٔ مسئولیت. اگر کارگاه فقط برای یک پیمان است، همه به همان پیمان میرسد.
- بالاسری دفتر مرکزی: اجارهٔ دفتر، حقوق حسابدار و مدیرعامل، تلفن و نرمافزار. اینها را با یک مبنای منطقی (مثلاً نسبت کارکرد هر پیمان) بین پیمانها تسهیم کنید یا جدا نگه دارید و از سود کل کم کنید. فقط یک روش را انتخاب کنید و هر ماه همان را تکرار کنید.
چند نکتهٔ مهم دیگر:
- ماشینآلات ملکی هزینهٔ خرید پیمان نیست؛ دارایی شرکت است و استهلاک یا اجارهٔ داخلی آن به پیمانها نسبت داده میشود.
- علیالحساب کارگران هزینه نیست تا وقتی که فیش حقوقی صادر شود؛ آن موقع از دستمزد کسر میشود. روش کامل: محاسبهٔ حقوق کارگر روزمزد.
- پرت مصالح را ردیابی کنید؛ در پیمان مقطوع مستقیم از سودتان میخورد. پرت مصالح و روشهای کاهش آن.
پیشپرداخت، علیالحساب و تعدیل
پیشپرداخت وامی بدون بهره از کارفرماست که با پیشرفت کار برمیگردد. معمولاً در مقابل ضمانتنامه داده میشود و در هر صورتوضعیت به نسبت کارکرد مستهلک میشود. اگر تا پایان کار کامل مستهلک نشود، در صورتوضعیت قطعی کسر میشود. پس در هر لحظه بدانید چقدر از پیشپرداخت هنوز «بدهی» شماست. جزئیات بیشتر در پیشپرداخت در قرارداد پیمانکاری.
علیالحسابها (وجوه یا مصالحی که کارفرما خارج از صورتوضعیت به شما میدهد) را هم جدا نگه دارید تا در صورتوضعیت بعدی تسویه شوند.
تعدیل در قراردادهای فهرستبهایی، مبلغ کارکرد را با شاخصهای رسمی تورم بهروز میکند. چون شاخصها با تأخیر منتشر میشوند، تعدیل معمولاً بعداً محاسبه و پرداخت میشود. در شناسایی درآمد، فقط تعدیلی را حساب کنید که احتمال دریافتش بالاست و برآورد قابل اتکایی دارد.
مالیات، بیمه و سامانهٔ مودیان در پیمانکاری
- مالیات بر درآمد: سود پیمانها مشمول مالیات است. کسرهای ۱۰۴ که کارفرماها انجام دادهاند، با گواهی کسر از مالیات قطعی کم میشوند؛ پس گواهیها را جمع کنید. چکلیست مدارک: اظهارنامهٔ مالیاتی پروژهٔ ساختمانی.
- ارزش افزوده: اگر مشمول هستید، روی صورتوضعیت اضافه و در اظهارنامهٔ فصلی پرداخت میشود و اعتبار خریدهایتان از آن کم میشود.
- بیمه: لیست بیمهٔ ماهانهٔ کارکنان پیمان را منظم بفرستید؛ مفاصاحساب و آزادسازی سپردهٔ بیمه به همین پرونده بستگی دارد.
- سامانهٔ مودیان: صورتحساب الکترونیکی پیمانکاری با الگوی مخصوص قراردادهای پیمانکاری صادر میشود. راهنما: سامانهٔ مودیان برای پیمانکاران.
سود پیمان در برابر جریان نقدی
سود و پول نقد در پیمانکاری تقریباً هیچوقت هماندازه نیستند. همان مثال بالا را در یک ماه کنار هم بگذارید:
| شرح | اثر بر سود (میلیون تومان) | اثر بر بانک (میلیون تومان) |
|---|---|---|
| پیشپرداخت کارفرما | ۰ (بدهی است) | +۱۵۰ |
| درآمد صورتوضعیت شمارهٔ ۱ | +۲۰۰ | +۱۶۹ (پس از وصول) |
| هزینههای اجرا | −۱۵۰ | −۱۰۵ (۴۵ میلیون نسیه است) |
| صورتوضعیت پیمانکار جزء | −۸۰ | ۰ (هنوز پرداخت نشده) |
| جمع | −۳۰ | +۲۱۴ |
در این ماه پیمان ۳۰ میلیون زیان نشان میدهد (هزینه جلوتر از صورتوضعیت رفته)، ولی موجودی بانک ۲۱۴ میلیون بیشتر شده است؛ چون پیشپرداخت آمده و ۱۲۵ میلیون به فروشنده و پیمانکار جزء بدهکارید. در همان حال ۳۰ میلیون سپرده نزد کارفرما و ۶ میلیون کسر ۱۰۴ قفل است و ۲۰ میلیون ارزش افزودهٔ دریافتی باید به سازمان مالیاتی برود. مدیری که فقط موجودی بانک را نگاه کند، فکر میکند پیمان پرسود است؛ برای همین دو گزارش جدا لازم دارید: سود پیمان و جریان نقدی پیمان. کاملترش را در برآورد هزینه و جریان نقدی ساختمان ببینید.
گزارشهایی که هر پیمانکار هر ماه باید ببیند
- خلاصهٔ هر پیمان: مبلغ پیمان، کارکرد تجمعی، درصد پیشرفت، دریافتی، مانده و سپردهها.
- طلب از کارفرماها: به تفکیک کارفرما و سن مطالبه (۳۰، ۶۰، ۹۰ روز).
- سپردهها: حسن انجام کار و بیمهٔ نزد هر کارفرما و زمان احتمالی آزادسازی.
- بدهی به پیمانکاران جزء و فروشندهها: مانده و سپردههای نزد شما.
- هزینه در برابر بودجه: برای هر سرفصل اصلی پیمان.
- سود و زیان هر پیمان و مقایسه با برآورد اولیه.
- جریان نقدی ۳ ماه آینده: چکهای پرداختی و دریافتی، اقساط و صورتوضعیتهای در راه.
دفتر کل، دفتر معین و تراز آزمایشی هم برای حسابدار لازم است؛ سادهاش را در دفتر کل و معین توضیح دادهایم.
۱۰ اشتباه رایج در حسابداری پیمانکاری ساختمان
- ثبت خالص دریافتی بهجای مبلغ ناخالص بهعنوان درآمد.
- ثبت پیشپرداخت بهعنوان درآمد.
- ثبت آزادسازی حسن انجام کار بهعنوان درآمد جدید.
- قاطی کردن ارزش افزودهٔ دریافتی با درآمد.
- نداشتن برچسب پیمان روی هزینهها؛ نتیجه: هیچکس نمیداند کدام پیمان زیان داده.
- هزینه کردن کل مصالح خریداریشده، حتی آنچه پای کار مانده.
- فراموش کردن سپردهها و گواهیهای کسر مالیات تا آخر پیمان.
- بهروز نکردن برآورد کل هزینه؛ پیمان زیانده دیر دیده میشود.
- تطبیق ندادن ماندهٔ کارفرما با صورتحساب او تا روز تسویه.
- پرداخت به پیمانکار جزء بیش از کار تأییدشدهاش.
چکلیست ماهانهٔ حسابداری پیمانکاری
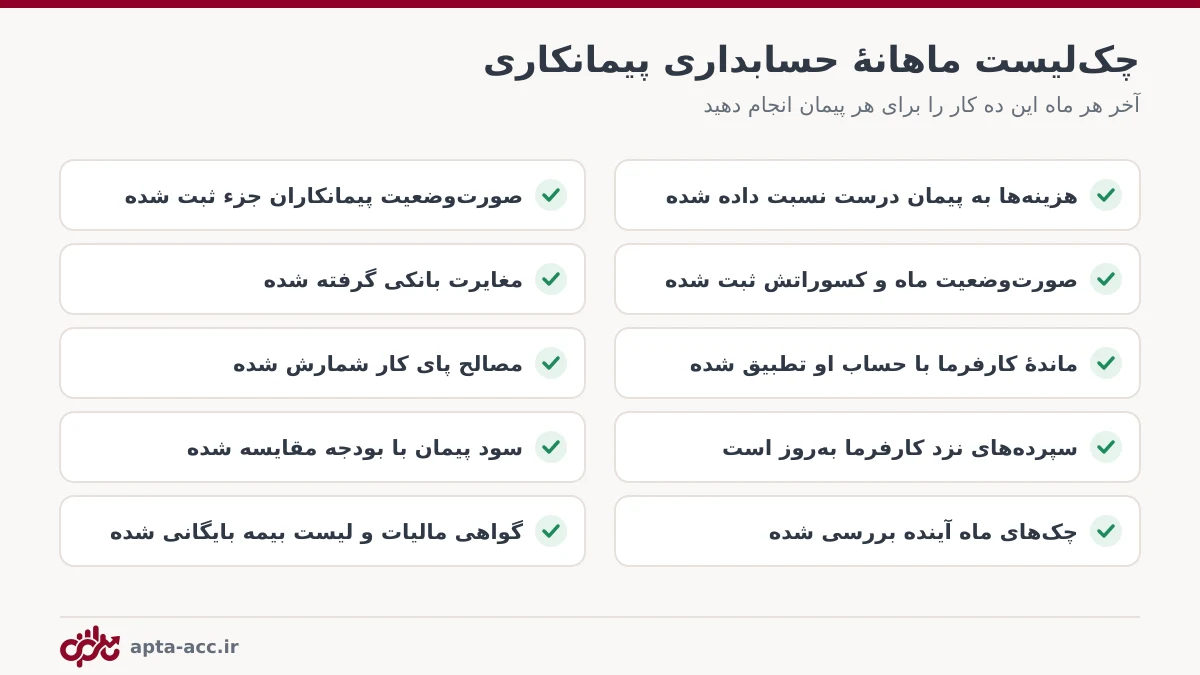
این چکلیست را آخر هر ماه برای هر پیمان تکرار کنید. بیشتر از نیم روز کار ندارد و جلوی همان اشتباهاتی را میگیرد که در تسویهٔ نهایی گران تمام میشوند.
حسابداری پیمانکاری با اکسل یا نرمافزار؟
برای یک پیمان کوچک، یک فایل اکسل مرتب کار میکند؛ این مقایسه نشان میدهد تا کجا. وقتی چند پیمان همزمان، چک، پیمانکار جزء و کسورات مختلف دارید، اکسل خطا و کار تکراری را چند برابر میکند. یک نرم افزار حسابداری ساختمان که صورتوضعیت و کسورات را میشناسد، این ثبتها را خودکار انجام میدهد. معیارهای انتخاب را در راهنمای انتخاب نرمافزار حسابداری پیمانکاری آوردهایم.
در اپتا، هر پیمان یک پروژه با حسابهای جداست. صورتوضعیت را با ناخالص و درصد کسورات ثبت میکنید و حسن انجام کار، سپردهٔ بیمه، مالیات ۱۰۴، استهلاک پیشپرداخت و ارزش افزوده خودکار محاسبه میشود. پرداختها و چکها به همان صورتوضعیت وصل میشوند، ماندهٔ هر کارفرما و پیمانکار جزء لحظهای در گزارش طرفحساب پیداست و سود و زیان هر پروژه و گزارش تلفیقی همهٔ پیمانها همیشه آماده است.
جمعبندی
حسابداری پیمانکاری ساختمان روی سه ستون بنا میشود: حساب جدا برای هر پیمان، ثبت درست صورتوضعیت با کسورات (ناخالص بهعنوان درآمد، کسورات بهعنوان طلب یا بدهی) و شناسایی درآمد به نسبت پیشرفت کار. اگر این سه را رعایت کنید و هر ماه چکلیست را بزنید، در هر لحظه میدانید هر پیمان چقدر سود داده، کارفرما چقدر بدهکار است و چقدر از پولتان در سپردهها مانده است.
مطالعهٔ بیشتر: مبلغ ناخالص و خالص صورتوضعیت · تعدیل صورتوضعیت · نمونه نامهٔ درخواست پیشپرداخت · سرفصل حسابهای پیمانکاری · هزینهٔ بالاسری پیمانکار · حسابداری پیمانکار جزء · سود و زیان پروژهٔ ساختمانی · صورتجلسه کارگاهی
این مطلب بخشی از راهنمای جامع حسابداری ساختمان است؛ اگر میخواهید همین ثبتها خودکار انجام شود، نرم افزار حسابداری ساختمان اپتا را ببینید.
پرسشهای متداول
حسابداری پیمانکاری ساختمان چیست؟
ثبت، طبقهبندی و گزارش عملیات مالی هر پیمان ساختمانی بهصورت جداگانه است: از مبلغ قرارداد و پیشپرداخت تا هزینههای اجرا، صورتوضعیتها و کسورات، دریافت از کارفرما و تسویهٔ نهایی؛ بهطوری که سود، مطالبات و سپردههای هر پیمان همیشه مشخص باشد.
فرق حسابداری پیمانکاری با حسابداری ساختمان چیست؟
حسابداری ساختمان چتر کلی است و سازنده، بساز و بفروش و مشارکت در ساخت را هم شامل میشود. حسابداری پیمانکاری مخصوص کسی است که برای یک کارفرما در برابر مبلغ پیمان کار میکند؛ پس صورتوضعیت، کسورات، پیشپرداخت و شناسایی درآمد بر اساس پیشرفت کار در مرکز آن است.
درآمد پیمانکار چه زمانی شناسایی میشود؟
در چارچوب استاندارد حسابداری ۴۳، اگر کار بهتدریج در اختیار کارفرما قرار میگیرد، درآمد در طول اجرای پیمان و بر اساس میزان پیشرفت شناسایی میشود (مثلاً نسبت هزینهٔ انجامشده به کل هزینهٔ برآوردی). در عمل بسیاری از پیمانکاران کوچک صورتوضعیت تأییدشده را مبنا قرار میدهند؛ روش نهایی را با حسابدار رسمی خود هماهنگ کنید.
حسن انجام کار درآمد است یا طلب؟
حسن انجام کار بخشی از درآمد همان صورتوضعیت است که کارفرما نگه داشته؛ پس در حساب جداگانهای بهعنوان «طلب از کارفرما (سپرده)» ثبت میشود، نه هزینه و نه درآمد جدید. با تحویل موقت و قطعی آزاد و وصول میشود.
ارزش افزودهٔ دریافتی از کارفرما جزو درآمد پیمانکار است؟
خیر. اگر پیمانکار مشمول ارزش افزوده باشد، این مبلغ را از طرف سازمان امور مالیاتی از کارفرما میگیرد و باید در اظهارنامهٔ فصلی پرداخت کند؛ پس بدهی است و در محاسبهٔ سود پیمان نمیآید.
برای حسابداری پیمانکاری از اکسل استفاده کنم یا نرمافزار؟
برای یک پیمان کوچک، اکسل با یک ساختار درست کار میکند. با چند پیمان همزمان، چک، پیمانکار جزء و کسورات، نرمافزار حسابداری ساختمان و پیمانکاری خطا را کم میکند و ماندهها و سپردهها را خودکار نگه میدارد.
روش درصد تکمیل چیست؟
روشی که درآمد و سود پیمان را به نسبت پیشرفت کار در هر دوره شناسایی میکند، نه یکجا در پایان پیمان.
پیمان زیانده را چطور گزارش کنیم؟
زیان پیشبینیشدهٔ کل پیمان، به محض قابل پیشبینی شدن، یکجا شناسایی میشود.
تیم محتوای اپتا؛ راهنمای ساده و کاربردی حسابداری و مدیریت مالی برای پیمانکاران ساختمانی. اینجا هر آنچه یک پیمانکار برای مدیریت مالی پروژه لازم دارد را به زبان روان توضیح میدهیم.
آمادهای مالی پروژهات را ساده کنی؟
۱۴ روز رایگان اپتا را امتحان کن؛ بدون نیاز به دانش حسابداری.
شروع رایگانمطالب مرتبط
 صورتوضعیت و پیمان
صورتجلسه کارگاهی چیست؟ انواع، اجزا و نمونهٔ متن + اثر مالی
صورتجلسه کارگاهی سند رسمی توافقها و اندازهگیریهای کارگاه است و مستقیم روی صورتوضعیت اثر میگذارد. انواع صورتجلسه، اجزای لازم، نمونهٔ متن، کار اضافه و کسر کار، و نحوهٔ بایگانی.
 صورتوضعیت و پیمان
حسابداری پیمانکار جزء: ثبت قرارداد، صورت وضعیت، علیالحساب و تسویه
پیمانکاران جزء بزرگترین طرفحسابهای هر پروژهٔ ساختمانیاند. ببینید حساب هر پیمانکار جزء را از قرارداد تا تسویهٔ نهایی چطور نگه دارید: علیالحساب، صورت وضعیت، کسورات، چک و آزادسازی سپردهها.
 صورتوضعیت و پیمان
نامه درخواست پیش پرداخت از کارفرما: نمونه متن آماده + نکات ضمانتنامه
نمونهٔ آمادهٔ نامه درخواست پیش پرداخت از کارفرما که میتوانید کپی و شخصیسازی کنید، همراه با مدارک لازم، نکات ضمانتنامهٔ پیشپرداخت و نحوهٔ ثبت و استهلاک آن در حسابهای پروژه.
دیدگاهها(۰)
هنوز دیدگاهی ثبت نشده است. اولین نفر باشید!
دیدگاه خود را بنویسید
دیدگاه شما پس از تأیید مدیر منتشر میشود.